Kreditkosten fehlen im Vertrag: Korrektur und Erstattung prüfen
Nicht angegebene Kreditkosten nach § 494 BGB prüfen: vollständiger Vertrag, neue Ratenberechnung und Erstattung. Unbezahlte Kosten und echten Rückfluss trennen.
In diesem Artikel
Kurzantwort
Bei einem Verbraucherdarlehen werden nicht angegebene Kosten nach § 494 Absatz 4 BGB nicht geschuldet. Prüfen Sie dafür die vollständigen maßgeblichen Vertragsunterlagen und die genaue Kostenart. Verlangen Sie nötigenfalls eine korrigierte Ratenberechnung und Vertragsabschrift. Unbezahlte Kosten sind von einer Erstattung tatsächlich gezahlter Beträge zu trennen. Der Fehler bedeutet keinen pauschalen Erlass des aufgenommenen Darlehens oder aller berechtigten Zinsen.
Welche Kosten fehlen in welchen Vertragsunterlagen?
Dieser Leitfaden betrifft die Rechtslage am 26. Oktober 2026 für einen gewöhnlichen privaten entgeltlichen Ratenkredit bei einem gewerblichen Darlehensgeber in Deutschland. Es geht um zusätzliche vertragliche Kreditkosten, die in den maßgeblichen Vertragsunterlagen nicht angegeben wurden. Nach § 491 BGB sind Allgemein-Verbraucherdarlehen von anderen Vertragsarten und gesetzlichen Ausnahmen zu unterscheiden. Immobilienkredite, Überziehungen, besondere Förderkonstellationen, Privatdarlehen zwischen zwei Privatpersonen und separate Vermittlungs- oder Versicherungsverträge werden hier nicht abschließend beurteilt.
Die Kernregel steht in § 494 Absatz 4 Satz 1 BGB: Nicht angegebene Kosten schuldet der Darlehensnehmer nicht. Prüfen Sie dafür den vollständigen maßgeblichen Vertrag mit tatsächlich einbezogenen Anlagen und Bedingungen. Dass Sie eine Position auf der ersten Seite nicht sehen oder Ihre eigene Kopie verloren haben, beweist noch nicht, dass eine erforderliche Kostenangabe ursprünglich fehlte.
Benennen Sie die Position, ihren Empfänger, den angeblichen Grund, Betrag, Zeitraum und den tatsächlichen Zahlungsstand. Ein gesondertes Kontoentgelt, eine Versicherungsprämie und gesetzliche Verzugsfolgen sind nicht allein wegen desselben Kontoauszugs automatisch identische Kreditkosten. Der Beitrag erklärt weder jedes Entgelt für wirksam noch sämtliche Kosten rund um einen Kredit für unzulässig.
Auch eine angegebene Gebühr kann aus anderen Gründen unwirksam sein. Der Leitfaden zu Kredit-Bearbeitungsgebühren betrifft diese andere Prüfung. Eine bloß im Auszahlungsbetrag vermutete Gebühr ist zunächst anhand der tatsächlichen Auszahlungsaufteilung aufzuklären. Eine Buchungsbezeichnung ersetzt keine Vertragsgrundlage.
Vertragsangabe, Zinsfehler und Heilung getrennt prüfen
§ 492 Absatz 2 BGB verweist für Vertragsangaben auf Artikel 247 EGBGB. Artikel 247 § 6 Absatz 1 EGBGB verlangt die dort genannten Informationen klar und verständlich im Vertrag. Dazu gehören über den Verweis auf Artikel 247 § 3 Absatz 1 Nummer 10 EGBGB die sonstigen Kosten und die Bedingungen einer möglichen Anpassung. Vergleichen Sie die konkrete Gebührenposition mit der maßgeblichen Vertragsfassung; allein ein Werbebeispiel oder ein heutiger Kontostand genügt dafür nicht.
| Festgestellter Fehler | Gesetzliche Folge gezielt prüfen |
|---|---|
| Vertragliche Kosten nicht angegeben | § 494 Absatz 4 Satz 1: Diese nicht angegebenen Kosten werden nicht geschuldet |
| Voraussetzungen einer Kosten- oder Zinsanpassung fehlen | § 494 Absatz 4 Satz 2: Keine Anpassungsmöglichkeit zum Nachteil des Darlehensnehmers |
| Sollzins, Effektivzins oder Gesamtbetrag fehlt | Andere Zinsfolge nach § 494 Absatz 2 prüfen; keine pauschale Gleichsetzung mit einer bloßen einzelnen Kostenposition |
| Effektiver Jahreszins zu niedrig angegeben | Gesonderte Zinsfolge nach § 494 Absatz 3 prüfen; hier wird kein individueller Effektivzins neu berechnet |
§ 494 Absatz 1 regelt bestimmte Form- und Angabemängel. Absatz 2 lässt den Vertrag trotz eines solchen Mangels gültig werden, soweit Sie das Darlehen empfangen oder in Anspruch nehmen. Daraus folgt kein Recht, erhaltenes Kapital zu behalten und sämtliche Raten als erledigt zu betrachten. § 488 BGB betrifft die geschuldeten Zinsen und die Rückzahlung bei Fälligkeit.
Eine fehlende Kostenangabe, eine tatsächlich unwirksame Gebührenklausel und die Widerrufsfrage sind unterschiedliche Prüfungen. Stellen Sie nicht jede Abbuchung ein, nur weil Sie eine Kostenposition beanstanden. Welche konkrete Zahlung berechtigt und fällig ist, muss anhand des Vertrags und der gesetzlichen Folgen geklärt werden.
Neue Ratenberechnung und berichtigte Vertragsabschrift verlangen
Nach § 494 Absatz 5 BGB muss der Darlehensgeber bei vereinbarten Teilzahlungen deren Höhe unter Berücksichtigung verminderter Zinsen oder Kosten neu berechnen. Absatz 7 verlangt eine Vertragsabschrift, in der die Änderungen aus den Absätzen 2 bis 6 berücksichtigt sind. Verlangen Sie deshalb nicht nur die Ausbuchung einer einzelnen Zeile, sondern auch den zutreffenden Zahlungsplan und eine vollständige Zuordnung bereits gezahlter Beträge.
§ 492 Absatz 6 BGB regelt die Nachholung fehlender Angaben auf einem dauerhaften Datenträger. Haben fehlende Angaben bereits zu Änderungen nach § 494 geführt, ist dabei die erforderliche geänderte Vertragsabschrift maßgeblich. Eine später übersandte Liste beweist nicht, dass die alte Kostenangabe schon beim Vertragsschluss vorhanden war, und ist nicht automatisch eine Wiederherstellung jedes ursprünglich verlangten Entgelts.
Ist ein Rückzahlungszeitpunkt bestimmt, können Sie nach § 492 Absatz 3 einen Tilgungsplan verlangen. Artikel 247 § 14 EGBGB verlangt Zeitabstände, Zahlungsbedingungen und die Aufteilung auf Darlehen, Sollzinsen und sonstige Kosten. Bei veränderlichen Zinsen oder anpassbaren Kosten ist auf die begrenzte Gültigkeit bis zur nächsten Anpassung hinzuweisen. Der Anspruch besteht während des Vertragsverhältnisses weiter.
Eine konkrete Anfrage kann lauten: „Bitte benennen Sie zu [Kostenposition, Zeitraum, Betrag] die maßgebliche Vertragsstelle samt einbezogener Anlage. Nach meinen vollständigen Unterlagen fehlt diese Kostenangabe. Bitte prüfen Sie § 494 Absatz 4 BGB, korrigieren Sie nicht geschuldete Positionen und legen Sie die Neuberechnung der Teilzahlungen sowie die berichtigte Vertragsabschrift vor. Bitte trennen Sie noch nicht bezahlte Kosten, schon gezahlte Kosten und bereits erfolgte Erstattungen.“ Ergänzen Sie nur echte Daten und bewahren Sie Versand und Antwort auf.
Modell: 60 Euro verlangt, aber nur 40 Euro tatsächlich bezahlt
Eigenes vollständig geklärtes Kontrollbeispiel, kein Bankangebot: Der gewöhnliche Ratenkredit wurde vollständig in Anspruch genommen. Eine zusätzliche vertragliche Kostenposition von 10 Euro je Monat fehlt tatsächlich in sämtlichen maßgeblichen Vertragsunterlagen einschließlich einbezogener Anlagen. Ihre Nichtschuld nach § 494 Absatz 4 und die gesamte weitere Abrechnung sind abschließend geklärt. Es gibt keine andere Anspruchsgrundlage für diese Kosten, keine sonstigen Form- oder Zinsfehler, Gebühren, Verzugszinsen oder Gegenforderungen.
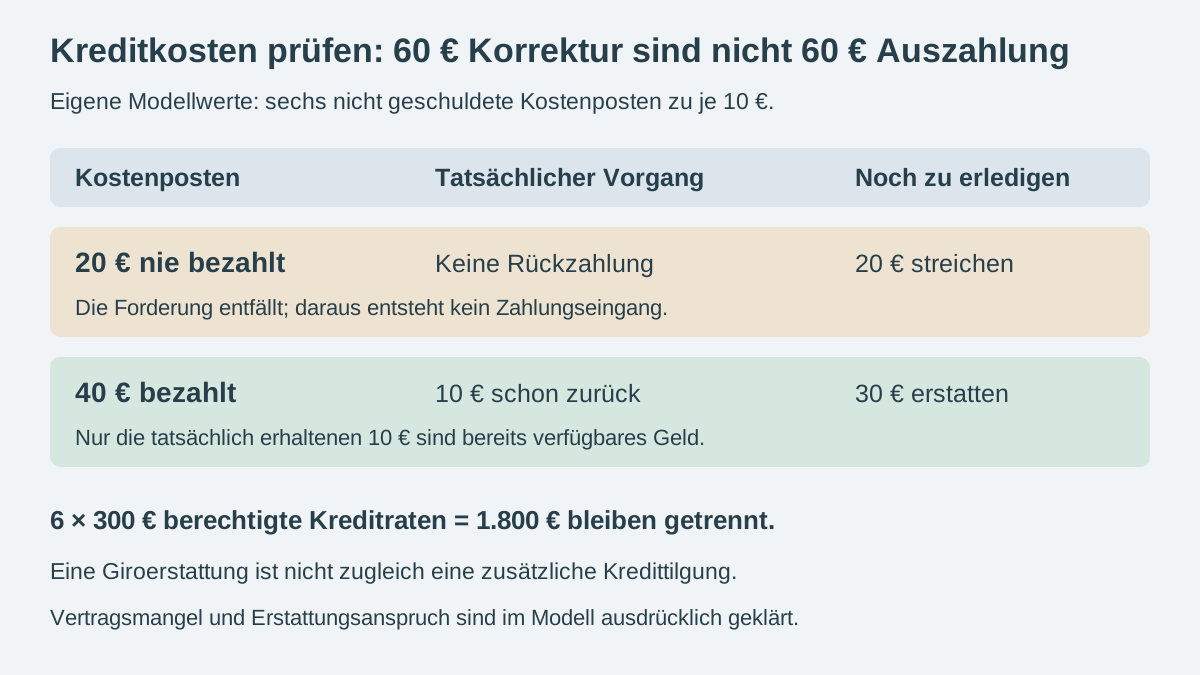
Für sechs bereits abgerechnete Vormonate verlangt die Bank insgesamt 6 × 10 = 60 Euro solcher Zusatzkosten. Vier dieser Kostenposten wurden wirklich bezahlt, also 40 Euro. Zwei Posten von zusammen 20 Euro wurden nicht bezahlt. Alle sechs berechtigten Kreditraten für Kapital und Zinsen von jeweils 300 Euro, insgesamt 1.800 Euro, wurden vollständig bezahlt und richtig zugeordnet. Diese gültigen Zahlungen sind keine Rückforderung bloß wegen des Kostenfehlers.
| Vorgang | Betrag | Folge im geklärten Modell |
|---|---|---|
| Sechs behauptete Zusatzkosten | 60 Euro | Gesamter beanstandeter Kostenumfang |
| Davon nie bezahlt | 20 Euro | Forderung streichen; keine Barauszahlung |
| Davon tatsächlich bezahlt | 40 Euro | Bestätigter Erstattungsbetrag |
| Im aktuellen Monat wirklich auf das Girokonto zurückgezahlt | 10 Euro | Bereits erledigter Teil der Erstattung |
| Noch zurückzuzahlen | 40 − 10 = 30 Euro | Offener Erstattungsrest |
Eine Rückforderung tatsächlich rechtsgrundlos gezahlter Beträge richtet sich unter anderem nach § 812 BGB. Dabei sind etwa § 814 BGB zur Kenntnis der Nichtschuld und § 818 BGB zum Umfang der Bereicherung zu beachten. Das Modell setzt voraus, dass keine Rückforderungsausschlüsse oder Einwendungen bestehen. Ein individuelles Rückzahlungsergebnis wird nicht allein aus dem Kontoauszug abgeleitet.
Die Kontrolle lautet: 20 Euro unbezahlte Kosten entfallen, 10 Euro sind schon zurück, 30 Euro sind noch offen; zusammen betrifft die Korrektur 60 Euro. Die Auszahlungspflicht beträgt aber nicht 60 Euro und auch nicht 50 Euro neben den schon erhaltenen 10 Euro. Nach § 362 BGB sind tatsächlich bewirkte Leistungen zu berücksichtigen. Die Giroerstattung von 10 Euro wird nicht zugleich als zusätzliche Darlehenstilgung gebucht, wenn eine solche Anrechnung nicht erfolgt ist.
Die laufende Kostenkorrektur von der alten Erstattung trennen
Für die künftigen Monate hatte die Bank zuvor 310 Euro verlangt: 300 Euro berechtigte Kreditrate plus 10 Euro nicht geschuldete Zusatzkosten. Die korrigierte Berechnung bestätigt im Modell 300 Euro ohne diesen Aufschlag; es ändern sich keine weiteren Zahlungsbedingungen. Andere bestehende Kreditraten betragen 90 Euro. Der betrachtete Kredit ist bereits laufend, deshalb werden alle bestehenden Raten zusammen im Feld für vorhandene Raten erfasst.
Vergleich des eigenen Monatsplans: 2.300 Euro sichere Einnahmen minus 1.500 Euro vollständige gewöhnliche Lebenshaltungs- und Fixkosten minus zuvor geplante 400 Euro Ratenbelastung ergeben 400 Euro vor und 150 Euro nach einer Reserve von 250 Euro. Nach bestätigter Korrektur sind es 300 + 90 = 390 Euro bestehende Raten. Dann bleiben 2.300 − 1.500 − 390 = 410 Euro vor und 160 Euro nach Reserve. Die laufende Entlastung beträgt 10 Euro, nicht die gesamte Kreditrate.
Zusätzlich sind im aktuellen Monat die 10 Euro Erstattung aus den alten bezahlten Kosten tatsächlich auf dem Girokonto eingegangen. Nur für diesen Monat verwenden Sie im Haushaltscheck 2.310 Euro Einkommen, 1.500 Euro Kosten, 390 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Es bleiben 420 Euro vor und 170 Euro nach Reserve. Die laufende Kostenkorrektur und die einmalige Erstattung betreffen unterschiedliche Vorgänge und werden jeweils genau einmal erfasst.
Die aus den Vormonaten noch offenen 30 Euro sind kein verfügbares Geld. Die früher gezahlten 40 Euro gehören nicht nochmals als neue Ausgabe in diesen aktuellen Monat. In Folgemonaten ohne weiteren wirklichen Erstattungseingang gelten wieder 2.300 Euro Einnahmen und 160 Euro Abstand nach Reserve. Die Berechtigung der Korrektur wird im Modell ausdrücklich vorausgesetzt; der Haushaltscheck entscheidet sie nicht.
Kostenaufstellung, Antwort und nächste Fälligkeit dokumentieren
- Vertragsart, Abschlusszeitpunkt und vollständige maßgebliche Unterlagen erfasst?
- Konkrete Kostenposition einschließlich Empfänger, Zeitraum und behaupteter Grundlage benannt?
- Wirklich fehlende Angabe von bloß verlorener Kopie oder anderer Gebührenfrage unterschieden?
- Unbezahlte Forderung, tatsächlich gezahlten Betrag und bereits erhaltene Erstattung getrennt?
- Neuberechnung der Teilzahlungen und berichtigte Vertragsabschrift angefordert?
- Darlehenstilgung und echte Giroauszahlung nicht doppelt als dieselbe Entlastung gezählt?
- Laufende Rate, einmaligen Zufluss und noch offenen Erstattungsrest im Budget getrennt?
Für Rückforderungen sind außerdem § 195 BGB mit der regelmäßigen Dreijahresfrist und § 199 BGB mit Beginn und Höchstfristen zu prüfen. Der regelmäßige Beginn knüpft grundsätzlich an den Jahresschluss bei Anspruchsentstehung und der erforderlichen Kenntnis beziehungsweise grob fahrlässigen Unkenntnis an. Daraus wird hier ohne Ihre tatsächlichen Daten kein persönliches Fristende berechnet. Verlassen Sie sich bei einer nahen Frist nicht allein auf eine noch unbeantwortete Anfrage.
Nutzen Sie einen bestätigten Kontaktweg der Bank und halten Sie die nächste tatsächlich verlangte Fälligkeit fest. Eine Korrekturanfrage ist keine vereinbarte Ratenpause. Lassen Sie einen verbleibenden Streit rechtzeitig individuell prüfen und reagieren Sie auf Gerichtspost unabhängig vom laufenden Schriftwechsel. Eine feste Bearbeitungsdauer oder eine sofortige Auszahlung wird hier nicht zugesagt.
Häufige Fragen
Muss ich Kreditkosten zahlen, die im maßgeblichen Vertrag nicht angegeben sind?
§ 494 Absatz 4 Satz 1 BGB bestimmt, dass nicht angegebene Kosten nicht geschuldet werden. Prüfen Sie zuerst die vollständigen maßgeblichen Vertragsunterlagen mit einbezogenen Anlagen und die genaue Kostenart. Eine fehlende Zeile auf Ihrer ersten Vertragsseite beweist den relevanten Mangel noch nicht.
Wird ein ausgezahlter Kredit durch fehlende Kostenangaben kostenlos?
Das folgt daraus nicht. § 494 enthält unterschiedliche Folgen für einzelne Mängel und lässt den Vertrag bei Empfang oder Inanspruchnahme trotz bestimmter Mängel gültig werden. Aufgenommenes Kapital und berechtigte Zinsen sind von einer nicht geschuldeten Kostenposition zu unterscheiden.
Welche korrigierten Unterlagen kann ich anfordern?
Bei vereinbarten Teilzahlungen verlangt § 494 Absatz 5 deren Neuberechnung unter Berücksichtigung verminderter Zinsen oder Kosten. Absatz 7 betrifft die berichtigte Vertragsabschrift. Bei bestimmtem Rückzahlungszeitpunkt können Sie nach § 492 Absatz 3 außerdem einen Tilgungsplan mit Zahlungsaufteilung verlangen.
Warum sind bei 60 Euro beanstandeten Kosten nur 40 Euro zu erstatten?
Im Modell wurden 20 Euro nie bezahlt und sind als Forderung zu streichen. Nur 40 Euro wurden wirklich bezahlt. Davon sind bereits 10 Euro zurückgeflossen, sodass noch 30 Euro Rückzahlung offen sind. Die berechtigten Kreditraten bleiben davon getrennt.
Kann die Bank die Erstattung zugleich als Tilgung auf dem Kredit verbuchen?
Entscheidend ist der tatsächliche und rechtlich zutreffende Buchungsvorgang. Die im Modell auf das Girokonto ausgezahlten 10 Euro werden nicht zusätzlich als Kredit-Tilgung gezählt, wenn diese Anrechnung nicht erfolgt ist. Verlangen Sie eine klare Zuordnung und vermeiden Sie eine doppelte Entlastung in Ihrer eigenen Rechnung.
Kann ich bis zur Antwort alle Kreditraten stoppen?
Eine Anfrage schafft keine vereinbarte Ratenpause. Welche Rate berechtigt und fällig ist und welche gesetzlichen Korrekturen gelten, ist konkret zu klären. Lassen Sie streitige Punkte vor einer nahen Fälligkeit prüfen und reagieren Sie unabhängig davon auf Gerichtspost.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 26.10.2026.
- § 488 BGB – Kapital, geschuldeter Zins und Fälligkeit
- § 491 BGB – Allgemein-Verbraucherdarlehen und Ausnahmen
- § 492 BGB – Vollständiger Vertrag, Abschrift und Nachholung
- § 494 BGB – Nicht angegebene Kosten und Neuberechnung
- § 812 BGB – Tatsächlich rechtsgrundlose Zahlung zurückfordern
- § 814 BGB – Rückforderung kann ausgeschlossen sein
- § 818 BGB – Umfang und Grenzen der Bereicherung
- § 362 BGB – Zahlung und Erstattung jeweils einmal berücksichtigen
- § 195 BGB – Regelmäßige Verjährungsfrist
- § 199 BGB – Fristbeginn und Höchstfristen
- Artikel 247 § 3 EGBGB – Sonstige Kosten und Anpassungsbedingungen
- Artikel 247 § 6 EGBGB – Klare und verständliche Vertragsangaben
- Artikel 247 § 14 EGBGB – Zeitplan und Zahlungsaufteilung