Krankenhaus-Zuzahlung: 28 Tage und Jahresrechnung prüfen
Gesetzliche Krankenhaus-Zuzahlung prüfen: 10 Euro pro Kalendertag, höchstens 28 Tage im Kalenderjahr. Frühere Zahlungen, Befreiung und Rechnung richtig abgleichen.
In diesem Artikel
Kurzantwort
Für volljährige gesetzlich Versicherte beträgt die gesetzliche Zuzahlung zur vollstationären Krankenhausbehandlung grundsätzlich zehn Euro je Kalendertag für längstens 28 Tage im Kalenderjahr. Mehrere Aufenthalte beginnen diese Grenze nicht jeweils neu. Prüfen Sie frühere einschlägige Zahlungen, besondere Anrechnung und eine mögliche Befreiung. Die Regel gilt nicht pauschal für alle Behandlungsformen oder sämtliche Gesundheitskosten. Wird nur eine noch unbezahlte Rechnung gekürzt, ist die gestrichene Differenz kein Geldeingang.
Gesetzliche Krankenhaus-Zuzahlung von anderen Rechnungen unterscheiden
Amtliche Originale geprüft am 3. November 2026 (UTC), Deutschland. Dieser Leitfaden betrifft volljährige gesetzlich Krankenversicherte und die gesetzliche Zuzahlung zur vollstationären Krankenhausbehandlung. Er bewertet keine Behandlung und keine medizinische Notwendigkeit.
§ 39 SGB V unterscheidet mehrere Behandlungsformen. Die hier behandelte Zahlungspflicht steht in Absatz 4 und knüpft an die vollstationäre Behandlung an. Übertragen Sie sie nicht allein wegen eines Krankenhausbesuchs auf ambulante, teilstationäre, tagesstationäre oder stationsäquivalente Leistungen. Auch private Versicherungsverträge und gesonderte Wahlleistungen werden mit diesem Modell nicht abgerechnet.
Für Versicherte, die das 18. Lebensjahr vollendet haben, verweist § 39 Absatz 4 auf den Betrag aus § 61 SGB V Satz 2: 10 Euro je Kalendertag, innerhalb eines Kalenderjahres für längstens 28 Tage. Das sind im abgegrenzten Krankenhausfall höchstens 280 Euro dieser gesetzlichen Zuzahlung, vorbehaltlich weiterer Anrechnung oder Befreiung. Es ist keine Obergrenze für sämtliche möglichen Gesundheitsausgaben.
| Rechnungsposition | Erste Prüfung |
|---|---|
| Gesetzliche Zuzahlung zur vollstationären Behandlung | Alter, Behandlungsform, Kalenderjahr, Tage, frühere Zahlungen und Befreiung abgleichen. |
| Gesonderte Wahlleistung oder andere private Vereinbarung | Eigene Vertrags- und Abrechnungsgrundlage prüfen; die 28-Tage-Regel nicht pauschal übertragen. |
| Laufender Krankenversicherungsbeitrag | Andere Zahlungspflicht, keine zusätzliche Krankenhaus-Zuzahlung. |
Die 28 Tage gelten für das Kalenderjahr, nicht je Klinikaufenthalt
Entscheidend ist nach § 39 SGB V Absatz 4 das Kalenderjahr. Bei mehreren vollstationären Aufenthalten beginnen nicht für jedes Krankenhaus erneut 28 Zuzahlungstage. Stellen Sie deshalb alle einschlägigen Aufenthalte desselben Jahres mit den tatsächlichen Zahlungen zusammen.
Die Norm nennt außerdem bestimmte bereits im Kalenderjahr geleistete Rehabilitations-Zuzahlungen als Anrechnungspositionen: die dort bezeichnete Zahlung an einen Rentenversicherungsträger sowie die Zahlung nach § 40 Absatz 6 Satz 1 SGB V. Daraus wird hier nicht jede beliebige Reha-, Medikamenten- oder Fahrtkostenquittung pauschal als Krankenhaus-Tag abgezogen. Lassen Sie solche Belege von Krankenkasse und Abrechnungsstelle genau zuordnen.
Bei einem Aufenthalt über den Jahreswechsel müssen die betroffenen Tage den jeweiligen Kalenderjahren zugeordnet werden. Die Modellrechnung unten bleibt vollständig in 2026 und berechnet keinen Jahreswechsel. Auch die genaue Zahl der Kalendertage ist eine Eingangsgröße: Verlangen Sie eine nach Datum nachvollziehbare Aufstellung, statt nur aus einer Zahl von Übernachtungen eine Rechnung abzuleiten.
Notieren Sie Klinik, Behandlungsform, Aufnahme- und Entlassungsangaben, berechnete Tage, Zahlung und Quittung. Nach § 61 SGB V sind geleistete Zuzahlungen zu quittieren; dafür besteht kein Vergütungsanspruch. Bewahren Sie diese Belege auch dann auf, wenn der nächste Aufenthalt in einer anderen Klinik stattfindet.
Eine persönliche Belastungsgrenze kann zusätzlich wichtig sein
Die Krankenhaus-Tagesgrenze ist nicht dieselbe Prüfung wie die persönliche jährliche Belastungsgrenze nach § 62 SGB V. Wird die dort maßgebliche Grenze im Kalenderjahr erreicht, sieht die Norm eine Bescheinigung der Krankenkasse vor, dass für den Rest des Jahres keine Zuzahlungen mehr zu leisten sind.
Für diese Prüfung sind unter anderem die maßgeblichen Bruttoeinnahmen zum Lebensunterhalt, die gesetzlich einzubeziehenden Haushaltsangehörigen, bisherige Zuzahlungen und besondere Fallregeln relevant. Eine chronische Erkrankung allein wird hier nicht als bereits geprüfte Befreiung bestätigt. Dieser Beitrag berechnet keine individuelle Belastungsgrenze und ersetzt keine Feststellung der Krankenkasse.
Fragen Sie die Kasse daher gesondert nach den benötigten Nachweisen und einer für das betreffende Jahr bestehenden Befreiung. Im folgenden Modell ist verbindlich geklärt, dass keine solche Befreiung und keine weitere Kürzung greifen. Erst unter dieser ausdrücklichen Voraussetzung wird der verbleibende Krankenhausbetrag berechnet.
Modell: Nach zwölf bezahlten Tagen bleiben im zweiten Aufenthalt sechzehn
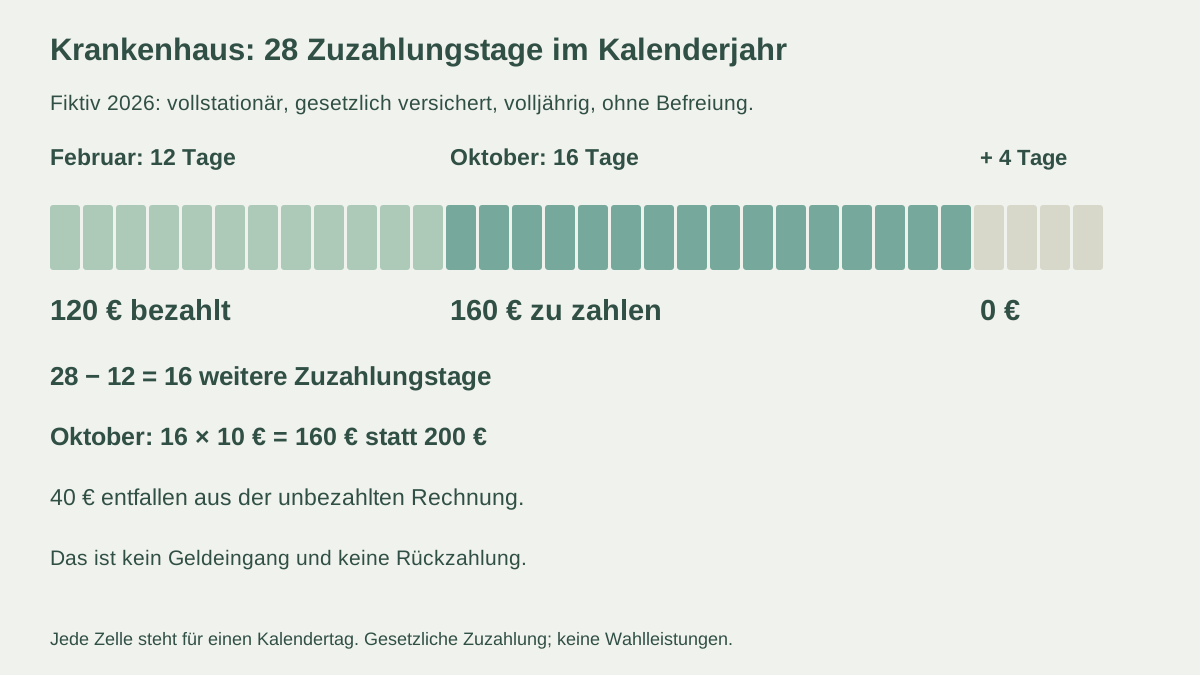
Eigener fiktiver Fall: Eine bereits vor beiden Aufenthalten volljährige Person ist gesetzlich krankenversichert. Im Februar 2026 sind zwölf eindeutig zugeordnete vollstationäre Kalendertage erfasst und 12 × 10 = 120 Euro tatsächlich bezahlt. Im Oktober folgen zwanzig weitere, nicht überlappende vollstationäre Kalendertage desselben Jahres. Alle Tageszahlen und Zuordnungen sind rechtlich geklärt.
Es gibt keine anderen einschlägigen Aufenthalte, anzurechnenden Reha-Zahlungen, Befreiung nach § 62, privaten Zusatzleistungen, Gebühren, Zinsen, Gegenforderungen oder sonstigen Ansprüche in diesem Rechenfenster. Für Oktober werden zunächst 20 × 10 = 200 Euro verlangt; diese Rechnung ist noch vollständig unbezahlt.
| Abgleich 2026 | Rechnung |
|---|---|
| Jährliche Grenze dieser Zuzahlung | 28 Tage |
| Bereits zugeordnete und bezahlte Februartage | 12 Tage, 120 Euro |
| Verbleibende Zuzahlungstage | 28 − 12 = 16 Tage |
| Vom Oktoberaufenthalt noch zu berechnen | 16 × 10 = 160 Euro |
| Oktobertage außerhalb des verbleibenden Umfangs | 20 − 16 = 4 Tage |
| Aus der unbezahlten Rechnung zu streichen | 200 − 160 = 40 Euro |
| Gesamte gesetzliche Krankenhaus-Zuzahlung im Modelljahr | 120 + 160 = 280 Euro |
Die zuständige Abrechnungsstelle korrigiert nach vollständigem Nachweis die noch unbezahlte Oktoberrechnung verbindlich auf 160 Euro. Der Betrag wird im November tatsächlich vollständig richtig bezahlt und zugeordnet. Nach § 362 BGB zählt die bewirkte Leistung; aus dieser abgegrenzten korrigierten Rechnung bleibt dann nichts offen.
Die gestrichenen 40 Euro waren nie bezahlt. Sie sind deshalb kein Geldeingang und keine Rückzahlung. Ebenso werden die bereits im Februar gezahlten 120 Euro nicht nochmals neben den 160 Euro für Oktober verlangt. 32 Aufenthaltstage und 28 Zuzahlungstage sind unterschiedliche Größen.
Im Zahlungsmonat 160 Euro einplanen, keinen erfundenen Rückfluss
Eigenes vollständiges Novemberbudget zur tatsächlich bezahlten korrigierten Rechnung: 2.750 Euro verfügbare gewöhnliche Nettoeinnahmen, 1.770 Euro sämtliche gewöhnlichen Fix- und Lebenshaltungskosten ohne die gesonderte Krankenhaus-Zuzahlung, 280 Euro sämtliche eigenen Kreditraten und 300 Euro Wunschreserve. Keine der hier zusätzlichen 160 Euro steckt schon in den 1.770 Euro. Die taggenaue Deckung ist gesichert, eine Überziehung ist nicht erforderlich.
Ohne die Sonderausgabe bleiben 2.750 − 1.770 − 280 = 700 Euro vor und 400 Euro nach Reserve. Mit der wirklichen Novemberzahlung sind die vollständigen Kosten 1.770 + 160 = 1.930 Euro. Damit bleiben 2.750 − 1.930 − 280 = 540 Euro vor und 240 Euro nach Reserve.
Der Haushaltscheck für Kreditbelastung verwendet dafür 2.750 Euro Einkommen, 1.930 Euro Fixkosten, 280 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Die 160 Euro sind eine einmalige Ausgabe im angenommenen tatsächlichen Zahlungsmonat, keine neue monatliche Kreditrate. Die alten 120 Euro aus Februar gehören nicht erneut in diesen Novemberplan. Die gestrichenen 40 Euro erhöhen die Einnahmen nicht.
Das Aufnahmedatum, der Zeitraum der Behandlung und der tatsächliche Zahlungsmonat sind getrennt zu erfassen. Für reale Fälle müssen zusätzliche Gesundheitskosten und die wirklichen Fälligkeiten ergänzt werden. Eigene Kreditpflichten nach § 488 BGB werden durch eine Rechnungsanfrage nicht automatisch verändert. Der Rechner entscheidet weder den Versicherungsstatus noch die Berechtigung einer Krankenhausrechnung.
Mit Quittungen die konkrete Jahresanrechnung klären
- Gesetzliche Zuzahlung von Beitrag, Wahlleistung und sonstigen Kosten unterschieden?
- Volljährigkeit und tatsächlich erfasste vollstationäre Behandlung geklärt?
- Kalendertage und Kalenderjahr jeder Rechnung nachvollzogen?
- Frühere einschlägige Zahlungen im selben Jahr mit Belegen vorgelegt?
- Mögliche Reha-Anrechnung und persönliche Befreiung gesondert bei der Kasse geprüft?
- Unbezahlte Forderungskorrektur von echter Rückzahlung unterschieden?
- Nur den wirklich zu zahlenden Betrag im passenden Monat einmal erfasst?
Eine konkrete Anfrage kann lauten: „Bitte erläutern Sie die gesetzliche Krankenhaus-Zuzahlung zu Aufenthalt [Zeitraum] und Rechnung [Nummer]. Im selben Kalenderjahr habe ich die beigefügten Zahlungen für [zutreffende Aufenthalte] bereits geleistet. Bitte prüfen Sie die Anrechnung und verbleibenden Tage nach § 39 Absatz 4 SGB V sowie meinen gegebenenfalls bestehenden Befreiungsnachweis. Bitte teilen Sie die korrigierte Forderung, die berücksichtigten Zahlungen und die passende Zahlungsfrist nachvollziehbar mit.“ Verwenden Sie nur zutreffende Angaben und bekannte sichere Kontakte.
Bestehen stattdessen Beitragsrückstände bei der Krankenkasse, erklärt der Leitfaden zu Krankenkassenbeiträgen und Ratenvereinbarung diesen anderen Vorgang. Die 28-Tage-Regel erlässt keine laufenden Krankenversicherungsbeiträge. Verändert sich während der Krankheit das verfügbare Einkommen, hilft der Prüfplan zu Krankengeld und Kreditfälligkeit bei Betrag und Zahlungstermin. Eine geklärte Krankenhausrechnung bestätigt keinen bestimmten Krankengeldeingang.
Häufige Fragen
Gilt die 28-Tage-Grenze für jeden Krankenhausaufenthalt neu?
Nein. § 39 Absatz 4 SGB V knüpft die gesetzliche Zuzahlung zur vollstationären Behandlung an das Kalenderjahr. Mehrere einschlägige Aufenthalte und bereits geleistete Zahlungen desselben Jahres müssen zusammen abgeglichen werden.
Muss jeder Krankenhausbesucher zehn Euro am Tag bezahlen?
Dieser Beitrag behandelt volljährige gesetzlich Versicherte und die vollstationäre Krankenhausbehandlung. Andere Behandlungsformen, private Verträge und Wahlleistungen werden nicht allein wegen eines Krankenhausbesuchs derselben Rechnung unterworfen. Befreiungen und Anrechnungen sind zusätzlich zu prüfen.
Sind 280 Euro die Grenze für alle meine Gesundheitsausgaben?
Nein. Der Betrag betrifft höchstens 28 Tage zu zehn Euro in dem hier abgegrenzten gesetzlichen Krankenhausfall. Andere Kosten haben eigene Grundlagen. Zusätzlich kann die persönliche jährliche Belastungsgrenze nach § 62 SGB V wichtig sein; sie ist gesondert mit der Krankenkasse zu klären.
Warum werden im Modell für zwanzig Oktobertage nur 160 Euro berechnet?
Im Februar wurden bereits zwölf einschlägige Tage desselben Jahres mit 120 Euro bezahlt. Von 28 bleiben daher sechzehn weitere Zuzahlungstage. Für diese sind 160 Euro anzusetzen; vier weitere Oktobertage fallen im geschlossenen Modell nicht mehr unter die gesetzliche Zahlung.
Bekomme ich die gestrichenen 40 Euro im Beispiel ausgezahlt?
Nein. Die ursprüngliche 200-Euro-Rechnung war vollständig unbezahlt und wird auf 160 Euro korrigiert. Die 40 Euro wurden nie gezahlt und sind deshalb weder eine Rückzahlung noch ein neuer Geldeingang. Bereits bezahlte reale Überbeträge brauchen einen eigenen Abgleich.
Welche Werte passen im Beispiel in den Haushaltscheck?
Im tatsächlichen November-Zahlungsmonat 2.750 Euro Einnahmen, 1.930 Euro vollständige Kosten, 280 Euro bestehende Raten, null Euro neue Rate und 300 Euro Reserve. Die Kosten enthalten die 160 Euro einmalige Krankenhauszahlung. Nach Reserve bleiben 240 Euro; alte Februarzahlungen werden nicht erneut abgezogen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 03.11.2026.