Inkasso per SMS oder Messenger: Absender und Forderung sicher prüfen
Inkasso nur im Chat? Prüfen Sie Textform, fehlende Angaben und die Herkunft über unabhängige Kontakte. Mit Entscheidungscheck und Beispiel für eine ungeklärte Betragsdifferenz.
In diesem Artikel
Kurzantwort
Zahlen Sie nach einer unbekannten Inkasso-SMS nicht vorschnell über den mitgeschickten Link. Sichern Sie die Nachricht und klären Sie den behaupteten Anbieter sowie das Aktenzeichen über unabhängig ermittelte Kontakte. SMS oder Messenger allein machen eine Forderung weder echt noch unwirksam. Prüfen Sie Textform, die bereits übermittelten Pflichtangaben und die konkrete Forderung getrennt. Ein Registereintrag bestätigt nicht automatisch jede Nachricht oder den verlangten Betrag. Gerichtspost hat eigene Fristen.
Sichern Sie die Nachricht und wählen Sie einen unabhängigen Kontaktweg
Dieser Leitfaden betrifft die außergerichtliche Zahlungsaufforderung eines Inkassodienstleisters gegenüber einer Privatperson in Deutschland. Eine Forderung aus Ihrer gewerblichen oder selbstständigen Tätigkeit gehört nach § 13a Absatz 5 RDG nicht zu dieser Privatpersonenregel. Der Forderungsgrund und die Rolle des Absenders müssen getrennt geprüft werden.
Halten Sie den vollständigen Text, sichtbaren Absender, Telefonnummer oder Profil, Empfangstag, Aktenzeichen und angezeigte Zieladresse eines Links fest. Speichern Sie die Nachricht und eine lesbare Kopie. Eine spätere Notiz nur über den Gesamtbetrag lässt die entscheidenden Angaben zur Forderung offen.
Bis der Absender unabhängig geklärt ist, verwenden Sie den Zahlungslink und neu mitgeteilte Bankverbindungen nicht zur Zahlung. Suchen Sie den bekannten Vertragspartner anhand Ihrer Unterlagen auf und fragen Sie, ob der Vorgang an den genannten Dienstleister übergeben wurde. Ein bekannt klingender Firmenname in einem Profil reicht für diese Verbindung nicht aus. Die allgemeine Prüfung von Inkassoschreiben ergänzt die nachfolgenden Schritte für digitale Nachrichten.
SMS oder Messenger allein machen die Forderung nicht unwirksam
Für die gesetzliche Textform nennt § 126b BGB eine lesbare Erklärung mit genanntem Erklärenden auf einem dauerhaften Datenträger. Entscheidend ist unter anderem, dass eine persönlich adressierte Erklärung für einen angemessenen Zeitraum gespeichert oder aufbewahrt und unverändert wiedergegeben werden kann. Die Norm verlangt dafür keine handschriftliche Unterschrift.
Daraus lässt sich nicht pauschal ableiten, dass nur ein Papierbrief zählt oder jede beliebige Chatnachricht genügt. Prüfen Sie bei der konkreten Nachricht Lesbarkeit, benannten Absender und Speicherung. Bei selbst verschwindenden Inhalten oder einer bloßen Weiterleitung auf wechselnde Portaltexte bleibt zu klären, welche vollständige Erklärung tatsächlich übermittelt und dauerhaft zugänglich gemacht wurde.
Ein Screenshot hilft Ihnen bei der Dokumentation. Er beantwortet aber nicht automatisch jede Rechtsfrage zur ursprünglichen Übermittlung. Bitten Sie bei fehlender vollständiger Erklärung um die Angaben in einer nachvollziehbar speicherbaren Form. Ob die Forderung besteht, ist nochmals eine eigene Frage: Eine gute PDF oder eine richtige Textform beweist den behaupteten Vertrag nicht.
Welche Informationen müssen bei der ersten Geltendmachung vorliegen?
§ 13a Absatz 1 RDG verlangt von registrierten Inkassodienstleistern klare, verständliche Informationen in Textform bei der ersten Geltendmachung gegenüber einer Privatperson. Es geht um den ganzen bereits übermittelten Vorgang: Eine spätere kurze Erinnerung kann auf früher erhaltene vollständige Angaben folgen. Prüfen Sie deshalb auch vorherige Briefe, E-Mails und Anlagen.
| Information | Abgleich mit Ihren Unterlagen |
|---|---|
| Auftraggeber | Name oder Firma und grundsätzlich Anschrift; eine dargelegte Ausnahme wegen überwiegender schutzwürdiger Interessen ist gesondert zu prüfen. |
| Forderungsgrund | Bei Vertrag konkreter Gegenstand und Abschlussdatum; bei unerlaubter Handlung Art und Datum. |
| Geforderte Zinsen | Verzinste Forderung, Zinssatz und Zeitraum; bei erhöhtem Satz zusätzlicher Hinweis und Begründung. |
| Inkassokosten | Art, Höhe und Entstehungsgrund. |
| Umsatzsteuer auf Kosten | Wenn verlangt, Erklärung zur fehlenden Vorsteuerabzugsmöglichkeit des Auftraggebers. |
| Anderweitig ermittelte Anschrift | Wenn betroffen, Hinweis zur Ermittlung und zum Melden möglicher Fehler. |
| Aufsichtsbehörde | Bezeichnung, Anschrift und elektronische Erreichbarkeit. |
Auf entsprechende Anfrage sind nach Absatz 2 der ursprüngliche Forderungsinhaber und bei Verträgen wesentliche Umstände des Vertragsschlusses unverzüglich in Textform mitzuteilen. Ein Aktenzeichen, ein Gesamtbetrag und „sofort hier bezahlen“ beantworten diese Punkte nicht. Fehlende Angaben lassen Sie konkret ergänzen; sie beweisen weder automatisch Betrug noch den Wegfall einer tatsächlich bestehenden Hauptforderung.
Tritt der Absender als Rechtsanwalt auf, gelten die eigenen Informationspflichten aus § 43d BRAO. Auch eine eigene Mahnung Ihres Vertragspartners ist von der ersten Forderung eines registrierten Inkassodienstleisters zu unterscheiden. Stellen Sie daher zuerst fest, in welcher Rolle Zahlung verlangt wird.
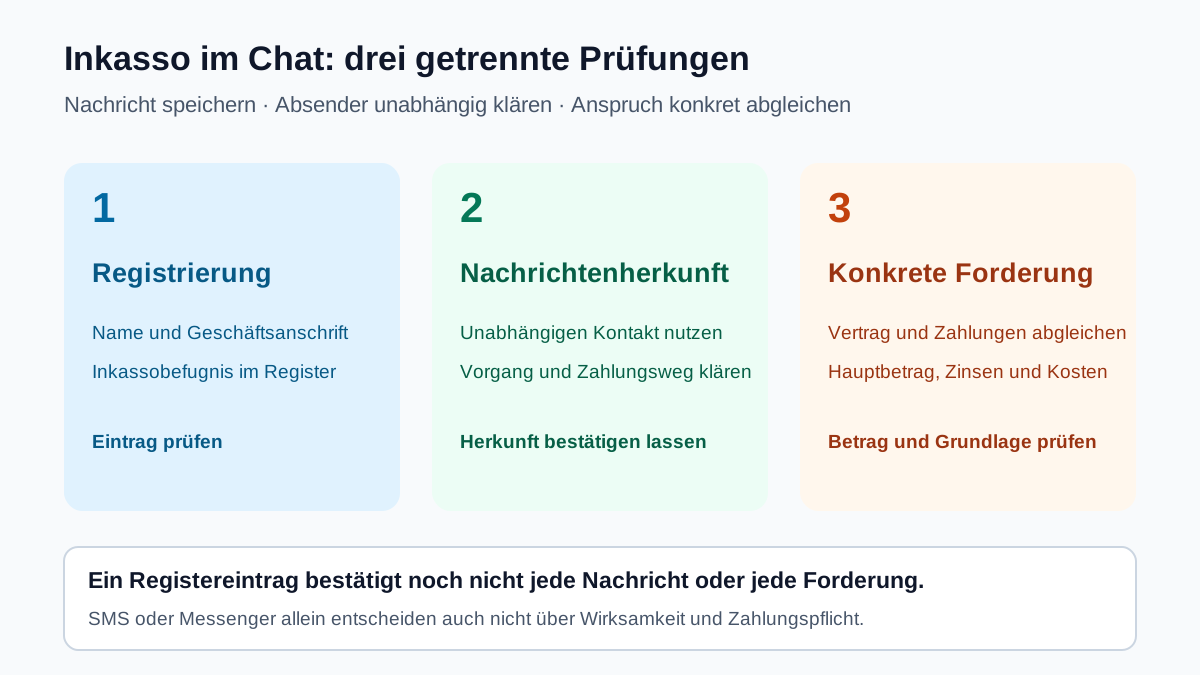
Registereintrag, Nachrichtenabsender und Forderung sind drei Prüfungen
Das Bundesamt für Justiz beschreibt den offiziellen Zugang zum Rechtsdienstleistungsregister. Öffnen Sie diesen Weg selbst und nutzen Sie die dortige Registersuche. § 10 RDG regelt registrierte Inkassodienstleistungen; § 16 RDG sieht die unentgeltliche Einsicht und veröffentlichte Namen, Geschäftsanschriften und den Befugnisumfang vor.
- Registrierung: Stimmen vollständiger Name, Geschäftsanschrift und Inkassobefugnis mit dem behaupteten Anbieter überein?
- Nachrichtenherkunft: Bestätigt dieser Anbieter über einen unabhängig ermittelten Kontakt das Aktenzeichen und den Kommunikations- beziehungsweise Zahlungsweg?
- Konkrete Forderung: Passen Vertrag, Leistung, Rechnungen, frühere Zahlungen, Fälligkeit und Nebenpositionen zu Ihren Unterlagen?
Telefonnummer und E-Mail können nach § 16 RDG mit entsprechender Einwilligung im Register veröffentlicht werden; ihr Fehlen dort ist daher kein eigenständiger Betrugsbeweis. Nutzen Sie einen nachvollziehbaren offiziellen Kontakt und den bekannten Auftraggeber für die weitere Klärung.
Ein echter Registereintrag bestätigt nicht automatisch, dass eine konkrete Nachricht tatsächlich von dieser Stelle stammt. Ebenso bestätigt eine authentische Nachricht nicht den Anspruch in genau der verlangten Höhe. Notieren Sie, welche der drei Prüfungen noch offen ist. Es wurde für diesen Artikel kein bestimmtes Unternehmen und keine persönliche Forderung als echt bestätigt.
Beispiel: 210 Euro in der Nachricht, aber 10 Euro noch ohne Zuordnung
Das folgende Beispiel ist frei erfunden und keine zulässige Gebührenpauschale: Eine Nachricht verlangt 210 Euro. In einer danach unabhängig eingeholten Aufstellung werden 180 Euro Hauptforderung, 18 Euro Inkassokosten und 2 Euro Zinsen genannt. Ob diese Positionen rechtlich geschuldet sind, ist noch ungeprüft.
| Behauptete Position im eigenen Beispiel | Betrag |
|---|---|
| Hauptforderung | 180 Euro |
| Inkassokosten | 18 Euro |
| Zinsen | 2 Euro |
| Summe der benannten Positionen | 200 Euro |
| In der Nachricht geforderter Gesamtbetrag | 210 Euro |
| Noch nicht erklärte Differenz | 10 Euro |
Rechnung: 180 + 18 + 2 = 200 Euro; 210 − 200 = 10 Euro ungeklärte Differenz. Bitten Sie um Art, Grundlage und Berechnung dieses Unterschieds. Erfinden Sie dafür nicht selbst eine „SMS-Gebühr“. Die bereits benannten 18 Euro sind ebenfalls nur behauptete Kosten und noch kein geprüfter Anspruch.
Der Inkasso-Kosten-Check sortiert die einzelnen Beträge und offenen Prüfpunkte. Für die vollständige geforderte Summe können Sie die ungeklärten 10 Euro vorläufig als „Weitere Kosten“ erfassen und den Status „Noch nicht geprüft“ wählen. Das dient der Übersicht und bestätigt diese Position nicht. Der Check prüft weder den Nachrichtenabsender noch die Registrierung.
Antworten Sie erst über einen bestätigten Kontakt
Wenn der Vorgang über einen unabhängig überprüften Kontakt bestätigt wurde, teilen Sie Ihre konkrete Rückfrage mit. Übermitteln Sie nur dazu nötige Angaben; ein unbekannter Chatkontakt braucht keine Bankzugänge, TAN, vollständigen Kontoauszüge oder vorschnell versandten Ausweiskopien.
Zu der Nachricht vom [Datum], Aktenzeichen [Nummer]: Bitte übersenden Sie die bei erster Geltendmachung erforderlichen Angaben in nachvollziehbar speicherbarer Textform, insbesondere Auftraggeber, konkreten Forderungsgrund und die vollständige Zins- und Kostenaufstellung. Auf entsprechende Anfrage bitte ich außerdem um den ursprünglichen Forderungsinhaber und die wesentlichen Umstände des behaupteten Vertragsschlusses. Meine konkrete Rückfrage betrifft [tatsächlich fehlende Angabe oder Betragsdifferenz]. Mit dieser Anfrage bestätige ich keine bislang ungeprüfte Forderung.
Wenn Sie nach Unterlagenabgleich tatsächlich keinen solchen Vertrag geschlossen haben, benennen Sie dies stattdessen ausdrücklich und bestreiten Sie den betreffenden Anspruch. Behaupten Sie nicht ohne Prüfung „kein Vertrag“, wenn nur die Erinnerung fehlt. Eine reine Bitte um Angaben ist auch nicht dasselbe wie ein begründetes Bestreiten.
Fordert die Nachricht eine Ratenzusage oder ein Anerkenntnis, prüfen Sie deren Inhalt gesondert. § 13a Absätze 3 und 4 RDG verlangen vorherige Hinweise auf Vereinbarungskosten beziehungsweise die möglichen Folgen eines Schuldanerkenntnisses. „Ich zahle bestimmt, schicken Sie nur den Link“ ist keine hilfreiche Standardantwort bei ungeklärtem Anspruch. Den Ablauf nach geklärter Forderung erklärt der Ratgeber zum Inkassoverfahren.
Kurze Chatfrist, Verzug und Gerichtspost auseinanderhalten
Eine selbst gesetzte knappe Frist in einer Nachricht entscheidet allein noch nicht über Verzug und Kosten. Nach § 286 BGB sind unter anderem Fälligkeit und eine Mahnung oder deren gesetzliche Ausnahmen maßgeblich; bei kalendermäßig festgelegter Leistung kann eine zusätzliche Mahnung entbehrlich sein. Die 30-Tage-Regel für Entgeltforderungen setzt gegenüber Verbrauchern den besonderen Hinweis voraus. Auch der nicht zu vertretende Umstand ist in der Norm geregelt. Ignorieren Sie einen tatsächlich offenen Vorgang deshalb nicht nur wegen des Nachrichtentyps.
Ein gerichtlicher Mahnbescheid ist eine andere Verfahrensstufe. § 692 ZPO nennt die Aufforderung zur Zahlung oder Mitteilung des Widerspruchsumfangs innerhalb von zwei Wochen seit Zustellung sowie den Hinweis, dass das Gericht den Anspruch noch nicht inhaltlich geprüft hat. Eine Antwort im Messenger an ein Inkassobüro ersetzt die erforderliche Reaktion beim Gericht nicht. Nutzen Sie den Leitfaden zum Mahnbescheid und sichern Sie dessen Zustellungsdatum.
Entscheidungscheck nach der ersten digitalen Nachricht
| Ihr Stand | Nächster sinnvoller Schritt |
|---|---|
| Nur unbekannter Absender und Zahlungslink | Nachricht sichern; behaupteten Anbieter und Auftraggeber unabhängig kontaktieren, bevor Sie bezahlen oder Daten senden. |
| Anbieter bestätigt, erste Angaben fehlen | Früheren Schriftverkehr abgleichen und konkrete Informationen in speicherbarer Form anfordern. |
| Absender geklärt, Betrag passt nicht | Einzelpositionen und frühere Zahlungen abgleichen; Differenz und ihre Grundlage erklären lassen. |
| Anspruch nach Prüfung ganz oder teilweise falsch | Konkrete Einwendung über bestätigten Kontakt mitteilen und Nachweis der Übermittlung bewahren. |
| Gerichtlicher Bescheid zugestellt | Gerichtsfrist und erforderliche gerichtliche Reaktion sofort gesondert behandeln. |
Bewahren Sie den vollständigen Vorgang zusammen auf: ursprüngliche Nachricht, unabhängige Bestätigung, Forderungsaufstellung, Ihre Unterlagen und versandte Antwort. Wenn bereits eine Zahlung an einen unklaren Empfänger erfolgte, klären Sie diese umgehend über den bekannten Bankkontakt. Eine Beschwerde beim Bundesamt für Justiz ersetzt weder die Prüfung der Schuld noch eine gerichtliche Frist.
Häufige Fragen
Ist Inkasso per SMS automatisch unwirksam?
Nein. Der Nachrichtentyp allein entscheidet das nicht. Für gesetzliche Textform müssen unter anderem eine lesbare Erklärung, ein genannter Erklärender und die Voraussetzungen eines dauerhaften Datenträgers vorliegen. Pflichtangaben und tatsächlicher Anspruch sind zusätzlich zu prüfen.
Beweist ein Registereintrag, dass die SMS echt ist?
Er bestätigt die dort veröffentlichte Registrierung, aber allein nicht die Herkunft Ihrer konkreten Nachricht. Lassen Sie Aktenzeichen und Zahlungsweg über einen unabhängig überprüften Kontakt bestätigen und prüfen Sie danach den Anspruch mit Ihren Unterlagen.
Darf eine spätere Erinnerung kürzer als die erste Inkassoforderung sein?
Prüfen Sie den gesamten bereits übermittelten Vorgang. Die Erstinformationspflicht knüpft an die erste Geltendmachung gegenüber einer Privatperson an; eine Folgeerinnerung kann auf früher erhaltene vollständige Angaben folgen. Fehlen diese auch dort, fordern Sie die konkreten Informationen an.
Reicht meine Messenger-Antwort auch bei einem gerichtlichen Mahnbescheid?
Nein. Ein zugestellter gerichtlicher Mahnbescheid verlangt eine gesonderte fristgerechte Reaktion gegenüber dem Gericht. Die Antwort an ein Inkassobüro oder die noch laufende Absenderprüfung ersetzt sie nicht.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 14.10.2026.
- § 13a RDG – Erstinformation und Nachfragen gegenüber Privatpersonen
- § 126b BGB – Lesbarkeit und dauerhafter Datenträger
- § 10 RDG – Registrierte Inkassodienstleistungen
- § 16 RDG – Öffentliche Registerangaben
- Bundesamt für Justiz – Offizieller Zugang zum Rechtsdienstleistungsregister
- § 43d BRAO – Informationspflichten beim anwaltlichen Inkasso
- § 286 BGB – Fälligkeit, Mahnung und Verzugsausnahmen
- § 692 ZPO – Mahnbescheid und gesonderte Gerichtsreaktion