Genossenschaft kündigen: Geschäftsguthaben und Auszahlung prüfen
Genossenschaft verlassen: Geschäftsjahr, Form, Satzungsfrist, bilanzbezogenes Guthaben und Auszahlung mit Ausnahmen prüfen. Mit Checkliste und Beispiel.
In diesem Artikel
Kurzantwort
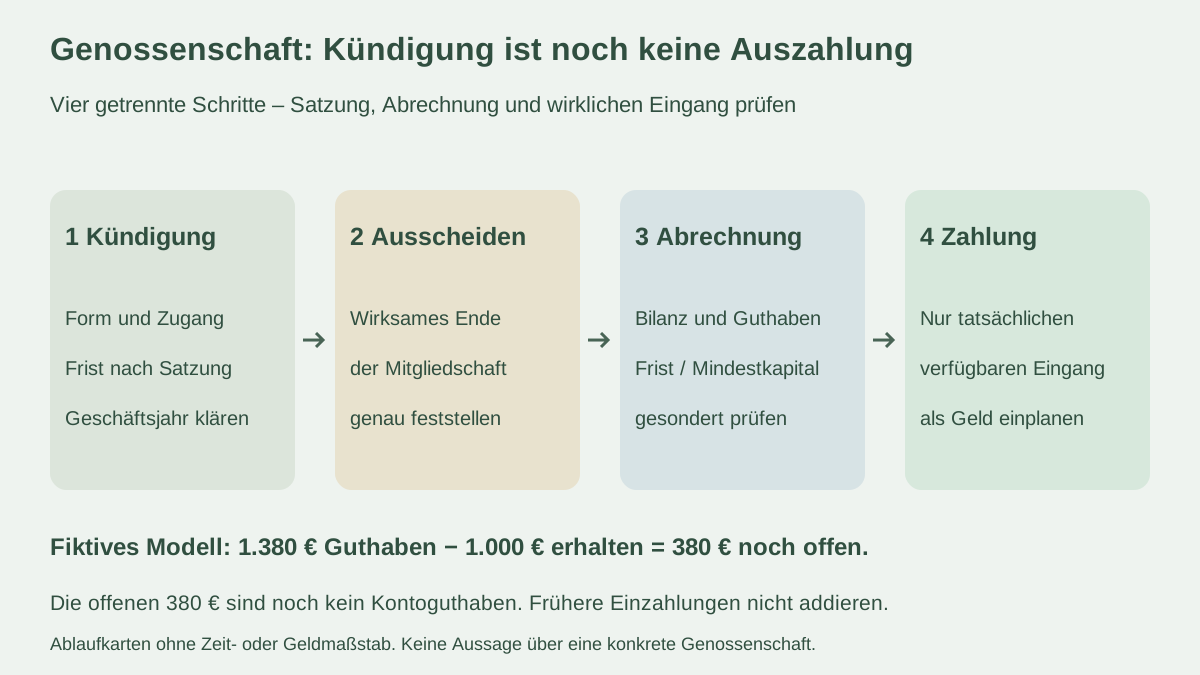
Die Kündigung einer Genossenschaftsmitgliedschaft und die Auszahlung des Geschäftsguthabens sind getrennte Schritte. Prüfen Sie Geschäftsjahr, Satzungsfrist, Form und Zugang sowie anschließend die bilanzbezogene Abrechnung. Die Sechsmonatsregel des § 73 GenG gilt ausdrücklich vorbehaltlich abweichender Satzungsregeln und einer möglichen Mindestkapitalsperre. Frühere Einzahlungen sind keine garantierte Auszahlungssumme. Im Haushalt zählt nur Geld, das tatsächlich verfügbar eingeht.
Geschäftsanteil, Geschäftsguthaben und Mietkaution auseinanderhalten
Amtliche Originale geöffnet am 2. November 2026 (UTC), Deutschland. Dieser Leitfaden betrifft den ordentlichen Austritt eines privaten Mitglieds aus einer eingetragenen Genossenschaft und die anschließende Auseinandersetzung. Insolvenz, Auflösung, Ausschluss, Erbfall und besondere Beteiligungsformen sind nicht der hier berechnete Hauptfall. Es handelt sich um keine Empfehlung einer konkreten Genossenschaft.
Der Geschäftsanteil und das tatsächlich geführte Geschäftsguthaben sind verschiedene Größen. § 7 GenG verlangt Satzungsregeln zu Geschäftsanteil und Einzahlungen. § 19 GenG regelt die Verteilung von Gewinn und Verlust und erlaubt bestimmte abweichende Satzungsregeln. Deshalb ist weder eine eingezahlte Beitragssumme noch die Zahl der Anteile allein eine Zusage, dass genau dieser Betrag bei Austritt vollständig ausgezahlt wird.
Bei einer Wohnungsgenossenschaft ist außerdem zu unterscheiden, ob Geld als genossenschaftliche Beteiligung oder als vertragliche Mietsicherheit geleistet wurde. Für eine Wohnraum-Mietsicherheit enthält § 551 BGB einen eigenen Rahmen. Der Leitfaden zur Mietkautionsabrechnung betrifft diesen anderen Anspruch; seine Regeln werden nicht allein wegen desselben Wohnungsbezugs auf Geschäftsguthaben übertragen.
Prüfen Sie Beitrittsunterlagen, Mitgliedsnummer, Anteilskonto, Satzung und gegebenenfalls den gesonderten Miet- oder Nutzungsvertrag. Der Beitrag entscheidet nicht, welche Auswirkungen ein Mitgliedschaftsende nach Ihren konkreten Verträgen auf die weitere Wohnungsnutzung hat. Klären Sie diese Verknüpfung vor einer bindenden Erklärung.
Kündigung: Geschäftsjahr, Satzungsfrist, Form und Zugang prüfen
§ 65 GenG Absatz 1 gibt ein Kündigungsrecht. Nach dem heute geöffneten Absatz 2 ist die Kündigung nur zum Schluss eines Geschäftsjahres und mindestens drei Monate vor dessen Ablauf in Textform zu erklären; die Satzung kann Schriftform vorschreiben. Sie kann auch eine längere Kündigungsfrist bis höchstens fünf Jahre bestimmen. Die Dreimonatsregel ist somit keine Garantie eines Austritts drei Monate nach jeder beliebigen Nachricht.
Die besondere Möglichkeit einer bis zu zehnjährigen Frist betrifft nach Absatz 2 die dort bezeichneten Genossenschaften mit mehr als drei Vierteln Unternehmer-Mitgliedern und die satzungsmäßige Sicherung der Finanzierung des Anlagevermögens für die Unternehmer. Das ist kein pauschaler Zehnjahresrahmen für jedes private Mitglied.
Textform nach § 126b BGB verlangt eine lesbare Erklärung mit genannter Person des Erklärenden auf einem dauerhaften Datenträger. Die gesetzliche Schriftform beschreibt § 126 BGB gesondert, insbesondere mit eigenhändiger Unterzeichnung der Urkunde. Welche konkrete Übermittlung eine Satzung mit Schriftformvorgabe zulässt, ist anhand der Formregel zu klären; aus der allgemeinen Textformregel folgt keine Garantie, dass jede beliebige E-Mail genügt.
Für eine Erklärung unter Abwesenden stellt § 130 BGB grundsätzlich auf den Zugang ab. Sichern Sie daher den richtigen Empfänger, eindeutigen Inhalt, die erforderliche Form und den rechtzeitigen Eingang. Nichtnutzung, Auszug oder ein gestoppter Einzug beweisen für sich allein keine wirksame Kündigung. Bitten Sie um Bestätigung des tatsächlichen Beendigungsdatums.
§ 65 Absatz 3 enthält bei einer Satzungsfrist von mehr als zwei Jahren unter bestimmten Voraussetzungen ein Recht zur vorzeitigen Beendigung: mindestens ein volles Geschäftsjahr Mitgliedschaft und Unzumutbarkeit nach persönlichen oder wirtschaftlichen Verhältnissen. Auch hierfür gilt die dortige Frist zum Geschäftsjahresende. Bloßer Geldbedarf schafft nicht ungeprüft einen sofortigen Austritt. Für Auflösung und Fortsetzung stehen weitere Regeln in Absatz 4; das normale Auszahlungsmodell gilt dafür nicht automatisch.
Der Prüfplan zum Austritt aus einem eingetragenen Verein behandelt einen anderen Rechtsrahmen. Seine BGB-Fristen werden nicht als Genossenschaftsfristen übernommen.
Ausscheiden, Abrechnung und Auszahlung sind drei verschiedene Schritte
Nach § 73 GenG Absatz 1 folgt nach Beendigung der Mitgliedschaft die Auseinandersetzung. Maßgeblich sind Vermögenslage und Mitgliederzahl zum Beendigungszeitpunkt. Absatz 2 legt die Bilanz zugrunde. Fordern Sie daher eine nachvollziehbare Abrechnung des tatsächlichen Geschäftsguthabens, nicht nur eine Wiederholung Ihrer früheren Einzahlungen.
Absatz 2 nennt für die Auszahlung des Geschäftsguthabens grundsätzlich sechs Monate nach Beendigung der Mitgliedschaft, ausdrücklich vorbehaltlich Absatz 4 und § 8a Absatz 2. Der Zeitraum beginnt also nicht pauschal mit dem Versand der Kündigung oder dem Wohnungsauszug. Zugleich ist er keine ausnahmslose Sechsmonatsgarantie.
Nach § 73 Absatz 4 kann die Satzung Voraussetzungen, Modalitäten und Frist der Auszahlung abweichend regeln. Unwirksam ist aber die dort bezeichnete Bestimmung, nach der allein der Vorstand über Voraussetzungen oder Zeitpunkt entscheiden soll. Prüfen Sie eine konkrete Satzungsklausel; „der Vorstand entscheidet irgendwann“ ist nicht schon eine ausreichende Begründung.
§ 8a GenG erlaubt ein satzungsmäßiges Mindestkapital. Würde es durch die Auszahlung unterschritten, ist die Auszahlung unter den Voraussetzungen des Absatzes 2 ausgesetzt; das Nähere regelt die Satzung. Fragen Sie bei einem solchen Einwand nach einschlägiger Klausel, tatsächlichem Grund und betroffenem Betrag. Eine Wartezeit ist außerdem von einer Kürzung der Guthabenhöhe zu unterscheiden.
§ 73 enthält weitere Grenzen: Auf Rücklagen und sonstiges Genossenschaftsvermögen besteht vorbehaltlich der besonderen Satzungsmöglichkeit in Absatz 3 kein allgemeiner Anspruch. Absatz 2 regelt auch eine mögliche Fehlbetragsbeteiligung, soweit die bezeichnete Nachschusspflicht im Insolvenzfall bestünde. Unterstellen Sie deshalb weder einen beliebigen zusätzlichen Vermögensanteil noch generell den Ausschluss jeder weiteren Belastung. Das folgende Modell setzt eine solvente Genossenschaft und eine vollständig geklärte positive Abrechnung ohne solche Zusatzpflicht voraus.
Wer nur einzelne zusätzliche Anteile kündigen möchte, braucht eine andere Erklärung als den vollständigen Mitgliedschaftsaustritt. § 67b GenG begrenzt diese Möglichkeit unter anderem bei verpflichtender Mehrfachbeteiligung oder wenn mehrere Anteile Voraussetzung einer beanspruchten Leistung sind. Satzung, vereinbarte Pflichtanteile und Leistungsbezug sind zuvor abzugleichen.
Modell: 1.500 Euro eingezahlt, 1.380 Euro Guthaben, 1.000 Euro erhalten
Eigene abgeschlossene fiktive Rechenannahmen: Ein privates Mitglied hat drei Geschäftsanteile zu je 500 Euro vollständig eingezahlt, zusammen 1.500 Euro. Die Mitgliedschaft wurde form- und fristgerecht wirksam beendet; Zeitpunkt und Rechtsfolgen sind abschließend geklärt. Ein historischer Kündigungstermin wird nicht rückwirkend aus der heute geöffneten Formvorschrift berechnet.
Die richtige bilanzbezogene Abrechnung weist eine rechtlich zutreffende Verlustabschreibung von 120 Euro aus. Das maßgebliche positive Geschäftsguthaben beträgt daher 1.500 − 120 = 1.380 Euro. Es gibt keine anderen Gewinne, bereits enthaltenen oder zusätzlichen Ausschüttungen, weiteren Beteiligungen, Fehlbetrags- oder Nachschussforderungen. Die 120 Euro sind eine geklärte Verlustposition, keine hier erfundene allgemeine Austrittsgebühr oder feste Verlustquote.
Der vollständige 1.380-Euro-Anspruch ist im betrachteten November bereits fällig, durchsetzbar und unstreitig; anwendbare Satzung, § 73 und etwaige Auszahlungssperren sind rechtlich abschließend geprüft. Insbesondere besteht im Modell keine Aussetzung nach § 8a. Kosten, Zinsen, Steuern, Aufrechnung, Abtretung, Pfändung und Rechte Dritter verändern die Modellbeträge nicht. Diese Voraussetzungen sind gesetzt, nicht aus einem Anteilskonto allein bewiesen.
Am 14. November gehen tatsächlich 1.000 Euro ordnungsgemäß auf dem eigenen Konto ein und werden genau diesem Anspruch zugeordnet. Sie sind frei verfügbar. Bis zum fiktiven Stichtag 20. November gibt es daraus keine weitere Zahlung oder Verwendung.
| Getrennte Größe | Betrag und Bedeutung |
|---|---|
| Früher vollständig eingezahlte Anteile | 3 × 500 = 1.500 Euro; kein heutiger Zahlungseingang. |
| Geklärte bilanzbezogene Verlustabschreibung | 120 Euro; bereits vor Ermittlung des Guthabens berücksichtigt. |
| Vollständiges richtiges Geschäftsguthaben | 1.500 − 120 = 1.380 Euro. |
| Tatsächlich erhalten | 1.000 Euro, nicht nochmals der ganze Guthabenbetrag. |
| Noch offen und im Modell fällig | 1.380 − 1.000 = 380 Euro. |
§ 362 BGB knüpft die Erfüllung an die bewirkte geschuldete Leistung. Die verbleibenden 380 Euro sind daher noch Anspruch und kein weiterer Kontoeingang. Die bereits bei der Guthabenberechnung abgezogenen 120 Euro werden nicht nochmals von den 380 Euro abgezogen. Eine weitere bloße Zahlungsankündigung wäre noch keine Erfüllung dieses Restes.
Im Haushalt nur den tatsächlichen einmaligen Eingang verwenden
Gesondertes eigenes Novemberbudget: 2.600 Euro gewöhnliche tatsächlich verfügbare Nettoeinnahmen, 1.650 Euro sämtliche gewöhnlichen Lebenshaltungs- und Fixkosten, 250 Euro sämtliche eigenen Kreditraten und 300 Euro gewünschte Reserve. Es bestehen im abgeschlossenen Modell keine weiteren Genossenschaftszahlungen oder zu finanzierenden Umzugskosten. Ohne Sonderzufluss bleiben 2.600 − 1.650 − 250 = 700 Euro vor und 400 Euro nach Reserve.
Mit den am 14. November tatsächlich frei verfügbaren 1.000 Euro beträgt der einmalige Novemberzufluss 2.600 + 1.000 = 3.600 Euro. Im Haushaltscheck für Kreditbelastung passen für diesen einzelnen Monat 3.600 Euro Einkommen, 1.650 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Ergebnis: 1.700 Euro vor und 1.400 Euro nach Reserve.
Das Einkommensfeld enthält hier ausdrücklich eine tatsächliche einmalige Kapitalrückzahlung, keinen neuen Dauerlohn und keine Renditeberechnung. Die historischen 1.500 Euro, das vollständige Guthaben von 1.380 Euro und der offene Rest von 380 Euro werden nicht zusätzlich eingetragen. Im gewöhnlichen Folgemonat ohne weitere Auszahlung sind bei sonst gleichen Werten wieder nur 2.600 Euro laufende Einnahmen und 400 Euro nach Reserve anzusetzen.
Eine noch ausstehende Auseinandersetzungszahlung ersetzt keine rechtzeitige Deckung eigener Verpflichtungen. Darlehenspflichten nach § 488 BGB laufen nach ihren eigenen Bedingungen weiter; die erwartete Auszahlung bewilligt keine Ratenpause. Der Rechner ermittelt weder Geschäftsguthaben noch Austrittstermin, Satzungswirksamkeit, Insolvenzrisiko oder Steuerfolgen.
Diese Unterlagen und Antworten vor der nächsten Geldplanung sichern
- Genossenschaftliche Beteiligung von Mietkaution, Sparvertrag und Vereinsbeitrag unterschieden?
- Maßgebliche Satzung, Anteilskonto und tatsächlich geleistete Einzahlungen gesichert?
- Geschäftsjahr, Kündigungsfrist, Form und richtiger Erklärungsempfänger geklärt?
- Zugang und tatsächliches Mitgliedschaftsende belegt?
- Bei Wohnungsbezug die Folgen für einen Miet- oder Nutzungsvertrag gesondert geprüft?
- Bilanzbezogenes Geschäftsguthaben einschließlich Gewinn- und Verlustpositionen nachvollzogen?
- Auszahlungsfrist nach Satzung sowie etwaige Mindestkapitalsperre konkret geprüft?
- Tatsächliche Eingänge angerechnet und nur den verbleibenden fälligen Rest verlangt?
- Einmalige Auszahlung von laufendem Einkommen und zukünftiger Kredittragfähigkeit getrennt?
Eine vorbereitende Anfrage kann lauten: „Zu Mitgliedsnummer [Nummer] bitte ich um die maßgebliche Satzung und Angaben zum Geschäftsjahr, zur geltenden Kündigungsfrist und Form. Bitte bestätigen Sie den nach meiner Erklärung und deren Zugang maßgeblichen Beendigungszeitpunkt. Für die Auseinandersetzung bitte ich um die bilanzbezogene Aufstellung des Geschäftsguthabens mit allen Gewinn- und Verlustpositionen, bereits geleisteten Auszahlungen und dem verbleibenden Betrag. Bitte nennen und erläutern Sie konkrete Satzungsregeln zu Auszahlungstermin oder behaupteter Mindestkapitalsperre. Diese Anfrage allein erklärt noch keine Kündigung.“
Wenn Sie bereits kündigen wollen, muss Ihre tatsächliche Erklärung die Mitgliedschaft, den gewünschten zulässigen Termin und den richtigen Empfänger eindeutig zuordnen und die erforderliche Form wahren. Bei unklarer Satzung, streitiger Auszahlungssperre, behaupteter Fehlbetragsbeteiligung oder drohender Zahlungsunfähigkeit lassen Sie Unterlagen und Anspruch rechtzeitig individuell prüfen. Eine unbeantwortete Anfrage macht weder die ursprünglichen Einzahlungen sofort fällig noch erledigt sie eine gerichtliche Frist.
Häufige Fragen
Kann ich jede Genossenschaft mit drei Monaten Frist verlassen?
Nein. § 65 GenG knüpft an das Geschäftsjahresende an und erlaubt längere Satzungsfristen bis zu fünf Jahren. Für den besonderen dort beschriebenen Unternehmerfall gibt es eine weitere Regel. Satzung, Mitgliedschaft, Form und Zugang müssen zusammen geprüft werden.
Reicht für die Kündigung immer eine E-Mail?
Der aktuell geöffnete § 65 Absatz 2 nennt Textform und erlaubt eine satzungsmäßige Schriftformvorgabe. Prüfen Sie daher die konkrete Satzung und den zulässigen Übermittlungsweg. Ein beliebiger Mailversand belegt außerdem noch keinen rechtzeitigen Zugang beim richtigen Empfänger.
Muss die Auszahlung immer sechs Monate nach meiner Nachricht erfolgen?
Die Grundregel des § 73 Absatz 2 bezieht sich auf sechs Monate nach Beendigung der Mitgliedschaft, nicht nach jeder Nachricht. Absatz 4 erlaubt abweichende Satzungsregeln; § 8a Absatz 2 kann eine Mindestkapitalsperre begründen. Diese Ausnahmen sind ausdrücklich mitzuprüfen.
Ist die Summe meiner Einzahlungen der garantierte Auszahlungsbetrag?
Nein. Geschäftsguthaben und Auseinandersetzung folgen den maßgeblichen gesetzlichen und satzungsmäßigen Regeln, unter anderem zu Gewinn und Verlust sowie zur Bilanz. Im geklärten Modell werden aus 1.500 Euro Einzahlungen nach 120 Euro zutreffender Verlustabschreibung 1.380 Euro Guthaben.
Was bleibt nach der tatsächlichen Auszahlung von 1.000 Euro im Modell?
Vom geklärten fälligen Guthaben von 1.380 Euro bleiben 380 Euro Anspruch offen. Nur 1.000 Euro sind bisher tatsächlich eingegangen. Die 120 Euro Verlust sind bereits berücksichtigt und werden nicht erneut abgezogen. Der offene Rest ist kein zusätzliches verfügbares Geld.
Kann ich den einmaligen Novemberzufluss von 3.600 Euro als Dauerlohn verwenden?
Nein. Er enthält 2.600 Euro laufendes Netto und einmalig 1.000 Euro tatsächliche Kapitalrückzahlung. Bei sonst gleichen Werten und ohne weitere Auszahlung beträgt das laufende Einkommen im Folgemonat wieder 2.600 Euro; der offene Anspruch von 380 Euro wird nicht vorab als Eingang gezählt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 02.11.2026.
- § 65 GenG – Kündigung der Mitgliedschaft
- § 73 GenG – Bilanz, Auszahlungsfrist und Satzungsabweichung
- § 8a GenG – Mindestkapital und Aussetzung
- § 19 GenG – Gewinn und Verlust im Geschäftsguthaben
- § 7 GenG – Geschäftsanteil und Einzahlungen
- § 67b GenG – Einzelne zusätzliche Anteile kündigen
- § 130 BGB – Zugang der Kündigung
- § 126 BGB – Schriftform als eigener Begriff
- § 126b BGB – Textform und dauerhafter Datenträger
- § 362 BGB – Tatsächliche Auszahlung anrechnen
- § 488 BGB – Eigene Kreditraten getrennt weiterführen
- § 551 BGB – Wohnraum-Mietsicherheit abgrenzen