Gemeinsamer Kredit: Partner hat Restschuldbefreiung – was bleibt?
Eine Person hat Restschuldbefreiung, der gemeinsame Kredit läuft weiter: eigene Rate, Gläubigerrechte und begrenzten internen Rückgriff getrennt prüfen.
In diesem Artikel
Kurzantwort
Die Restschuldbefreiung einer Person entlässt einen anderen Mitdarlehensnehmer nicht automatisch aus dem gemeinsamen Kredit. § 301 Absatz 2 InsO lässt die Gläubigerrechte gegen Mitschuldner unberührt und schützt die befreite Person zugleich grundsätzlich vor dem Rückgriff aus der erfassten alten Schuld. Prüfen Sie daher die eigene fällige Rate und rechnen Sie nicht mit einem sicheren Partneranteil. Der Gläubiger darf tatsächliche Zahlungen nur einmal anrechnen; künftiger Kapitalrest und heute fällige Rate bleiben verschiedene Beträge.
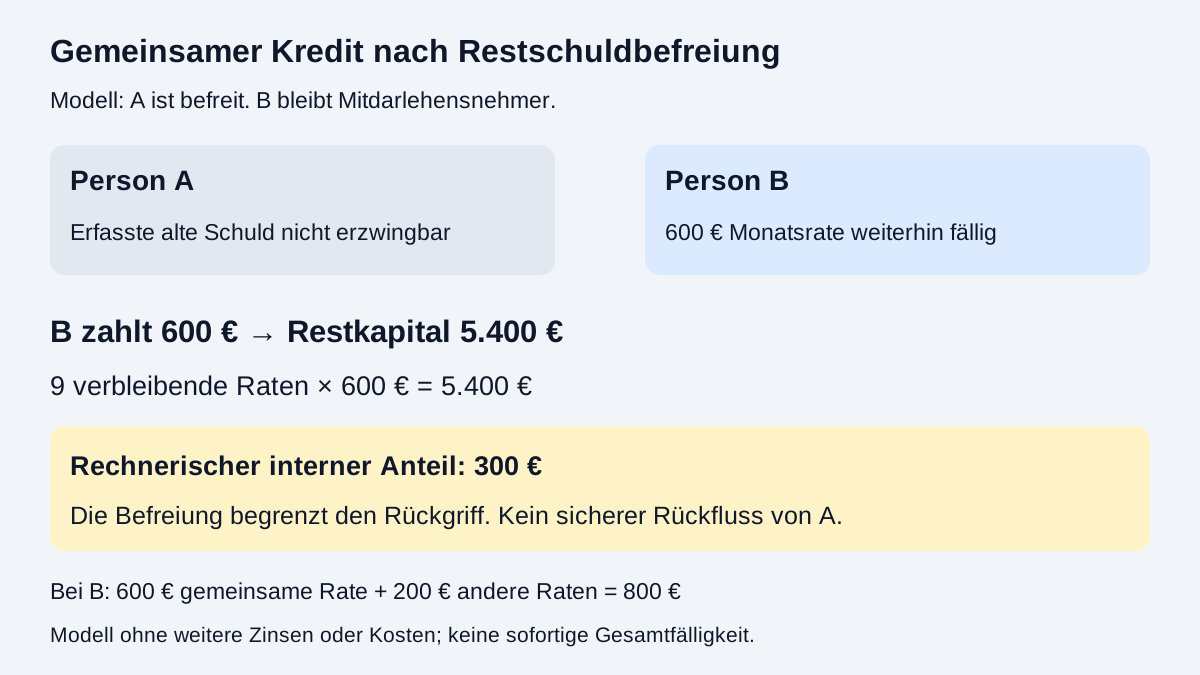
Befreiungsbeschluss und gemeinsame Darlehenspflicht zuordnen
Dieser Leitfaden betrifft in Deutschland im Oktober 2026 zwei wirksam gesamtschuldnerisch verpflichtete Mitdarlehensnehmer. Person A hat deutsche Restschuldbefreiung erhalten, Person B nicht. Im Mittelpunkt stehen Bs weiterbestehende Darlehenspflicht und der mögliche interne Rückgriff wegen derselben alten Schuld. Ein bloß eröffnetes Verfahren, eine angekündigte Entschuldung oder nur abgelaufene Zeit sind andere Ausgangslagen.
Prüfen Sie den gerichtlichen Beschluss, seinen rechtlich maßgeblichen Zeitpunkt, seine Bestandskraft und den betroffenen Anspruch. § 300 InsO regelt die Entscheidung über die Restschuldbefreiung und berücksichtigt insbesondere bei regulärer Erteilung den Ablauf der Abtretungsfrist. Der Begriff des Insolvenzgläubigers in § 38 InsO knüpft an einen bei Verfahrenseröffnung bereits begründeten Vermögensanspruch an. Ein neuer Mahnbrief allein macht die alte Kreditforderung nicht zu einer neuen Schuld.
Halten Sie daneben den Darlehensvertrag und seine Nachträge bereit. Nach § 427 BGB haften mehrere gemeinschaftlich vertraglich Verpflichtete bei teilbarer Leistung im Zweifel als Gesamtschuldner. Entscheidend ist die wirkliche Verpflichtung: Eine Ehe oder Partnerschaft allein macht niemanden zum Mitdarlehensnehmer. Bürgschaft, Eigentum am finanzierten Gegenstand und eigene Darlehensschuld sind getrennt zu prüfen.
Der Leitfaden zum gemeinsamen Kredit nach einer Trennung erläutert diese Rollen und mögliche Vertragsänderungen. Eine Trennungsvereinbarung und eine gerichtliche Restschuldbefreiung sind jedoch unterschiedliche Vorgänge. Insbesondere darf eine allgemeine Rechnung zum hälftigen Ausgleich nicht ungeprüft auf die nun erteilte Restschuldbefreiung übertragen werden.
Die Befreiung von A befreit B nicht automatisch
§ 301 Absatz 1 InsO erstreckt eine erteilte Restschuldbefreiung grundsätzlich auf alle Insolvenzgläubiger, auch ohne Anmeldung ihrer Forderung. Absatz 2 Satz 1 lässt aber deren Rechte gegen Mitschuldner und Bürgen unberührt. Daraus folgt für B keine automatische Entlassung aus dem gemeinsamen Darlehen.
Nach § 421 BGB kann der Gläubiger bei einer Gesamtschuld die Leistung ganz oder teilweise von jeder verpflichteten Person verlangen, insgesamt jedoch nur einmal. Prüfen Sie dabei die tatsächliche Fälligkeit. § 488 BGB knüpft die Rückzahlung des bereitgestellten Darlehens an die Fälligkeit und behandelt geschuldete Zinsen. Allein As Restschuldbefreiung macht aus einem vereinbarten laufenden Ratenplan keine sofortige Fälligkeit jedes noch künftigen Kapitalbetrags.
| Frage | Prüfergebnis |
|---|---|
| Ist A aus der erfassten alten persönlichen Insolvenzforderung befreit? | Beschluss, Anspruch und gesetzliche Ausnahmen prüfen |
| Ist B deshalb ebenfalls aus seinem Darlehensvertrag entlassen? | Nein, § 301 Absatz 2 lässt die Gläubigerrechte gegen Mitschuldner unberührt |
| Darf der Gläubiger dieselbe Rate zweimal bekommen? | Nein, Leistungen und Verbuchung müssen vollständig abgeglichen werden |
| Sind alle künftigen Raten schon heute fällig? | Nicht allein wegen der Befreiung von A; Vertrag und eine mögliche wirksame Änderung prüfen |
Für die Wirkung tatsächlicher Erfüllung nennt § 422 BGB die Wirkung auch für andere Gesamtschuldner. Prüfen Sie deshalb bereits angerechnete Zahlungen einschließlich etwaiger Verfahrenszahlungen, bevor ein Restbetrag weiterverlangt wird. Die persönliche Befreiung einer Person wird weder als tatsächliche Tilgung durch eine Überweisung noch als pauschale Halbierung von Bs Schuld gebucht.
Die andere Hälfte ist nach der Befreiung kein sicherer Rückgriff
§ 426 BGB regelt den internen Ausgleich grundsätzlich nach gleichen Anteilen, soweit nichts anderes bestimmt ist. Absatz 2 behandelt den Forderungsübergang, soweit jemand den Gläubiger befriedigt und Ausgleich verlangen kann; der Gläubiger darf nicht benachteiligt werden. Eine andere interne Bestimmung oder der konkrete Zusammenhang kann bereits die Ausgangsverteilung ändern.
Für die erfasste alte Schuld tritt nun die besondere Insolvenzregel hinzu: Nach § 301 Absatz 2 Satz 2 InsO wird A gegenüber Mitschuldnern und anderen Rückgriffsberechtigten in gleicher Weise befreit wie gegenüber Insolvenzgläubigern. B kann den Schutz deshalb nicht einfach dadurch umgehen, dass B zahlt und anschließend denselben alten wirtschaftlichen Anteil als internen Ausgleich von A verlangt.
Selbst eine rechnerisch hälftige Lastenverteilung ist hier keine Zusage eines durchsetzbaren monatlichen Rückflusses von A. Prüfen Sie Forderungsgrund und zeitliche Zuordnung. Dieser Beitrag betrifft den Rückgriff aus der beschriebenen alten gemeinsamen Darlehensschuld, keine eigenständige später neu begründete Verpflichtung. Eine neue Verpflichtung wird weder aus einem neuen Mahndatum noch aus Bs späterer Zahlung automatisch erfunden.
Ob die ursprüngliche Forderung von der Befreiung überhaupt erfasst ist, bleibt zu klären. § 302 InsO enthält besondere Ausnahmen mit ihren jeweiligen Voraussetzungen. Das Modell unten setzt eine gewöhnliche erfasste alte Darlehensforderung ohne solchen Ausnahmegrund voraus. Eine Ausnahme folgt nicht allein daraus, dass eine Rate ausgefallen ist. Für eine Vollstreckung gegen die selbst befreite Person behandelt der Leitfaden zur Pfändung nach Restschuldbefreiung die andere Perspektive und den konkreten Rechtsbehelf.
Modell: 6.000 Euro Restkapital und zehn fälligkeitstreue Raten
Eigene geklärte Modellannahmen: A und B haben schon vor As Insolvenzverfahren wirksam eine gemeinsame Gesamtschuld übernommen. As Restschuldbefreiung ist inzwischen rechtskräftig erteilt; die Darlehensschuld und der darauf bezogene interne Rückgriff sind erfasst. B hat keine eigene Restschuldbefreiung und ist nicht aus dem Vertrag entlassen. Andere eigene Einwendungen, Sicherheiten, Ausnahmerechtsgründe und weitere Forderungen fehlen im Modell.
Nach allen bereits wirksam angerechneten Zahlungen einschließlich etwaiger Insolvenzverfahrenszahlungen stehen genau 6.000 Euro Kapital offen. Der für B tatsächlich geltende, ungekündigte Plan sieht ab dem aktuell geplanten Monat noch zehn monatliche Raten zu je 600 Euro vor. Es gibt im Modell keine weiteren Zinsen, Kosten oder Schlussbeträge. Diese vereinfachte Abrede ist ausdrücklich vorausgesetzt und kein aktuelles Kreditangebot. Nur die jeweilige Monatsrate wird zu ihrem Termin fällig; die gesamten 6.000 Euro sind nicht schon im ersten Monat sofort zu zahlen.
| Stand | Abgleich |
|---|---|
| Rest vor der ersten hier betrachteten Rate | 10 × 600 = 6.000 Euro |
| B zahlt die aktuell fällige Rate tatsächlich an den Gläubiger | 600 Euro werden genau einmal auf das Kapital angerechnet |
| Danach verbleibender planmäßiger Rest | 6.000 − 600 = 5.400 Euro |
| Noch künftige Raten | 9 × 600 = 5.400 Euro |
As Befreiung halbiert den Startrest für B nicht auf 3.000 Euro. Auch die aktuelle Rate sinkt nicht allein deswegen auf 300 Euro. Für einen gedachten hälftigen internen Anteil wären 300 Euro die reine Hälfte dieser Rate; daraus entsteht nach der im Modell erfassten Befreiung aber kein entsprechend durchsetzbarer alter Rückgriffsanspruch und kein verfügbarer Geldeingang von A.
§ 362 BGB setzt tatsächlich bewirkte Leistung voraus. Die von B wirklich gezahlten 600 Euro reduzieren im Modell den abgerechneten Kapitalrest einmal. B darf sie nicht ein zweites Mal als vermeintliche zusätzliche Zahlung von A abziehen. Die verbleibenden 5.400 Euro sind künftiger planmäßiger Rest und keine zusätzliche neue Schuld oberhalb des Anfangsrests.
Die volle eigene Rate ohne fiktiven Partnerbeitrag einplanen
Für Bs Haushalt im selben aktuellen Monat setzen wir 2.600 Euro tatsächliches Einkommen, 1.450 Euro vollständige gewöhnliche Lebenshaltungs- und Fixkosten, 200 Euro andere bestehende Monatsraten, 0 Euro neue Rate und 250 Euro gewünschte Reserve an. Die gewöhnlichen Kosten enthalten die gemeinsame Kreditrate nicht. A zahlt im Modell keinen Betrag an B oder an den Gläubiger.
Zu den anderen 200 Euro kommen deshalb die vollen 600 Euro aus dem gemeinsamen Kredit: 800 Euro bestehende Raten insgesamt. Im Haushaltscheck verwenden Sie 2.600 Euro Einkommen, 1.450 Euro Kosten, 800 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve. Ergebnis: 2.600 − 1.450 − 800 = 350 Euro vor und 100 Euro nach Reserve.
Ein unzutreffender Plan nur mit der halben gemeinsamen Rate würde 300 + 200 = 500 Euro Raten ansetzen. Er zeigte 650 Euro vor und 400 Euro nach Reserve und überschätzte den verfügbaren Spielraum um 300 Euro. Ebenso falsch wäre es, die vollen 600 Euro als Ausgabe einzusetzen und zugleich 300 Euro vermeintlichen Ausgleich von A als sicheren Eingang hinzuzurechnen.
Die Rate ist im Modell in den 800 Euro bereits enthalten. Ziehen Sie die tatsächlich gezahlten 600 Euro nicht nochmals als zusätzliche Einmalkosten ab. Tragen Sie die zukünftigen 5.400 Euro auch nicht vollständig als sofortige Monatsausgabe ein, solange der geklärte Ratenplan gilt. Die Rechnung prüft den monatlichen Bedarf, nicht die Kontodeckung zu einem früheren Tageszeitpunkt oder die rechtliche Tragweite einer unbekannten Klausel.
Wird eine andere tatsächliche Zahlung oder eine wirksame Vertragsänderung relevant, passen Sie nur die davon betroffenen Beträge und Termine an. Eine offene oder rechtlich nicht erzwingbare Ausgleichsvorstellung ist für sich kein verfügbares Geld. Eine persönliche Restschuldbefreiung ist außerdem keine zusätzliche Einnahme für B.
Eine neue Zahlungslösung mit dem Gläubiger tatsächlich vereinbaren
Wenn B die weiter geltende Rate nicht tragen kann, müssen die eigene Verpflichtung und eine konkrete Änderung rechtzeitig mit dem tatsächlichen Gläubiger geklärt werden. § 311 Absatz 1 BGB verlangt für eine rechtsgeschäftliche Inhaltsänderung grundsätzlich eine Vereinbarung, soweit das Gesetz nichts anderes bestimmt. Die Übersendung von As Befreiungsbeschluss oder eine unbeantwortete Bitte um Halbierung ist keine bestätigte neue Rate für B.
Eine Anfrage kann lauten: „Ich bin Mitdarlehensnehmer im Vertrag [Nummer/Datum]. Für [andere Person] wurde Restschuldbefreiung erteilt. Bitte legen Sie den nach allen tatsächlichen Zahlungen verbleibenden Betrag und meinen aktuell geltenden Ratenplan dar. Für eine benötigte Anpassung bitte ich um ein konkretes Angebot mit neuer Rate, Terminen, Zinsen, Kosten, Laufzeit und Erledigungsumfang. Ein interner Partnerbeitrag steht mir für die Planung nicht als gesicherter Eingang zur Verfügung.“ Verwenden Sie nur zutreffende Angaben und prüfen Sie neue Verpflichtungen vor Zustimmung.
- Wirkliche Mitdarlehenspflicht und Gesamtschuld anhand des Vertrags geklärt?
- Restschuldbefreiung tatsächlich erteilt, maßgeblicher Zeitpunkt und betroffene Person festgestellt?
- Alte Forderung und einen möglichen Ausnahmegrund anhand der Unterlagen eingeordnet?
- Gläubigerrechte gegen B vom persönlichen Schutz von A getrennt?
- Rückgriff nach § 426 BGB zusammen mit § 301 Absatz 2 InsO geprüft?
- Alle realen Zahlungen einschließlich Verfahrenszahlungen nur einmal im Rest erfasst?
- Heute fällige Rate von erst künftiger Gesamtbelastung unterschieden?
- Budget ohne fiktiven Ausgleich und eine nötige neue Regelung tatsächlich geklärt?
Gerichtliche Schreiben, streitige Ausnahmen oder behauptete neue Verpflichtungen brauchen eine zeitnahe individuelle Prüfung. Eine laufende Verhandlung ersetzt keine erforderliche Reaktion. Dieser Leitfaden verspricht weder eine Entlassung von B noch einen bestimmten neuen Kredit, Zinssatz oder Zahlungserfolg gegen A.
Häufige Fragen
Bin ich nach der Restschuldbefreiung des anderen Kreditnehmers ebenfalls schuldenfrei?
Nicht automatisch. § 301 Absatz 2 InsO lässt die Gläubigerrechte gegen Mitschuldner unberührt. Ihre wirkliche eigene Verpflichtung, deren Fälligkeit und eine gesonderte Freigabe sind zu prüfen.
Muss ich nur noch meine rechnerische Hälfte zahlen?
Eine interne Hälfte begrenzt eine bestehende Gesamtschuld gegenüber dem Gläubiger nicht automatisch. Im Modell bleiben die vollen jeweils fälligen 600 Euro bei B. Der Gläubiger darf die Leistung insgesamt nur einmal erhalten.
Kann ich den Anteil anschließend von der befreiten Person verlangen?
Für den Rückgriff aus der erfassten alten Schuld schützt § 301 Absatz 2 Satz 2 InsO die befreite Person auch gegenüber Mitschuldnern. Eine spätere eigene Zahlung schafft nicht automatisch eine neue durchsetzbare Ausgleichsforderung. Andere Forderungsgründe und gesetzliche Ausnahmen müssen konkret geprüft werden.
Sind die ganzen 6.000 Euro im Modell sofort fällig?
Nein. Der ausdrücklich vorausgesetzte geltende Plan sieht zehn monatliche Raten von jeweils 600 Euro vor. Nach der wirklich gezahlten ersten Rate bleiben 5.400 Euro in neun künftigen Raten. As Befreiung allein macht daraus keine sofortige Gesamtfälligkeit.
Welche Rate gehört in Bs Haushaltscheck?
Im Modell sind es 600 Euro aus dem gemeinsamen Kredit plus 200 Euro andere bestehende Raten, also 800 Euro insgesamt. Mit 2.600 Euro Einkommen, 1.450 Euro Kosten und 250 Euro Reserve bleiben 350 Euro vor und 100 Euro nach Reserve. Es wird kein fiktiver 300-Euro-Beitrag von A als Einkommen angesetzt.
Ändert eine Anfrage mit dem Befreiungsbeschluss meine eigene Rate?
Die Anfrage allein ist keine bestätigte Vertragsänderung. Klären Sie eine tatsächlich vereinbarte neue Rate mit dem Gläubiger einschließlich Terminen, Zinsen, Kosten und Laufzeit. Ein interner Rückgriff und eine eigene Banklösung sind verschiedene Vorgänge.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 27.10.2026.
- § 38 InsO – Bei Eröffnung begründete Forderung
- § 300 InsO – Gerichtliche Erteilung und maßgeblicher Zeitpunkt
- § 301 InsO – Mitschuldnerhaftung und begrenzter Rückgriff
- § 302 InsO – Besondere ausgenommene Forderungen
- § 421 BGB – Ganze Leistung nur einmal forderbar
- § 422 BGB – Wirkung wirklicher Erfüllung
- § 426 BGB – Interner Ausgleich und Forderungsübergang
- § 427 BGB – Gemeinschaftliche Verpflichtung
- § 488 BGB – Darlehenspflichten und Fälligkeit
- § 311 BGB – Tatsächliche Änderung des Ratenplans
- § 362 BGB – Bewirkte Leistung und Kapitalabgleich