Fremdwährungskredit: Rate und Restschuld in Euro prüfen
Fremdwährungsdarlehen nachvollziehbar rechnen: Kursrichtung, Euro-Rate, Restkapital und Entgelte. Mit Szenarien und besonderen Regeln für Immobilienkredite.
In diesem Artikel
Kurzantwort
Bei einem Kredit in Fremdwährung kann eine gleichbleibende Rate mehr Euro kosten, wenn der Euro gegenüber der Darlehenswährung schwächer wird. Schreiben Sie die Kursrichtung aus: Bei Franken je 1 Euro teilen Sie den CHF-Betrag durch diesen Kurs. Prüfen Sie den tatsächlichen Abrechnungskurs, zusätzliche Entgelte und Ihr Budget. Für bestimmte Immobiliar-Verbraucherdarlehen bestehen besondere Informations- und Umwandlungsregeln; diese gelten nicht automatisch für jeden Fremdwährungskredit.
Vertragswährung, Einkommen und Zahlungsweg zuerst auseinanderhalten
Dieser Beitrag erklärt die Umrechnung eines Darlehens in Fremdwährung für einen Haushalt mit Euro-Einkommen. Die rechtlichen Hinweise betreffen die genannten deutschen Vorschriften; bei Auslandsverträgen müssen anwendbares Recht und Vertragsart gesondert geklärt werden. Der Sitz einer Bank oder ein Werbename wie „Schweizer Kredit“ sagt allein noch nicht, in welcher Währung die Schuld besteht.
Notieren Sie die Währung des Darlehenskapitals, die Rate in dieser Währung, die tatsächliche Einkommenswährung und den vorgesehenen Zahlungsweg. § 488 BGB unterscheidet geschuldeten Zins und die bei Fälligkeit zurückzuzahlende Darlehenssumme. Ein in Euro umgerechneter Restbetrag ist zunächst ein Vergleichswert; er ersetzt nicht die Prüfung des vertraglich geschuldeten Betrags.
§ 244 BGB erlaubt bei einer im Inland zu zahlenden Fremdwährungsschuld grundsätzlich Euro-Zahlung, nimmt aber eine ausdrücklich vereinbarte Zahlung in der anderen Währung aus. Absatz 2 stellt für die Umrechnung auf den zur Zahlungszeit am Zahlungsort maßgebenden Kurswert ab. Daraus folgt kein allgemeines Recht, jede Fremdwährungsrate nach einem beliebigen Internetkurs zu überweisen. Prüfen Sie Zahlungsort, ausdrückliche Währungsabrede und die tatsächliche Abrechnung.
Bei ausländischem Einkommen entsteht eine weitere Seite der Rechnung: Auch der verfügbare Euro-Betrag des Gehalts kann schwanken. Der Ratgeber zu Krediten bei Beschäftigung im Ausland hilft, Einkommen, Wohnsitz und Nachweise zu ordnen. Gleichlautende Währungen von Gehalt und Rate beseitigen nicht automatisch jedes Risiko für einen Haushalt mit weiteren Euro-Ausgaben.
Bei „1 Euro = … Franken“ teilen Sie den Frankenbetrag durch den Kurs
Wählen Sie vor jeder Rechnung eine eindeutige Kursrichtung. In diesem Beitrag bedeutet q = Franken je 1 Euro. Für einen CHF-Betrag lautet die reine Umrechnung dann: Euro-Betrag = CHF-Betrag ÷ q. Ist der Kurs umgekehrt als Euro je Franken angegeben, müssen Sie mit diesem Wert multiplizieren. Beide Schreibweisen dürfen nicht in derselben Formel vermischt werden.
Die Euro-Referenzkursseite der Europäischen Zentralbank verwendet den Euro als Basiswährung. Die EZB veröffentlicht diese Referenzkurse zur Information und rät von ihrer Verwendung für Transaktionen ab. Ein Referenzwert ist deshalb nicht automatisch der für Ihre Zahlung tatsächlich abgerechnete Kurs.
- Kursrichtung mit Währungsbezeichnungen ausschreiben, nicht nur „Kurs 0,90“ notieren.
- Für die eigene Zahlung den tatsächlich vereinbarten beziehungsweise maßgebenden Abrechnungskurs und Zeitpunkt klären.
- Zusätzliche Entgelte getrennt erfassen; einen bereits im Kurs enthaltenen Preisaufschlag nicht noch einmal addieren.
- Rate, Zinsen, Tilgungsanteil und offenen Kapitalbetrag jeweils in ihrer ursprünglichen Währung festhalten.
Ein unveränderter Zins oder eine unveränderte CHF-Rate garantiert keinen unveränderten Euro-Aufwand. Der Leitfaden zu Sollzins und effektivem Jahreszins erläutert den Zinsvergleich; die hier gezeigte Wechselkursrechnung ist ein zusätzlicher Prüfschritt.
Drei frei gewählte Kurse für dieselbe Rate und Restschuld
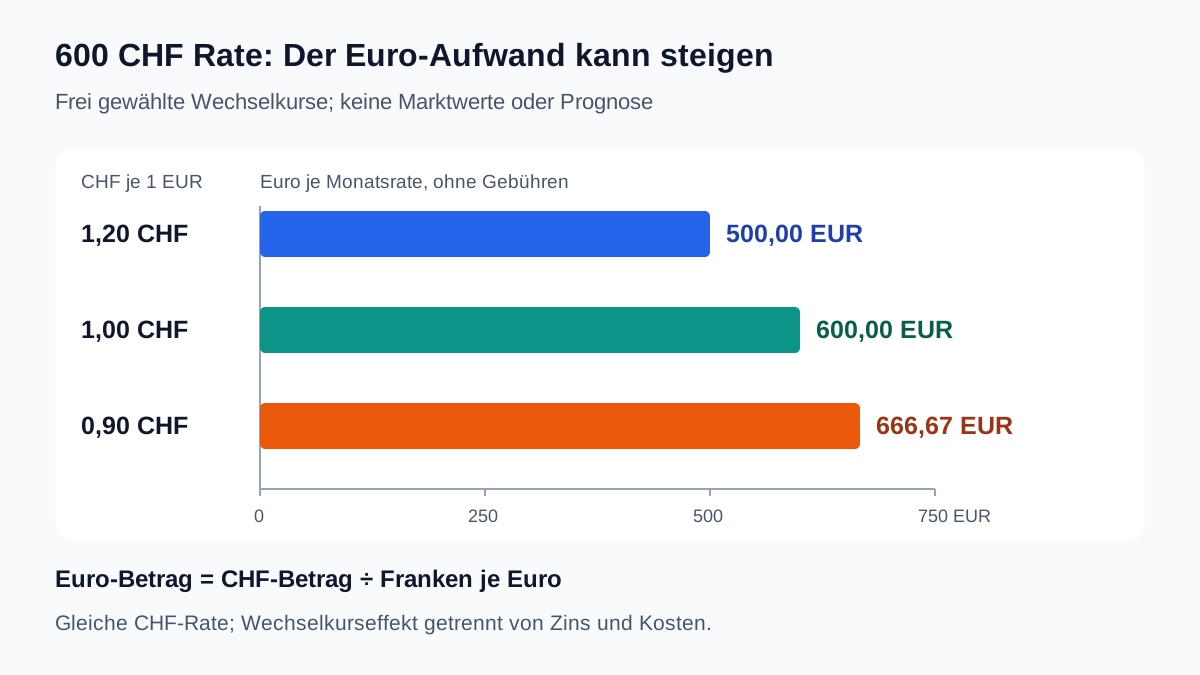
Eigenes Rechenmodell: 600 CHF Monatsrate und 60.000 CHF offenes Kapital. Die Kurse 1,20, 1,00 und 0,90 CHF je Euro sind frei gewählte Annahmen, keine aktuellen oder historischen Marktkurse und keine Prognose. Die Tabelle vergleicht denselben Kapital- und Ratenbetrag bei verschiedenen Kursen; sie bildet keinen zeitlichen Tilgungsverlauf ab. Gebühren sind zunächst nicht enthalten.
| Annahme: 1 EUR entspricht | 600 CHF Rate in Euro | 60.000 CHF Kapital in Euro | Mehr gegenüber 1,20 |
|---|---|---|---|
| 1,20 CHF | 500,00 Euro | 50.000,00 Euro | Ausgangspunkt |
| 1,00 CHF | 600,00 Euro | 60.000,00 Euro | 20,00 % |
| 0,90 CHF | 666,67 Euro | 66.666,67 Euro | 33,33 % |
Beispiel für die dritte Zeile: 600 ÷ 0,90 = 666,666… Euro, gerundet 666,67 Euro. Gegenüber 500 Euro sind das ungerundet ein Drittel mehr. Für das Kapital gilt 60.000 ÷ 0,90 = 66.666,666… Euro. Die CHF-Schuld steigt in diesem Vergleich nicht; ihr Euro-Gegenwert steigt.
Für den Vergleich der Werte muss jeweils dieselbe Bezugsgröße verwendet werden. Bei einem realen Ratenkredit verändert Tilgung den offenen Kapitalbetrag zusätzlich. Vergleichen Sie deshalb nicht einfach eine frühere ursprüngliche Darlehenssumme mit einem heute bereits getilgten Restbetrag und nennen die gesamte Differenz einen Wechselkurseffekt. Eine gesetzliche Schwellenprüfung benötigt die passenden Vertragsdaten und Vergleichswerte.
Umrechnung und tatsächliche Nebenkosten in den Haushaltscheck übernehmen
Für das ungünstigere Modell mit 0,90 CHF je Euro ergibt sich eine Rate von gerundet 666,67 Euro. Nehmen wir zusätzlich ein separat berechnetes Entgelt von 10 Euro an. Auch dieses Entgelt ist frei gewählt, kein üblicher Bankpreis und keine Aussage zu seiner rechtlichen Zulässigkeit. Der Monatsabfluss im Modell beträgt damit 676,67 Euro.
Bei 3.000 Euro Nettoeinkommen, 2.100 Euro Lebenshaltung und Fixkosten sowie 100 Euro anderen Kreditraten bleiben danach 123,33 Euro: 3.000 − 2.100 − 100 − 666,67 − 10. Eine selbst gewählte Wunschreserve von 250 Euro wird um 126,67 Euro unterschritten.
Im bestehenden Haushaltscheck zur Kreditbelastung tragen Sie dafür 3.000 Euro Einkommen, 2.110 Euro Fixkosten einschließlich des angenommenen separaten Entgelts, insgesamt 766,67 Euro bestehende Kreditraten, 0 Euro neue Rate und 250 Euro Reserve ein. So zählen Sie die betrachtete Fremdwährungsrate genau einmal. Der Check rechnet nur mit den eingegebenen Euro-Beträgen; er ermittelt selbst keinen Wechselkurs.
Das Ergebnis zeigt eine Lücke zur gewählten Reserve, keine Bankentscheidung und keinen gesetzlichen Grenzwert. Aktualisieren Sie bei einem anderen Szenario die Euro-Rate und tatsächliche Entgelte. Ein anderer Darlehenszins, wechselndes Einkommen oder eine Schlusszahlung muss zusätzlich berücksichtigt werden; eine Kursrechnung allein ist kein vollständiger Tilgungsplan.
Besondere Regeln für Immobilienkredite nicht auf jedes Fremdwährungsdarlehen übertragen
§ 491 BGB grenzt Allgemein- und Immobiliar-Verbraucherdarlehen samt Ausnahmen ab. Die folgenden besonderen Währungsregeln betreffen die jeweils erfassten Immobiliar-Verbraucherdarlehensverträge. Sie gelten nicht automatisch für jedes Privat-, Geschäfts- oder gewöhnliche Konsumentendarlehen. Bei Verträgen vor dem 21. März 2016 sieht Artikel 229 § 38 EGBGB grundsätzlich die frühere Rechtsfassung mit den dortigen Ausnahmen vor. Prüfen Sie deshalb Abschlussdatum und Übergangsrecht, bevor Sie heutige Regeln auf einen Altvertrag übertragen.
§ 503 Absatz 1 BGB betrifft ein Immobiliar-Verbraucherdarlehen in einer anderen Währung als der Landeswährung des Darlehensnehmers im dort definierten Sinn. Ausgangspunkt ist die Währung des EU-Mitgliedstaats, in dem er bei Vertragsschluss wohnt. Vertraglich kann stattdessen oder zusätzlich die überwiegende Einkommens- oder Vermögenswährung zur maßgeblichen Kreditwürdigkeitsprüfung als Landeswährung vereinbart werden. Eine erst später andere Gehaltswährung schafft nicht pauschal jedes gewünschte Umwandlungsrecht.
Das gesetzliche Umwandlungsrecht setzt voraus, dass durch den Wechselkurs der Gegenwert des noch offenen Betrags oder der regelmäßigen Rate in dieser Landeswährung den Vergleichswert mit dem Kurs bei Vertragsschluss um mehr als 20 Prozent übersteigt. Genau 20 Prozent reichen für diese Auslöseschwelle nicht. Die Modellzeile mit 1,00 CHF je Euro zeigt rechnerisch genau 20 Prozent; die Zeile mit 0,90 zeigt mehr. Das allein bestätigt noch keinen konkreten Anspruch, denn Vertragsart, Landeswährung, Abschluss und tatsächliche Vergleichswerte müssen passen.
Nach § 503 Absatz 2 ist für die Umstellung grundsätzlich der Marktwechselkurs am Tag des Umstellungsantrags maßgeblich, sofern vertraglich nichts anderes vereinbart ist. Das ist keine Zusage, zum ursprünglichen günstigeren Kurs zurückzuwechseln oder frühere Mehrbelastungen erstattet zu bekommen.
§ 493 Absatz 4 BGB regelt für die erfassten Fälle eine unverzügliche Information auf dauerhaftem Datenträger, wenn Restbetrag oder regelmäßige Rate den beschriebenen Vergleichswert um mehr als 20 Prozent übersteigen. Dazu gehören Angaben zur Veränderung, Hinweise auf Währungsumstellung und Bedingungen sowie gegebenenfalls weitere Begrenzungsmöglichkeiten. Die Information ist regelmäßig fortzusetzen, bis die Differenz wieder unter 20 Prozent liegt. Absatz 4 erfasst zudem bestimmte Konstellationen mit Vertrag in der Wohnsitzwährung und anderer überwiegender Einkommens- oder Vermögenswährung. Ein Informationshinweis ist von einer tatsächlich beantragten und durchgeführten Umstellung zu unterscheiden.
Mit diesen Unterlagen lässt sich eine Abweichung gezielt klären
Stellen Sie Vertrag, Nachträge, letzte Saldenmitteilung, Ratenplan, Zahlungsbeleg und Umrechnungsabrechnung nebeneinander. Markieren Sie, ob eine höhere Euro-Abbuchung aus dem Wechselkurs, einer anderen Rate in Fremdwährung, Zinsen oder separaten Kosten stammt. Das sind unterschiedliche Ursachen und mögliche nächste Schritte.
Eine sachliche Anfrage kann lauten: „Bitte schlüsseln Sie die Zahlung vom [Datum] zu meinem Darlehen [Nummer] auf: geschuldeter Betrag in [Währung], verwendeter Wechselkurs mit Kursrichtung und Abrechnungszeitpunkt, separate Entgelte sowie Tilgung und aktuelles Restkapital. Bitte nennen Sie die zugrunde gelegte Vertragsregel. Falls die besonderen Regeln für ein Immobiliar-Verbraucherdarlehen einschlägig sind, bitte ich zusätzlich um Erläuterung der Vergleichswerte und der gegebenenfalls bestehenden Umstellungsmöglichkeit.“
Diese Anfrage ersetzt keine vereinbarte Zahlung und stoppt keine laufende Frist. Bei einer drohenden Zahlungslücke klären Sie rechtzeitig den Vertrag und mögliche Anpassungen, statt auf einen erhofften Wechselkurs zu setzen. Vor einer Umstellung oder Umschuldung sind tatsächlicher Stichtag, verbleibender Kapitalbetrag, neue Konditionen und mögliche gesonderte Kosten konkret abzugleichen.
- Darlehens-, Einkommens- und Ausgabenwährung eindeutig erfasst?
- Kursrichtung geprüft und CHF je Euro nicht mit Euro je CHF verwechselt?
- Abrechnungskurs und Zeitpunkt statt nur Referenzkurs übernommen?
- Reine Währungsänderung von Zins, Tilgung und Entgelten getrennt?
- Budget auch mit ungünstigerem frei gewählten Szenario gerechnet?
- Bei einer Rechtsfrage Vertragsart, Landeswährung, Abschlussdatum und Ausnahmen geprüft?
- Bei möglicher Umstellung Antrag, tatsächliche Durchführung und Kurs gesondert dokumentiert?
Häufige Fragen
Warum steigt meine Euro-Rate trotz gleichem Zins?
Eine gleichbleibende Rate in Fremdwährung kann bei einem anderen Wechselkurs mehr Euro erfordern. Prüfen Sie getrennt die ursprüngliche Rate, Zinsänderungen, den Umrechnungskurs und zusätzliche Kosten.
Muss ich den Frankenbetrag mit dem Kurs multiplizieren?
Das hängt von der Kursrichtung ab. Bei 1 Euro gleich q Franken lautet die Rechnung Frankenbetrag geteilt durch q. Bei einem Kurs in Euro je Franken wird multipliziert. Im frei gewählten Beispiel ergeben 600 CHF geteilt durch 0,90 CHF je Euro gerundet 666,67 Euro.
Ist der EZB-Referenzkurs mein tatsächlicher Zahlungskurs?
Nicht automatisch. Die EZB veröffentlicht Referenzkurse zur Information und rät von ihrer Nutzung für Transaktionen ab. Prüfen Sie die für Ihren Zahlungsweg maßgebende Abrechnung und mögliche gesonderte Entgelte.
Kann ich bei genau 20 Prozent Mehrbelastung immer umwandeln?
Nein. § 503 BGB betrifft bestimmte Immobiliar-Verbraucherdarlehen und verlangt für seine Auslöseschwelle mehr als 20 Prozent. Zusätzlich müssen Landeswährung, Vertrag, zeitliche Anwendbarkeit und tatsächliche Vergleichswerte passen. Ein allgemeines Umwandlungsrecht für jedes Darlehen folgt daraus nicht.
Erhalte ich bei einer Umstellung den ursprünglichen Wechselkurs?
§ 503 Absatz 2 BGB stellt grundsätzlich auf den Marktwechselkurs am Tag des Umstellungsantrags ab, sofern vertraglich nichts anderes vereinbart wurde. Eine Umstellung ist keine pauschale Zusage zur Rückkehr zum Abschlusskurs.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 15.10.2026.
- § 488 BGB – Darlehensbetrag, Zins und Fälligkeit
- § 244 BGB – Fremdwährungsschuld und Euro-Zahlung
- § 491 BGB – Verbraucherdarlehensarten und Ausnahmen
- § 503 BGB – Besondere Umwandlung bei Immobilienkrediten
- § 493 BGB – Informationspflicht bei erfassten Währungsänderungen
- Artikel 229 § 38 EGBGB – Übergangsrecht für ältere Verträge
- Europäische Zentralbank – Euro-Referenzkurse und Verwendungszweck