Beratungshilfe bei Inkasso: Antrag, Unterlagen und Kosten prüfen
Anwaltliche Hilfe bei wenig Geld: Beratungshilfe beantragen, Belege sammeln und die Vierwochenfrist beachten. 15-Euro-Gebühr, Ausnahmen und Kostenrisiken erklärt.
In diesem Artikel
Kurzantwort
Für eine außergerichtliche Kredit- oder Inkassofrage kann Beratungshilfe passen, wenn Sie die Kosten nicht tragen können, keine zumutbare andere Hilfe haben und die Inanspruchnahme nicht mutwillig ist. Klären Sie Antrag und Kosten möglichst vor der Beratung. Bei unmittelbarer Beratung ist ein nachträglicher Antrag spätestens vier Wochen nach Tätigkeitsbeginn zu stellen. Die Beratungshilfegebühr beträgt 15 Euro und kann erlassen werden; Ablehnung oder Aufhebung können andere Kostenfolgen haben. Die Hilfe bezahlt Ihre Schulden nicht.
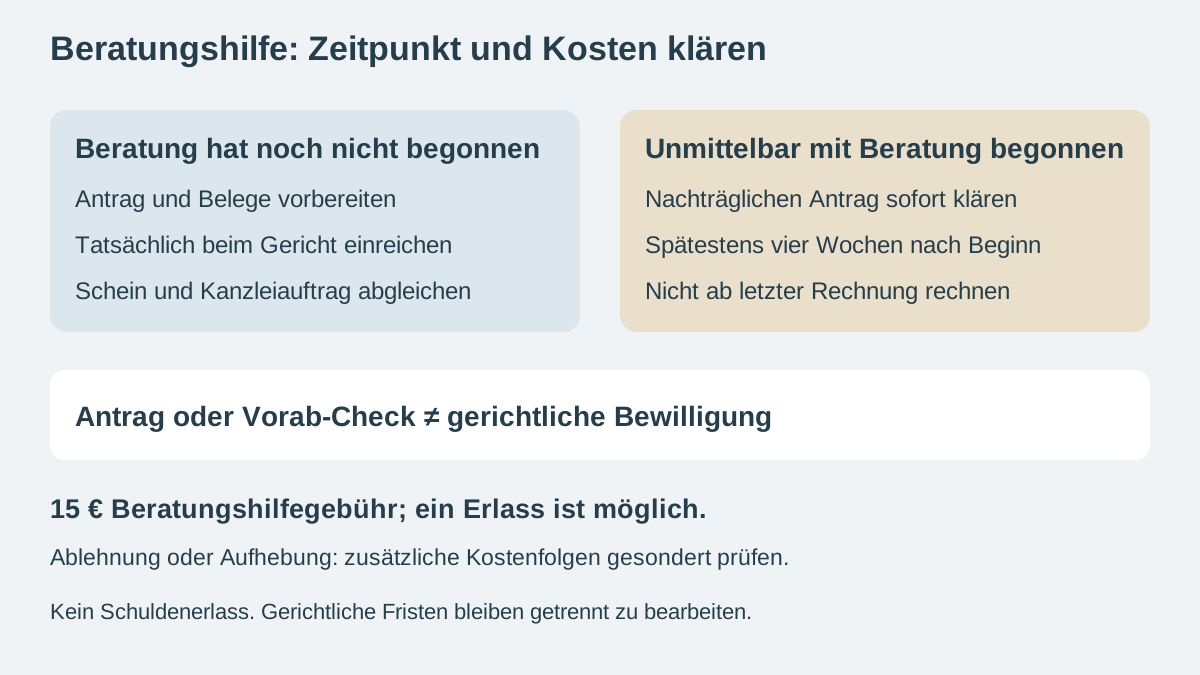
Beratungshilfe passt zur rechtlichen Prüfung vor einem Prozess
Dieser Leitfaden behandelt im Oktober 2026 eine private Kredit- oder Inkassoangelegenheit in Deutschland, für die außergerichtliche rechtliche Hilfe benötigt wird. Beratungshilfe finanziert die Rechtsberatung und gegebenenfalls erforderliche Vertretung. Sie bezahlt weder die ursprüngliche Forderung noch erlässt sie Schulden. Für einen bereits laufenden Zivilprozess ist die Prozesskostenhilfe gesondert zu prüfen.
§ 1 BerHG nennt Hilfe außerhalb eines gerichtlichen Verfahrens sowie das dort erfasste obligatorische Güteverfahren. Nach § 2 BerHG gehört Vertretung dazu, soweit sie erforderlich ist, weil Sie nach der Beratung Ihre Rechte angesichts von Umfang, Schwierigkeit oder Bedeutung nicht selbst wahrnehmen können. Ein anwaltliches Schreiben an den Gläubiger ist deshalb möglich, aber nicht in jedem Fall automatisch Bestandteil jeder Beratung.
Der offizielle Justiz-Service zur Beratungshilfe erklärt die Schritte und mögliche weitere Gespräche mit demselben Schein. Klären Sie die konkrete Angelegenheit und den Auftrag mit der Kanzlei. Ein Schein ist keine pauschale Zusage für alle künftigen Streitfälle oder jedes Gerichtsverfahren.
Beachten Sie den Wohnort: Nach § 12 BerHG tritt in Bremen und Hamburg die öffentliche Rechtsberatung an die Stelle der Beratungshilfe; Berlin sieht grundsätzlich eine Wahlmöglichkeit vor, jeweils mit dem gesetzlichen Vorbehalt abweichenden Landesrechts. Nutzen Sie dort die passende örtliche Anlaufstelle. Die folgende Darstellung betrifft den Antrag und die anwaltliche Hilfe nach dem BerHG, keine einheitliche Gebührenzusage für jede öffentliche Landesberatung.
Wenig Geld allein ist noch keine Bewilligung
Für Beratungshilfe verlangt § 1 Absatz 1 BerHG zusammen: Sie können die nötigen Mittel nach Ihren persönlichen und wirtschaftlichen Verhältnissen nicht aufbringen, es gibt keine andere zumutbare Hilfsmöglichkeit, und die Inanspruchnahme erscheint nicht mutwillig. Die Beurteilung berücksichtigt auch Ihre Kenntnisse, Fähigkeiten und besondere wirtschaftliche Lage. Beschreiben Sie deshalb, welches rechtliche Problem Sie nicht selbst lösen können.
Absatz 2 knüpft die wirtschaftliche Voraussetzung an Prozesskostenhilfe ohne eigenen Kostenbeitrag. Für Einkommen, Abzüge und zumutbar einzusetzendes Vermögen ist damit unter anderem § 115 ZPO relevant. Ein bestimmter Nettolohn oder ein selbst gewählter Haushaltsrest beweist den Anspruch nicht. Dieser Beitrag nennt keine pauschale Einkommensgrenze und berechnet keine individuellen Freibeträge.
Legen Sie offen, ob eine tatsächlich passende Rechtsschutzversicherung oder eine andere zumutbare Beratung helfen kann. Die Übersicht zur seriösen Schuldnerberatung hilft bei mehreren Gläubigern und der allgemeinen Zahlungsplanung. Eine solche Möglichkeit ist nach wirklicher Zuständigkeit, Erreichbarkeit und Leistungsumfang zu prüfen; nicht jedes Angebot löst jedes konkrete Rechtsproblem.
Das Gesetz zählt die bloße Möglichkeit anwaltlicher kostenloser Hilfe oder eines Erfolgshonorars nicht als andere Hilfe im Sinne von § 1 Absatz 1 Nummer 2. Erfinden Sie trotzdem keine erfolglosen Kontaktversuche. Halten Sie wahre Anfragen, Antworten und eine vorhandene Versicherungsentscheidung nachvollziehbar fest.
Anliegen, Geldverhältnisse und bisherigen Verlauf belegen
Über den Antrag entscheidet nach § 4 BerHG grundsätzlich das Amtsgericht Ihres allgemeinen Gerichtsstands. Der Antrag kann bei der Geschäftsstelle zu Protokoll erklärt oder schriftlich gestellt werden; die Norm regelt auch den elektronischen Weg. Die offizielle Antragshilfe lässt Sie den Antrag online ausfüllen und nennt anschließend Post, persönliche Abgabe oder „Mein Justizpostfach“ als Einreichungswege. Ein ausgefülltes oder gespeichertes Formular ist noch kein Nachweis, dass es beim Gericht eingereicht wurde.
Geben Sie den konkreten Sachverhalt an. Die Erklärung über persönliche und wirtschaftliche Verhältnisse und Belege gehören dazu. Außerdem ist unter anderem zu versichern, dass Beratungshilfe in derselben Angelegenheit bisher weder gewährt noch gerichtlich versagt wurde und dass in dieser Angelegenheit kein gerichtliches Verfahren anhängig ist oder war. Legen Sie frühere Entscheidungen und gerichtliche Schreiben offen, statt eine neue Antragstellung als Umgehung zu verwenden.
| Unterlagenblock | Für die Inkassoangelegenheit vorbereiten |
|---|---|
| Rechtsproblem | Vertrag, Rechnung, Gläubiger- und Inkassopost, genaue Frage und zeitlicher Ablauf |
| Zahlungen und eigene Reaktion | Buchungen, Ratenabreden, Einwendungen und Antworten einschließlich Daten |
| Persönliche Geldlage | Einkommens- und Leistungsnachweise, Konten, Ersparnisse, Vermögen und belegte Belastungen |
| Andere Hilfe | Vorhandene Versicherungsentscheidung und tatsächliche Beratungsanfragen |
| Identität und frühere Verfahren | Ausweis sowie zutreffende Angaben zu früheren Anträgen und Gerichtspost |
Die offizielle Dokumentenliste nennt bei der dort beschriebenen Einkommensprüfung unter anderem Kontoauszüge der letzten drei Monate, auch weiterer Konten. Maßgeblich bleiben Ihre Situation und die konkreten gerichtlichen Anforderungen. Bei fehlenden Einzelbelegen können Sie den Antrag trotzdem beginnen und die Lücke erklären; das Gericht kann weitere Nachweise anfordern.
Ergänzen Sie Unterlagen fristgerecht. Nach § 4 Absatz 5 ist die Bewilligung abzulehnen, wenn geforderte wirtschaftliche Angaben innerhalb der gesetzten Frist nicht hinreichend glaubhaft gemacht oder Fragen nicht genügend beantwortet werden. Eine unvollständige Mappe begründet keine verlässliche Kostenübernahme.
Möglichst vor dem Termin klären; nach Beginn sind vier Wochen wichtig
Sind die Voraussetzungen gegeben und erledigt das Amtsgericht die Angelegenheit nicht selbst, stellt es nach § 6 Absatz 1 BerHG einen Berechtigungsschein mit genauer Bezeichnung der Angelegenheit aus. Fragen Sie die Kanzlei vor dem Termin, ob sie die betreffende Sache im Rahmen von Beratungshilfe übernimmt, welche Unterlagen sie braucht und wer einen noch nötigen Antrag einreicht. Verwechseln Sie eine Terminbuchung nicht mit einer gerichtlichen Bewilligung.
Wer sich wegen Beratungshilfe unmittelbar an eine Beratungsperson wendet, kann den Antrag nachträglich stellen. Nach § 6 Absatz 2 BerHG muss dies spätestens vier Wochen nach Beginn der Beratungshilfetätigkeit geschehen. Der Bezugspunkt ist der tatsächliche Beginn, nicht pauschal der spätere Rechnungszugang oder der Tag des letzten Gesprächs. Notieren Sie Beginn und Eingangsnachweis und klären Sie die Einreichung sofort; ein individuelles Fristende wird hier nicht aus unbekannten Daten berechnet.
Nicht jede Kanzlei erledigt den Antrag für Sie; die offizielle Antragshilfe weist darauf ausdrücklich hin. Stimmen Sie die Verantwortung ab und kontrollieren Sie den wirklichen Einreichungsstand. Ein Vorab-Check ist keine gerichtliche Entscheidung. Eine feste Bearbeitungsdauer oder ein kurzfristig verfügbarer Anwaltstermin wird hier nicht zugesagt.
Die Beantragung stoppt keine gerichtlichen Fristen oder Vollstreckung automatisch. Wenn ein Mahnbescheid zugestellt wird, behandeln Sie diesen parallel nach dem Prüfplan zum gerichtlichen Mahnbescheid. Warten Sie mit nötigen fristwahrenden Schritten nicht allein auf den Beratungshilfeschein.
15 Euro Beratungshilfegebühr sind keine allgemeine Kostenobergrenze
§ 44 RVG trennt die Vergütung aus der Landeskasse von der Beratungshilfegebühr des Rechtsuchenden. Nummer 2500 im RVG-Vergütungsverzeichnis, Teil 2 Abschnitt 5 nennt dafür 15 Euro. Neben dieser Gebühr werden dort keine Auslagen erhoben; die Gebühr kann erlassen werden. Fragen Sie nach einem Erlass, wenn Sie den Betrag nicht aufbringen können, und lassen Sie sich das Ergebnis bestätigen. Ein Erlass wird nicht allein wegen einer knappen Haushaltsrechnung automatisch unterstellt.
Bei bewilligter Beratungshilfe beschränkt § 8 BerHG den Vergütungsanspruch gegen Sie auf diese Beratungshilfegebühr; die Regel erfasst auch die dort genannte Zeit bis zur Entscheidung bei nachträglichem Antrag. Das ist keine Zusage, dass jeder privat erteilte Anwaltsauftrag dauerhaft höchstens 15 Euro kostet.
Wird ein nachträglicher Antrag nicht bewilligt, erlaubt § 8a Absatz 4 BerHG unter der dort genannten vorherigen Hinweisanforderung Vergütung nach allgemeinen Regeln; schon bezahlte Beratungshilfegebühr wird angerechnet. Klären Sie dieses Kostenrisiko vor Beginn, statt die Bewilligung als sicher vorauszusetzen.
Auch eine spätere Aufhebung kann Folgen haben. § 6a BerHG regelt unter anderem fehlende ursprüngliche Voraussetzungen und einen besonderen Antrag der Beratungsperson bei etwas durch die Hilfe Erlangtem; dabei gelten zusätzliche Bedingungen, einschließlich vorheriger Information. § 8a BerHG trennt mögliche Vergütungs- und Erstattungsfolgen. Nicht jede erfolgreiche Beratung löst automatisch neue Kosten aus, aber „15 Euro unter allen Umständen“ ist keine verlässliche Aussage. Lesen Sie Bewilligung, Hinweise und eine etwaige Aufhebungsentscheidung vollständig.
Die kleine Gebühr einmal planen und die Hauptforderung getrennt behandeln
Getrenntes eigenes Haushaltsmodell: 1.800 Euro sichere Einnahmen, 1.350 Euro vollständige gewöhnliche Lebenshaltungs- und Fixkosten sowie 180 Euro bestehende Kreditraten lassen 1.800 − 1.350 − 180 = 270 Euro vor einer gewünschten Reserve von 200 Euro. Danach bleiben 70 Euro. Im Haushaltscheck sind das 1.800 Euro Einkommen, 1.350 Euro Fixkosten, 180 Euro bestehende Raten, 0 Euro neue Rate und 200 Euro Reserve.
Nur für die zusätzliche Kostenbetrachtung setzen wir ausdrücklich voraus: Beratungshilfe ist für die konkrete Angelegenheit wirksam bewilligt, die Gebühr beträgt tatsächlich 15 Euro, sie wurde nicht erlassen, und es kommen in diesem Modell keine weiteren Beratungskosten hinzu. Die Bewilligung wird nicht aus den genannten Haushaltswerten hergeleitet. Werden die 15 Euro in diesem Monat wirklich bezahlt, bleiben 270 − 15 = 255 Euro vor und 70 − 15 = 55 Euro nach Reserve. Ziehen Sie diesen einmaligen Betrag genau einmal vom laufenden Ergebnis ab; er ist keine zusätzliche monatliche Kreditrate.
Eine offene Inkassoforderung wird weder durch die Bewilligung noch durch Zahlung an die eigene Beratungsperson getilgt. Ihr Bestand, berechtigte Kosten und ein nötiger Zahlungsplan sind separat zu klären. Muss in diesem Monat zusätzlich an einen Gläubiger gezahlt werden, ist dieser wirkliche Abfluss in der Planung ebenfalls zu berücksichtigen; er ist im vereinfachten Gebührenmodell noch nicht enthalten.
- Außergerichtliche Rechtsfrage und passende Landesregel geklärt?
- Geldverhältnisse, zumutbare Alternativen und bisherige Entscheidungen wahrheitsgemäß offengelegt?
- Antrag mit Unterlagen tatsächlich eingereicht und Nachreichfristen dokumentiert?
- Bei unmittelbarer Beratung Beginn und Vierwochen-Antragsfrist sofort gesichert?
- Schein, genaue Angelegenheit, Kanzleiauftrag und Kostenhinweise abgeglichen?
- 15-Euro-Gebühr beziehungsweise bestätigten Erlass und mögliches anderes Kostenrisiko unterschieden?
- Inkassoforderung, laufende Raten und gerichtliche Fristen weiter separat bearbeitet?
Häufige Fragen
Bekomme ich mit niedrigem Einkommen automatisch einen Beratungshilfeschein?
Nein. § 1 BerHG verlangt zusätzlich fehlende zumutbare andere Hilfsmöglichkeiten und keine mutwillige Inanspruchnahme. Persönliche und wirtschaftliche Verhältnisse sind mit Belegen zu prüfen. Der einfache Haushaltsrest ist kein Bewilligungsnachweis.
Kann die Kanzlei auch einen Gläubiger für mich anschreiben?
Nach § 2 BerHG kann Beratungshilfe die erforderliche Vertretung umfassen. Ob dies nach der Beratung wegen Umfang, Schwierigkeit oder Bedeutung nötig ist, muss konkret geklärt werden. Stimmen Sie die Angelegenheit und den Auftrag ab; ein Schein deckt nicht automatisch alle künftigen Verfahren.
Reicht es, den Antrag online auszufüllen und zu speichern?
Nein. Die offizielle Antragshilfe unterscheidet das Ausfüllen von der Einreichung. Als Wege nennt sie Post, persönliche Abgabe und Mein Justizpostfach. Kontrollieren Sie den tatsächlichen Eingang und wer bei einer Antragstellung über die Kanzlei verantwortlich ist.
Ab wann zählen die vier Wochen für einen nachträglichen Antrag?
§ 6 Absatz 2 BerHG knüpft an den Beginn der Beratungshilfetätigkeit an, wenn Sie sich wegen Beratungshilfe unmittelbar an die Beratungsperson wenden. Rechnen Sie nicht pauschal ab dem letzten Gespräch oder der späteren Rechnung. Klären Sie die tatsächlichen Daten und reichen Sie rechtzeitig ein.
Sind 15 Euro unter allen Umständen die höchste eigene Belastung?
Nein. Nummer 2500 RVG nennt die Beratungshilfegebühr von 15 Euro, die erlassen werden kann und neben der keine Auslagen erhoben werden. Bei Ablehnung eines nachträglichen Antrags oder Aufhebung gelten unter den gesetzlichen Voraussetzungen andere Kostenfolgen. Lesen Sie die Hinweise vor dem Mandat und die Entscheidung.
Erlischt durch Beratungshilfe meine Inkassoforderung?
Nein. Die Hilfe betrifft Rechtsberatung und gegebenenfalls Vertretung, keine Zahlung an den Gläubiger. Bestand, Höhe und nötiger Zahlungsplan der Forderung sind gesondert zu prüfen. Auch gerichtliche Fristen oder Vollstreckung werden nicht allein durch den Antrag automatisch gestoppt.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 26.10.2026.
- § 1 BerHG – Voraussetzungen und zumutbare andere Hilfe
- § 2 BerHG – Beratung und erforderliche Vertretung
- § 12 BerHG – Bremen, Hamburg und Berlin
- § 115 ZPO – Einkommen und Vermögen im gesetzlichen Verweis
- § 4 BerHG – Zuständigkeit, Angaben und Belege
- § 6 BerHG – Berechtigungsschein und nachträglicher Antrag
- § 44 RVG – Vergütung und Eigengebühr getrennt
- RVG-Vergütungsverzeichnis – Teil 2 Abschnitt 5, Nummer 2500
- § 8 BerHG – Wirkung der Bewilligung auf Vergütung
- § 6a BerHG – Aufhebung nur unter Bedingungen
- § 8a BerHG – Kosten bei Aufhebung oder Ablehnung
- Justiz-Services – Beratungshilfe, Ablauf und Landesausnahmen
- Justiz-Services – Antrag ausfüllen und tatsächlich einreichen
- Justiz-Services – Dokumente für den Antrag