Bank insolvent: laufenden Kredit und Zahlungsempfänger prüfen
Was bei einem laufenden Kredit im deutschen Insolvenzverfahren über die Bank zu prüfen ist: Vertrag, Verwalter, autorisierter Zahlungsweg und bereits angerechnete Raten.
In diesem Artikel
Kurzantwort
Die Insolvenz des Darlehensgebers lässt einen ausgezahlten Kredit nicht allein entfallen. Prüfen Sie den tatsächlichen Verfahrensstand, Ihren Vertrag und die bereits angerechneten Raten. Bei einem eröffneten deutschen Verfahren sind die Zuständigkeit des Verwalters und der autorisierte Zahlungsweg zu klären. Ändern Sie eine IBAN nicht nur aufgrund einer überraschenden E-Mail und zahlen Sie eine schon berücksichtigte Rate nicht ungeprüft erneut. Aufsichtsmaßnahmen und andere Abwicklungsverfahren verlangen einen gesonderten Blick auf die konkreten offiziellen Anweisungen.
Zuerst den tatsächlichen Status der Bank prüfen
Dieser Ratgeber behandelt einen bereits ausgezahlten Kredit und ein deutsches Insolvenzverfahren über den Darlehensgeber. Er meldet keine Insolvenz eines bestimmten Instituts. Gerüchte, eine vorläufige Maßnahme, eine gerichtliche Verfahrenseröffnung, ein Forderungsverkauf und andere Abwicklungsverfahren sind unterschiedliche Situationen. Bei ausländischen Verfahren oder besonderen Bankabwicklungsmaßnahmen müssen die dort geltenden Regeln gesondert geprüft werden.
§ 46 KWG ermöglicht der Aufsicht verschiedene Maßnahmen bei Gefahr, etwa ein Zahlungsverbot an das Institut oder dessen Schließung für den Kundenverkehr. Die konkrete Anordnung und ihre Ausnahmen sind entscheidend. Eine solche Maßnahme ist nicht schon ein Eröffnungsbeschluss eines Insolvenzgerichts und keine pauschale Aufforderung an alle Kreditkunden, ihre Raten einzustellen.
Bei einem eröffneten Verfahren nennt § 27 InsO die im Eröffnungsbeschluss enthaltenen Angaben, insbesondere die betroffene Person beziehungsweise Firma, Verwalter und Eröffnungszeitpunkt. Gleichen Sie diese Daten mit offiziellen gerichtlichen Veröffentlichungen und unabhängig überprüften Kontakten ab. Eine weitergeleitete E-Mail mit neuem Kontoinhaber ist noch kein verifizierter Verfahrensnachweis.
Bestehenden Kredit und zuständigen Empfänger getrennt betrachten
§ 488 BGB regelt die geschuldeten Zinsen und die Rückzahlung bei Fälligkeit. Aus dem Insolvenzverfahren über den Kreditgeber folgt nicht allein, dass ein ausgezahltes Darlehen verschenkt oder eine vereinbarte Monatszahlung erlassen ist. Prüfen Sie weiter Vertrag, Ratenplan und tatsächlich angerechnete Zahlungen.
Nach § 80 InsO geht bei Eröffnung das Verwaltungs- und Verfügungsrecht über das zur Masse gehörende Vermögen auf den Insolvenzverwalter über. § 28 Absatz 3 InsO betrifft die Aufforderung an Personen, die gegenüber dem insolventen Schuldner verpflichtet sind, an den Verwalter statt an den Schuldner zu leisten.
Mit „Schuldner“ ist in diesem Insolvenzverfahren der insolvente Darlehensgeber gemeint. Sie sind hier als Kreditkunde jemand, der eine Verpflichtung gegenüber diesem hat; das ist nicht Ihr eigenes Privatinsolvenzverfahren. Lassen Sie sich bestätigen, wer Ihren Kredit betreut und über welchen autorisierten Zahlungsweg geleistet werden soll. Ein Dienstleister kann die Betreuung übernehmen, ohne selbst der Inhaber der Forderung zu sein.
Eine reine Änderung des betreuenden Kontakts ist von einer Vertragsänderung zu unterscheiden. § 311 Absatz 1 BGB verlangt grundsätzlich eine Vereinbarung für eine vertragliche Änderung, soweit nicht das Gesetz etwas anderes vorsieht. Verlangt jemand eine höhere Rate, neue Gebühren oder die sofortige gesamte Restschuld, fordern Sie die konkrete Grundlage an. Der allgemeine Hinweis auf Bankprobleme erläutert diese Änderung noch nicht.
Vor einer IBAN-Änderung die Zahlungsanweisung verifizieren
| Prüfpunkt | Was Sie abgleichen sollten |
|---|---|
| Institut und Verfahren | Vollständiger Name, gerichtliches Aktenzeichen, tatsächlicher Verfahrensstand |
| Verwalter beziehungsweise betreuende Stelle | Person, Funktion und unabhängig bestätigte Kontaktdaten |
| Ihr Vertrag | Kreditnummer, Parteien, bisheriger Plan und nächste Fälligkeit |
| Zahlungsempfänger | Autorisierter Kontoinhaber, IBAN, Verwendungszweck und Umstellungsdatum |
| Bisheriger Einzug | Ob die Rate bereits ausgeführt wurde und ob noch ein autorisierter Einzug geplant ist |
| Anrechnung | Welche bisherigen Zahlungen beim bestätigten Ansprechpartner berücksichtigt sind |
Nutzen Sie vorhandene Vertragsunterlagen, selbst aufgerufene offizielle Veröffentlichungen und einen unabhängig bestätigten Kontakt. Übernehmen Sie weder eine neue Telefonnummer noch eine IBAN ausschließlich aus der überraschenden Nachricht. Ein bekanntes Logo oder der Name Ihres Kreditgebers beweist deren Echtheit nicht.
Klären Sie die Umstellung vor der nächsten Fälligkeit. Fragen Sie, ob ein bisheriger Einzugsweg weiterhin autorisiert ist oder ersetzt werden muss und ab wann. Vermeiden Sie die parallele Überweisung einer schon wirksam eingezogenen Rate. Ist eine Zahlung technisch nicht möglich oder der Empfänger weiterhin unklar, dokumentieren Sie die Klärungsversuche und holen Sie zeitnah passende Hilfe ein. Bloßes Zurücklegen der Rate auf dem eigenen Konto ist noch keine erfüllte Zahlung an den Berechtigten.
Wenn Ihr eigenes Zahlungskonto betroffen ist, müssen Sie zusätzlich die laufende Zahlungsfähigkeit organisieren. Der Leitfaden zum Ende eines Girokontos hilft beim Ordnen von Auszügen, Zahlungspartnern und Ersatzkonto. Seine Kündigungsfristen sind aber keine Garantie für einen unveränderten Bankbetrieb bei Aufsichtsmaßnahmen oder Insolvenz.
Bereits gezahlt, Guthaben bei der Bank oder neuer Gläubiger?
Haben Sie nach Verfahrenseröffnung noch an den insolventen Darlehensgeber gezahlt, sichern Sie Zahlungstag, Zahlungsweg und den damaligen Kenntnisstand. § 82 InsO enthält einen Schutz für Leistungen, die eigentlich zur Insolvenzmasse zu erfüllen waren, wenn die leistende Person die Eröffnung zur Zahlungszeit nicht kannte. Für eine Leistung vor öffentlicher Bekanntmachung gilt die dortige Vermutung fehlender Kenntnis.
Dieser Schutz ist keine Empfehlung, trotz bekannter Eröffnung ungeprüft an einen alten Empfänger weiterzuzahlen. Lassen Sie den konkreten Eingang und seine Wirkung bestätigen. Eine bloße Nachricht „zahlen Sie nochmals“ klärt die rechtliche Bedeutung einer vorhandenen Zahlung nicht; eine doppelte Zahlung ist kein sinnvoller Ersatz für den Belegabgleich.
Besitzen Sie zugleich ein Guthaben beziehungsweise einen Anspruch gegen dieselbe Bank, ziehen Sie ihn nicht ohne Prüfung von der Kreditrate ab. § 94 InsO schützt eine bei Eröffnung bereits bestehende Aufrechnungsberechtigung; § 96 InsO nennt Fälle unzulässiger Aufrechnung. Daraus ergibt sich kein pauschales Recht, jedes Kontoguthaben in beliebiger Höhe gegen die nächste Rate zu verrechnen. Zeitpunkt, Parteien, Forderungen und gesetzliche Grenzen brauchen einen konkreten Abgleich. Dieser Ratgeber berechnet keine Einlagenentschädigung.
Wird die Kreditforderung tatsächlich abgetreten, ist das zusätzlich zu prüfen. § 404 BGB berücksichtigt Einwendungen gegen den neuen Gläubiger, die bei der Abtretung gegen den bisherigen begründet waren. Der Leitfaden zum Gläubigerwechsel erklärt Nachweise und Zahlungszuordnung. Eine Verwalterbestellung und ein Forderungsverkauf sind nicht derselbe Vorgang.
Beispiel: Drei Planraten, eine bereits bezahlt
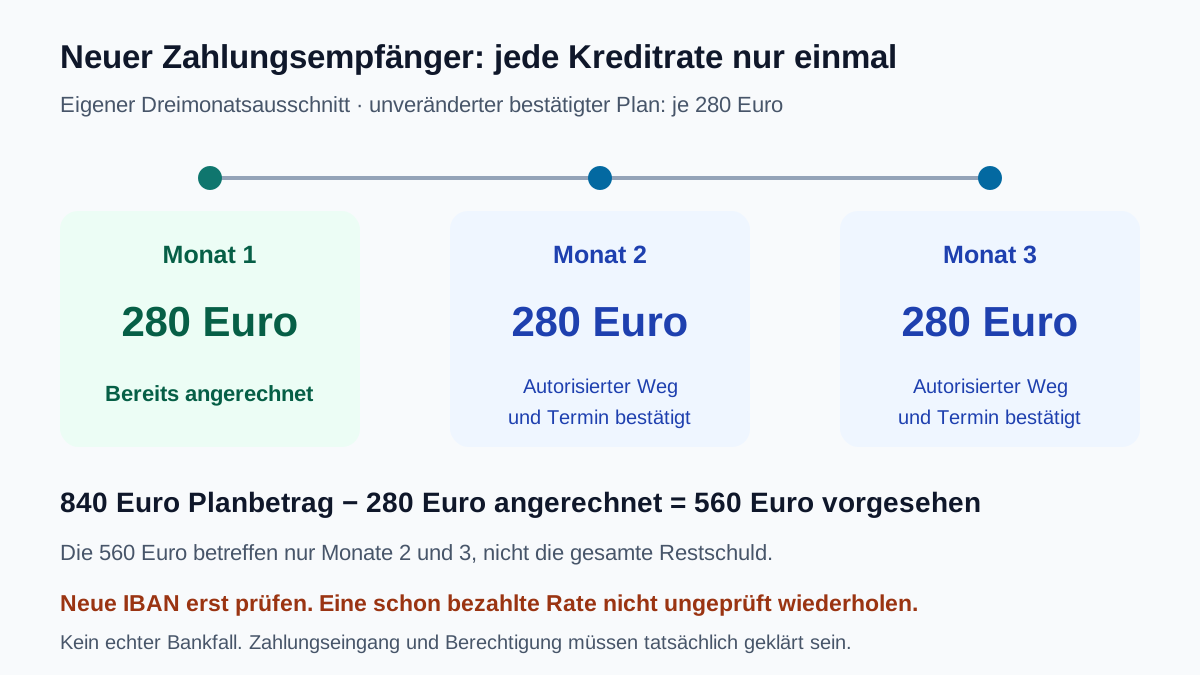
Eigene frei gewählte Werte: Der bestätigte Vertrag sieht für die nächsten drei betrachteten Monate jeweils 280 Euro vor. Die erste dieser Raten wurde wirksam eingezogen und vom autorisierten Ansprechpartner angerechnet. Es gibt im Modell keine Planänderung, Rückgabe, zusätzlich offene Kosten oder andere Vorgänge.
| Betrachtete Planrate | Betrag | Status im Modell |
|---|---|---|
| Monat 1 | 280 Euro | Bereits wirksam angerechnet |
| Monat 2 | 280 Euro | Zum bestätigten Termin über autorisierten Weg leisten |
| Monat 3 | 280 Euro | Zum bestätigten Termin über autorisierten Weg leisten |
| Summe der drei betrachteten Raten | 840 Euro | 3 × 280 |
| Davon bereits berücksichtigt | −280 Euro | Rate aus Monat 1 |
| Für Monate 2 und 3 noch vorgesehen | 560 Euro | 2 × 280 |
Die 560 Euro sind nur die zwei noch vorgesehenen Raten in diesem Dreimonatsausschnitt, nicht die gesamte Restschuld. Ein neuer Empfängername schafft nicht automatisch einen weiteren Monat 1. Würden Sie die bereits angerechneten 280 Euro nochmals überweisen und anschließend auch Monate 2 und 3 zahlen, wären insgesamt 1.120 Euro für diesen Ausschnitt geleistet statt 840 Euro: eine zusätzliche Zahlung von 280 Euro, die geklärt werden müsste.
Die Modellannahme „bereits angerechnet“ muss in Ihrem Fall belegt sein. War eine Lastschrift zurückgegeben oder beim richtigen Empfänger noch nicht zugeordnet, kennzeichnen Sie das als ungeklärt und verfolgen Sie den Buchungsverlauf. Behaupten Sie weder vollständige Zahlung noch einen Mehrbetrag nur aufgrund eines vorgemerkten Auftrags.
Gezielt nachfragen und die Rate im Monatsbudget behalten
Zum Darlehen [Vertragsnummer] und Verfahren [Aktenzeichen]: Bitte bestätigen Sie Ihre Funktion, den aktuell autorisierten Zahlungsempfänger sowie Kontoinhaber, IBAN, Verwendungszweck und Umstellungsdatum über den verifizierten Kontakt. Die Zahlung vom [Datum] über [Betrag] ist nach meinen Unterlagen [zutreffender Ausführungsstatus]. Bitte bestätigen Sie deren Anrechnung und teilen Sie mit, ob der bisherige Einzug weiterhin vorgesehen ist. Die nächsten vertraglichen Termine sind [Daten]. Soweit Sie einen abweichenden Plan verlangen, bitte ich um die konkrete Grundlage und eine vollständige Aufstellung.
Übermitteln Sie nur die für den Vorgang nötigen Belege; Bankpasswörter und Freigabecodes gehören nicht in eine solche Anfrage. Bewahren Sie Antwort und Nachweis des unabhängig bestätigten Kontakts auf. Bei Widersprüchen zwischen Schreiben, Beschluss und Bankbuchungen holen Sie Hilfe vor einer ungeklärten weiteren Zahlung ein.
Im eigenen Haushaltsmodell bleiben bei 2.400 Euro Nettoeinkommen, 1.650 Euro Lebenshaltung und Fixkosten sowie 400 Euro gesamten bestehenden Raten 350 Euro übrig. In den 400 Euro stecken 280 Euro für den betroffenen Kredit und 120 Euro andere Raten. Eine selbst gewählte monatliche Wunschreserve von 200 Euro lässt einen Abstand von 150 Euro. Die bloße Umstellung des autorisierten Empfängers entfernt die 280 Euro nicht aus dieser Rechnung.
Im Haushaltscheck geben Sie entsprechend Einkommen 2.400, Fixkosten 1.650, bestehende Raten 400, neue Rate null und Wunschreserve 200 an. Die 280 Euro dürfen nicht zusätzlich nochmals als neue Rate gezählt werden. Der Check klärt weder Insolvenzstatus, Zahlungsberechtigung noch Aufrechnung. Ein gesperrtes Guthaben oder eine erhoffte Entschädigung ist noch kein sicherer laufender Mittelzufluss.
Checkliste vor der nächsten Kreditrate
- Tatsächliche offizielle Maßnahme beziehungsweise Eröffnungsbeschluss statt Gerücht geprüft?
- Deutsches Insolvenzverfahren von anderen Maßnahmen und ausländischen Verfahren abgegrenzt?
- Vertrag und bisheriger Ratenplan unverändert gesichert?
- Verwalter, betreuende Stelle und Gläubigerrollen nachvollziehbar getrennt?
- Zahlungsempfänger, Kontoinhaber und Umstellungsdatum unabhängig bestätigt?
- Bisherige und noch laufende Einzüge kontrolliert, um Doppelzahlungen zu vermeiden?
- Bei alter Zahlung Ausführung, Anrechnung und Kenntnisstand dokumentiert?
- Keine ungeprüfte Aufrechnung mit einem Bankguthaben vorgenommen?
- Für neue Konditionen oder Gesamtfälligkeit die konkrete Grundlage angefordert?
- Rate, zugängliche Mittel und nächste Fälligkeit in der Haushaltsplanung berücksichtigt?
Eine verifizierte Zuständigkeit macht nicht jede behauptete Zusatzforderung berechtigt. Umgekehrt beseitigt ein unklarer Zahlungsweg die bestehende Forderung nicht allein. Verfolgen Sie beides rechtzeitig und dokumentieren Sie die Klärung.
Häufige Fragen
Entfällt mein Kredit, wenn der Darlehensgeber insolvent wird?
Ein ausgezahltes Darlehen fällt dadurch nicht allein weg. Prüfen Sie Vertrag, Ratenplan und Verfahrensstand sowie den zuständigen autorisierten Empfänger. Eine besondere Maßnahme oder geltend gemachte Änderung braucht ihre konkrete Grundlage.
Soll ich die IBAN aus einer neuen E-Mail sofort übernehmen?
Verifizieren Sie erst Institut, Verfahren, Funktion des Absenders und Zahlungsanweisung über unabhängig bestätigte Kontakte. Lassen Sie Kontoinhaber, Kreditzuordnung, Verwendungszweck und Umstellungsdatum bestätigen und prüfen Sie noch laufende Einzüge.
Was bedeutet eine schon erfolgte Zahlung an den alten Empfänger?
Dokumentieren Sie Ausführung und Kenntnisstand. § 82 InsO enthält einen Schutz bei fehlender Kenntnis der Verfahrenseröffnung und eine Vermutung bei Zahlung vor öffentlicher Bekanntmachung. Lassen Sie die konkrete Zahlung prüfen; ein bereits bestätigter Eingang ist nicht ungeprüft nochmals zu leisten.
Kann ich Bankguthaben einfach von meiner Rate abziehen?
Eine Aufrechnung braucht eine konkrete Berechtigung und Prüfung der insolvenzrechtlichen Grenzen. §§ 94 und 96 InsO schaffen kein pauschales Verrechnungsrecht für jedes Guthaben und jede Rate. Klären Sie Parteien, Forderungen, Zeitpunkt und Grundlage gesondert.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 14.10.2026.
- § 488 BGB – Darlehenspflichten und Fälligkeit
- § 311 BGB – Vertragliche Änderung
- § 404 BGB – Einwendungen bei Abtretung
- § 27 InsO – Eröffnungsbeschluss
- § 28 InsO – Aufforderungen im Eröffnungsbeschluss
- § 80 InsO – Verwaltungs- und Verfügungsrecht
- § 82 InsO – Alte Zahlung und fehlende Kenntnis
- § 94 InsO – Bestehende Aufrechnungslage
- § 96 InsO – Unzulässige Aufrechnung
- § 46 KWG – Aufsichtsmaßnahmen bei Gefahr