SEPA-Überweisungsgebühr beim Händler: Aufschlag und Erstattung prüfen
Extra zahlen für SEPA-Überweisung oder Lastschrift? Händlerentgelt, Bankgebühr und Rücklastschriftkosten trennen. Mit Prüfplan und 20-Euro-Erstattungsmodell.
In diesem Artikel
Kurzantwort
Ein Verkäufer darf für die Nutzung einer SEPA-Überweisung oder SEPA-Basislastschrift keinen gesonderten Aufschlag vereinbaren. Das spezielle Verbot gilt auch bei einer kostenlosen anderen Zahlungsart. Prüfen Sie, ob wirklich die SEPA-Nutzung berechnet wird: Eigene Bankgebühren, andere Leistungen und Rücklastschriftkosten sind gesonderte Fragen. Der berechtigte Kaufpreis bleibt zu bezahlen; bereits gezahlte unberechtigte Gebühren und tatsächliche Erstattungen werden getrennt abgerechnet.
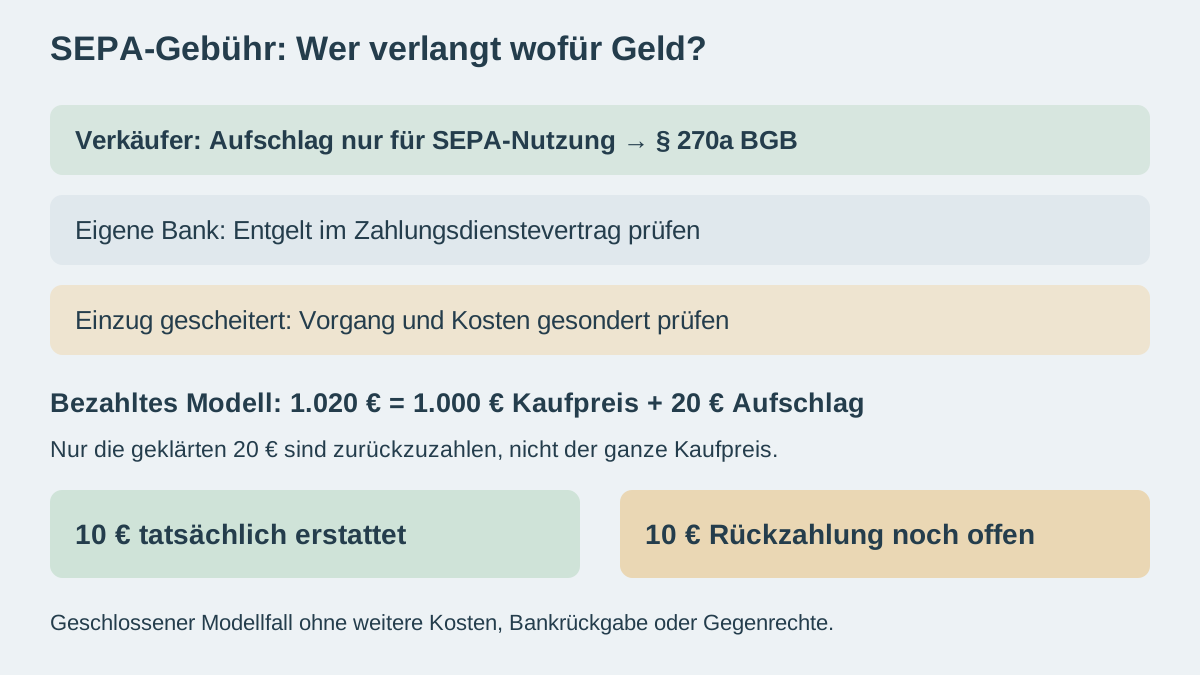
Ein Händlerentgelt allein für SEPA-Überweisung ist unzulässig
Dieser Leitfaden betrifft im Oktober 2026 gewöhnliche private Käufe bei einem Unternehmen nach deutschem Recht. Es geht um einen Aufschlag des Verkäufers allein dafür, dass Sie per SEPA-Überweisung oder SEPA-Basislastschrift bezahlen. Gebühren Ihrer eigenen Bank, öffentliche Abgaben, Kartenzahlungen, Zahlungsdienste mit zusätzlichen Leistungen und gesonderte Kreditverträge sind damit nicht abschließend geprüft.
§ 270a Satz 1 BGB erklärt eine Vereinbarung über ein Entgelt für die Nutzung einer SEPA-Überweisung oder der dort genannten Lastschriftverfahren für unwirksam. Der Verkäufer kann diesen SEPA-Aufschlag nicht dadurch rechtfertigen, dass er nur seine Kosten weitergibt oder eine andere Zahlungsart gratis anbietet. Die konkrete Position muss aber wirklich den erfassten Zahlungsweg betreffen.
Die zusätzlichen Regeln für Verbraucher in § 312a Absatz 4 BGB betreffen insbesondere eine gängige zumutbare kostenlose Zahlungsmöglichkeit und die Begrenzung auf Kosten des Unternehmens. Sie schaffen keine Ausnahme vom speziellen SEPA-Verbot. Ein kleiner Prozentsatz allein macht einen verbotenen Aufschlag ebenfalls nicht zulässig.
Dieser Beitrag überträgt das Ergebnis nicht pauschal auf jede Karte oder jeden Zahlungsdienst. Für Karten enthält § 270a Satz 2 eine besondere Anwendungsbedingung mit Verweis auf die Interbankenentgelt-Verordnung. Ob die Voraussetzungen bei einer konkreten Karte vorliegen, bedarf einer eigenen Prüfung. Entscheidend bleiben tatsächliches Verfahren und verlangte Gegenleistung.
Zahlungsentgelt von Bankgebühr und Rücklastschriftkosten unterscheiden
| Verlangte Position | Passende erste Prüfung |
|---|---|
| Verkäufer verlangt extra Geld nur für SEPA-Überweisung | Entgeltverbot nach § 270a BGB |
| Eigene Bank berechnet eine Kontobuchung | Eigener Zahlungsdienstevertrag und zulässige Entgeltvereinbarung |
| Kosten nach gescheitertem Einzug oder Zahlungsverzug | Tatsächlicher Vorgang, Anspruchsgrund und Kosten gesondert klären |
| Versand, Papierdokument oder andere Leistung | Was wird tatsächlich zusätzlich geleistet und wirksam vereinbart? |
§ 675f Absatz 5 BGB behandelt die vereinbarte Vergütung des Zahlungsdienstleisters und besondere Grenzen für Nebenpflichten. Das Händlerverbot bedeutet deshalb keine allgemeine kostenlose Kontoführung oder jede Überweisung bei Ihrer Bank zum Nulltarif. Dieser Artikel bestätigt auch keinen konkreten Bankpreis.
Eine echte Kostenforderung wegen eines gescheiterten Einzugs ist etwas anderes als ein Zusatzpreis für die Wahl des Lastschriftverfahrens. Prüfen Sie Rückgabegrund, Berechtigung und tatsächliche Kosten. Die Regeln zur Rückgabe einer SEPA-Basislastschrift entscheiden wiederum nicht die Kostenberechtigung beim Verkäufer.
Die Bezeichnung „Bearbeitung“ oder „Rechnung“ ersetzt keine Inhaltsprüfung. Fragen Sie, wofür genau gezahlt werden soll. Nicht jede anders benannte Position ist automatisch erlaubt; ebenso wird nicht jede Versand- oder Dokumentenleistung allein durch ihren Namen zum verbotenen SEPA-Entgelt. Bei zusätzlichen Verbraucherzahlungen sind auch § 312a Absatz 3 BGB und die tatsächliche ausdrückliche Vereinbarung zu prüfen.
Den Kaufpreis und die gesonderte Gebührenposition getrennt abrechnen
Eine unwirksame Gebührenabrede streicht nicht automatisch den berechtigten Kaufpreis. Nach § 433 Absatz 2 BGB ist der vereinbarte Kaufpreis zu zahlen. Gleichen Sie Rechnung, Zahlungsweg, bereits gezahlte Beträge und eine korrigierte Aufstellung ab. Eine eigene Beschwerde verschiebt die Fälligkeit eines berechtigten Betrags nicht automatisch; für Verzug gelten die Voraussetzungen von § 286 BGB.
Eigenes geklärtes Modell, keine tatsächlichen Händlerpreise: Die vertragsgemäß gelieferte Ware kostet 1.000 Euro. Dazu verlangt der Verkäufer ausdrücklich allein für die SEPA-Überweisung 2 Prozent, also 20 Euro. Die Rechnung lautet 1.020 Euro. Der Zusatzbetrag ist als erfasstes SEPA-Nutzungsentgelt geklärt und wird vollständig gestrichen. Es bestehen keine weiteren Gebühren, Zinsen, Mängel, Gegenforderungen oder abweichenden Preisbestandteile.
Ist noch nichts bezahlt, bleiben in dieser Variante 1.000 Euro berechtigter Kaufpreis. Nach vollständiger tatsächlicher Zahlung und Anrechnung dieses Betrags ist genau dieser Rechnungsfall erledigt. Die gestrichenen 20 Euro werden nicht zusätzlich ausgezahlt. Bei wirksam bestehenden weiteren Forderungen müsste der Zahlungsabgleich neu erfolgen; das Modell schließt sie ausdrücklich aus.
Kommt später eine Mahnung, ist deren Grundlage separat zu prüfen. Der Leitfaden zu E-Mail-Mahnkosten trennt Fälligkeit, Verzug, Schaden und Pauschalen. Der Streit um den Zahlungsaufschlag erklärt nicht von selbst sämtliche anderen Positionen für berechtigt oder unberechtigt.
Bei bereits gezahlten 1.020 Euro nur den überzahlten Teil verfolgen
Andere, nicht zu addierende Variante desselben Modellkaufs: Die 1.020 Euro wurden schon im Vormonat vollständig gezahlt und dem Kaufpreis sowie dem Aufschlag zugeordnet. Der 1.000-Euro-Kaufpreis ist dadurch erfüllt. Für die zusätzlichen 20 Euro fehlt der Rechtsgrund; ihre Rückforderung ist abschließend geklärt und insbesondere nicht ausgeschlossen. Es gibt keine Bankrückgabe, Aufrechnung, Zinsen, Kosten oder weitere Buchungen.
§ 812 BGB ist die allgemeine Grundlage für eine Leistung ohne Rechtsgrund. Im echten Fall sind mögliche Ausschlüsse nach § 814 BGB und der Umfang nach § 818 BGB mitzuprüfen. Die bloße Übersendung einer Reklamation ist noch keine tatsächliche Rückzahlung.
| Position der bereits bezahlten Variante | Betrag |
|---|---|
| Im Vormonat insgesamt gezahlt | 1.020 Euro |
| Davon berechtigter erfüllter Kaufpreis | 1.000 Euro |
| Geklärter zurückzuzahlender SEPA-Aufschlag | 20 Euro |
| Davon in diesem Monat tatsächlich erstattet | 10 Euro |
| Noch offene Erstattung | 20 − 10 = 10 Euro |
Nach § 362 BGB wird die bewirkte Rückzahlung angerechnet. Es sind nicht nochmals 20 Euro und nicht 1.010 Euro zurückzuzahlen. Die Hauptleistung bleibt im Modell bezahlt; die verbleibenden 10 Euro betreffen allein die noch offene Gebührenrückzahlung. Einen Zahlungseingang erfassen Sie genau einmal.
Die echte Zehn-Euro-Erstattung nur im Eingangsmonat zählen
Für die bereits bezahlte Variante planen wir gewöhnlich 2.300 Euro sichere monatliche Einnahmen, 1.500 Euro vollständige laufende Lebenshaltungs- und Fixkosten, 300 Euro bestehende Kreditraten und 250 Euro gewünschte Reserve. Es bleiben 2.300 − 1.500 − 300 = 500 Euro vor und 250 Euro nach Reserve. Die 1.020 Euro aus dem Vormonat stecken nicht nochmals in diesen aktuellen laufenden Kosten.
Nur für die Momentaufnahme dieses Monats kommt der tatsächlich frei verfügbare Rückfluss von 10 Euro hinzu: 2.310 Euro tatsächliche Einnahmen minus 1.500 Euro Kosten und 300 Euro Raten ergeben 510 Euro vor und 260 Euro nach Reserve. Genau diese Werte passen in den Haushaltscheck: 2.310 Euro Einkommen, 1.500 Euro Fixkosten, 300 Euro bestehende Raten, 0 Euro neue Rate und 250 Euro Reserve.
Für künftige gewöhnliche Monate bleiben die verlässlichen Einnahmen 2.300 Euro. Die offenen weiteren 10 Euro erhöhen die heutige Liquidität nicht. Werden sie später tatsächlich erstattet, gehören sie einmal in den echten Eingangsmonat. Weder die verlangten 20 Euro noch der alte 1.000-Euro-Kaufpreis sind zusätzliches laufendes Einkommen. Die unbezahlte Variante aus dem vorigen Abschnitt braucht einen eigenen Zahlungsmonatsplan und wird nicht mit dieser bereits bezahlten Variante vermischt.
Ein positiver Monatsrest beweist außerdem keine Deckung am Ratentag. Für eine der hier insgesamt 300 Euro Monatsraten nehmen wir einen Teilbetrag von 200 Euro an. Stehen dafür bis Fälligkeit nur 180 Euro frei bereit und geht vorher kein sicheres Geld ein, fehlen 20 Euro. Die verbleibende offene Erstattungsforderung schließt diese Terminlücke noch nicht. Die 200-Euro-Teilrate wird nicht nochmals zu den 300 Euro Monatsraten addiert.
Mit Zahlungsnachweis eine konkrete Korrektur oder Erstattung verlangen
Eine passende Nachricht lautet: „Zur Rechnung [Nummer] beanstande ich die Position [Bezeichnung/Betrag]. Nach den Unterlagen wird sie allein für die Nutzung einer SEPA-Überweisung beziehungsweise SEPA-Basislastschrift verlangt. Bitte prüfen Sie § 270a BGB und korrigieren Sie die gesonderte Position. Bereits gezahlt habe ich [zutreffender Betrag und Datum]; bitte legen Sie Kaufpreis, Gebührenkorrektur, bisherige Erstattung und offenen Saldo getrennt dar.“ Nennen Sie nur das tatsächlich verwendete Verfahren und richtige Zahlungen.
- Verlangt der Verkäufer die Position oder stammt sie von der eigenen Bank?
- Ist wirklich die SEPA-Nutzung die Gegenleistung für den Aufschlag?
- Sind Angebot, Zahlungsmaske, AGB, Rechnung und Buchung gesichert?
- Bleibt ein berechtigter Kaufpreis offen oder wurde er schon erfüllt?
- Ist die Gebühr nur gestrichen oder war sie tatsächlich bezahlt?
- Welche Erstattung ist bereits angekommen und welcher Betrag noch offen?
- Wurde der Rückfluss nur einmal und im richtigen Monat erfasst?
Bei Streit über die tatsächliche Zusatzleistung oder andere Zahlungsdienste ist eine konkrete Verbraucher- oder Rechtsberatung sinnvoll. Eine Beschwerde ist keine pauschale Verlängerung von Zahlungs- oder Gerichtsfristen. Der vorliegende Check entscheidet keine Kartenregel, keine Rücklastschriftkosten und keine Gebühren Ihres Kontomodells. Für den hier abgegrenzten SEPA-Aufschlag ist die Originalregel des § 270a BGB der Ausgangspunkt.
Häufige Fragen
Darf der Verkäufer SEPA-Gebühren verlangen, wenn er auch Barzahlung kostenlos anbietet?
Ein Entgelt allein für die von § 270a BGB erfasste SEPA-Nutzung wird dadurch nicht zulässig. Prüfen Sie aber, ob die Position tatsächlich für diesen Zahlungsweg oder für eine andere Leistung verlangt wird. Die allgemeinen Verbraucherschranken schaffen keine Ausnahme vom speziellen Verbot.
Sind auch nur zwei Prozent automatisch erlaubt?
Nein. Im Modell ergeben zwei Prozent von 1.000 Euro zwar rechnerisch 20 Euro. Die Prozenthöhe rechtfertigt das als solches geklärte SEPA-Nutzungsentgelt aber nicht. Berechnung und rechtliche Zulässigkeit sind verschiedene Prüfungen.
Sind damit alle Überweisungen bei meiner Bank kostenlos?
Nein. Das hier behandelte Entgelt des Verkäufers ist vom eigenen Zahlungsdienstevertrag und den dafür geltenden Entgeltregeln zu trennen. Der Artikel bestätigt keinen konkreten Bankpreis und keine kostenlose Kontoführung.
Kann ich wegen des Aufschlags auch den Kaufpreis nicht bezahlen?
Nicht allein deshalb. Der berechtigte vereinbarte Kaufpreis ist gesondert zu behandeln. In der unbezahlten Modellvariante bleiben nach Streichung der 20 Euro genau 1.000 Euro offen. Weitere Gegenrechte und Positionen sind dort ausdrücklich ausgeschlossen.
Warum sind bei bereits bezahlten 1.020 Euro nur noch zehn Euro Erstattung offen?
1.000 Euro sind im Modell berechtigter erfüllter Kaufpreis. Die übrigen 20 Euro waren ohne Rechtsgrund gezahlter SEPA-Aufschlag. Davon sind zehn Euro tatsächlich zurückgekommen. Es bleiben zehn Euro offen; der bezahlte Kaufpreis wird nicht ebenfalls zurückgefordert.
Darf ich die Erstattung als dauerhaftes Monatseinkommen rechnen?
Nein. Im tatsächlichen Eingangsmonat erhöhen die angekommenen zehn Euro die Einnahmen einmal von 2.300 auf 2.310 Euro; nach Reserve bleiben im Modell 260 statt 250 Euro. Künftige gewöhnliche Einnahmen bleiben 2.300 Euro. Die weiteren noch offenen zehn Euro sind noch kein verfügbares Geld.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 26.10.2026.
- § 270a BGB – SEPA-Nutzungsentgelt
- § 312a BGB – Zusätzliche Verbraucherzahlungen
- § 675f BGB – Eigener Zahlungsdienstevertrag
- § 433 BGB – Vereinbarter Kaufpreis
- § 286 BGB – Verzug gesondert prüfen
- § 812 BGB – Rückforderung einer rechtsgrundlosen Zahlung
- § 814 BGB – Mögliche Ausschlüsse
- § 818 BGB – Umfang der Rückabwicklung
- § 362 BGB – Bereits erhaltene Erstattung anrechnen