Kreditvermittlung per Nachnahme: Zahlung und Auszahlung prüfen
Kreditunterlagen gegen Nachnahme: Vermittlungsvergütung, Auslagen und Beratung trennen, einen tatsächlichen Kredit erkennen und bereits gezahltes Geld gezielt prüfen.
In diesem Artikel
Kurzantwort
Eine Nachnahmezahlung für Kreditunterlagen ist kein Nachweis einer Kreditauszahlung. Prüfen Sie vor der Zahlung den Absender, den konkreten Vertrag und den Zweck jedes Betrags. Bei einer Verbraucherdarlehensvermittlung ist die Vermittlungsvergütung grundsätzlich erst geschuldet, wenn das Darlehen infolge der Vermittlung geleistet wurde und ein Widerruf nicht mehr möglich ist. Erforderliche Auslagen und ein gegebenenfalls vereinbartes Beratungsentgelt sind gesondert zu prüfen. Haben Sie schon bezahlt, sichern Sie Belege, klären Sie den Zahlungsempfänger und prüfen Sie Widerruf und Rückforderung für den konkreten Vertrag.
Unterlagen, Vermittlung und Darlehen sind verschiedene Vorgänge
Dieser Leitfaden betrifft die Vermittlung eines privaten Verbraucherkredits unter deutschem Recht. Er behandelt keine allgemeine Warenbestellung und keine pauschale Bewertung jedes ausländischen Vertrags. Ob die besonderen Vermittlungsregeln greifen, richtet sich nach § 655a BGB und dem tatsächlichen Vertragsinhalt.
Ein Brief mit „Kreditzusage“, ein Formularpaket oder dessen bezahlte Übergabe belegt für sich genommen keine Darlehensleistung. Nach § 488 BGB muss der Darlehensgeber den vereinbarten Betrag zur Verfügung stellen. Prüfen Sie deshalb getrennt: Wer hat welchen Vertrag geschlossen, wer soll Geld auszahlen, welche Bedingungen bestehen und welcher Betrag wurde tatsächlich geleistet?
Die Entgegennahme einer Sendung und die Zahlung können für die Vertragsprüfung relevant sein. Sie beweisen jedoch nicht, dass eine Bank den gewünschten Kredit bereits ausgezahlt hat. Bewahren Sie Werbung, Bestellung, Antrag, Vertrag, Sendung und Zahlungsbeleg getrennt auf, statt alles als „Kreditunterlagen“ zusammenzufassen.
Wer statt eines Kredits eine Schuldendienstleistung erhält, findet die grundlegende Abgrenzung im Ratgeber zur Finanzsanierung ohne Kreditauszahlung. Die Bezeichnung auf der Werbung ersetzt den Inhalt des gelieferten Vertrags nicht.
Vor der Zahlung: Absender und Zahlungszweck unabhängig bestätigen
Wenn Sie eine unerwartete oder unklare Nachnahmesendung erhalten, bezahlen Sie nicht allein unter dem Druck einer angekündigten sofortigen Kreditauszahlung. Erfassen Sie Absender, Sendungsnummer und geforderten Betrag und verlangen Sie Vertragsgrundlage und vollständige Kostenaufstellung. Nutzen Sie zur Rückfrage eine unabhängig überprüfte Kontaktadresse, nicht ausschließlich einen Link oder eine Telefonnummer aus der Zahlungsaufforderung.
| Unterlage oder Behauptung | Was sie klären soll | Was offen bleibt |
|---|---|---|
| Kreditwunsch oder Antrag | Welche Summe wurde angefragt? | Ein Wunsch ist keine belegte Auszahlung. |
| Vermittlungsvertrag | Welche Tätigkeit, Vergütung und Kosten wurden vereinbart? | Er ersetzt keinen Kreditvertrag mit dem Darlehensgeber. |
| Bankvertrag und Auszahlungsbedingungen | Wer soll welchen Betrag leisten? | Ob die Bedingungen erfüllt und Gelder tatsächlich geleistet sind. |
| Nachnahmebeleg | Welcher Betrag wurde für welche Sendung gezahlt? | Die Berechtigung der einzelnen Kosten und der endgültige Empfänger. |
Wollen Sie eine Sendung nicht bezahlen oder entgegennehmen, klären Sie den behaupteten Vertrag zusätzlich schriftlich. Eine Annahmeverweigerung ist für sich allein keine eindeutige Widerrufserklärung gegenüber dem Vertragspartner. Das Erklärungsprinzip folgt aus § 355 BGB; ein Paket nicht anzunehmen ersetzt keine Prüfung, ob bereits ein Vertrag besteht.
Prüfen Sie Vergütung, Auslagen und Beratung getrennt
Für eine dem § 655a BGB unterliegende Verbraucherdarlehensvermittlung gelten die folgenden Regeln. Ein gesondertes Produkt, eine Finanzsanierung oder eine tatsächliche Beratungsleistung muss zunächst richtig eingeordnet werden.
| Behaupteter Zahlungszweck | Aktuelle Rechtsgrundlage | Konkrete Prüfung |
|---|---|---|
| Vermittlungsvergütung | § 655c BGB | Darlehen infolge der Vermittlung tatsächlich geleistet und Widerruf nicht mehr möglich? Eine bloße Dokumentensendung genügt hierfür nicht. |
| Erforderliche Auslagen | § 655d BGB | Erstattung vereinbart, Auslagen tatsächlich entstanden und erforderlich? Mitgeteilter Betrag oder Höchstbetrag eingehalten? |
| Beratungsentgelt | § 655d BGB | Entgelt gegebenenfalls vereinbart und welche konkrete Beratungsleistung gemeint? Nicht ungeprüft mit einer Vermittlungsprovision gleichsetzen. |
| „Bearbeitung“, „Freischaltung“ oder „Unterlagenpauschale“ | Inhalt und Zusammenhang der Leistung prüfen | Ein anderer Name schafft nicht automatisch ein zulässiges Nebenentgelt. |
Bei einer dem Vermittler bekannten Umschuldung nennt § 655c Satz 2 BGB eine zusätzliche Voraussetzung: Der effektive Jahreszins darf sich nicht erhöhen. Die Norm enthält eine eigene Regel für die Vermittlungskosten des abzulösenden Darlehens. Wenden Sie das nicht ohne Vergleich der tatsächlichen Verträge an.
§ 655e BGB verbietet nachteilige Abweichungen und erfasst Umgehungsgestaltungen. Deshalb entscheidet der tatsächliche Zweck einer Gebühr, nicht allein die Überschrift. Ebenso wäre „jede Kostenposition vor Auszahlung ist ausnahmslos verboten“ zu pauschal, weil § 655d Auslagen und ein gegebenenfalls vereinbartes Beratungsentgelt gesondert behandelt.
Suchen Sie die Vereinbarung und die vorherige Kosteninformation
Nach § 655b BGB bedarf der Darlehensvermittlungsvertrag mit einem Verbraucher der schriftlichen Form. Er darf nicht mit dem Darlehensantrag verbunden werden; sein Inhalt ist dem Verbraucher in Textform mitzuteilen. Absatz 2 regelt die Nichtigkeit bei den dort bezeichneten Form- und Informationsmängeln. Eine konkrete Formprüfung lässt sich nicht allein daraus ableiten, dass Papier im Paket lag.
Artikel 247 § 13 Absatz 2 EGBGB verlangt rechtzeitige Informationen vor Vertragsschluss auf einem dauerhaften Datenträger. Dazu gehören die verlangte Vergütung, Vergütungen oder Anreize von Dritten, der Umfang der Befugnisse und gegebenenfalls weitere Nebenentgelte mit Betrag oder Höchstbetrag.
Notieren Sie, wann welche Information tatsächlich vorlag. Eine erstmals nach der Zahlung beigefügte Preisübersicht beantwortet nicht die Frage, ob rechtzeitig vor Vertragsschluss informiert wurde. Fordern Sie den behaupteten Vertrag, die vorherige Information und die konkrete Leistungsbeschreibung an. Für Immobilienkredite und andere Vertragsarten gelten zusätzliche oder abweichende Prüfungen; übernehmen Sie diesen Leitfaden nicht ungeprüft.
Beispiel: 250 Euro bezahlt, 0 Euro Darlehen geleistet
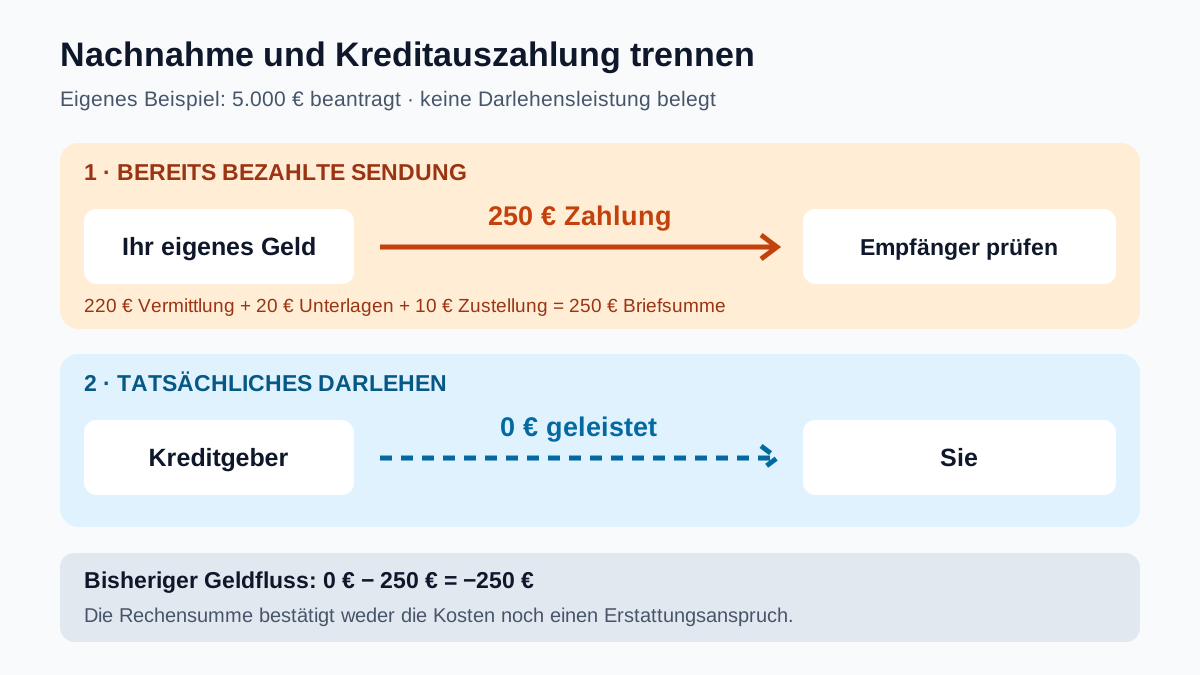
Frei gewähltes Beispiel, kein aktueller Anbieterpreis: Eine Person beantragt 5.000 Euro Kredit und bezahlt 250 Euro Nachnahme. In der beigefügten Rechnung stehen 220 Euro „Vermittlung“, 20 Euro „Unterlagen“ und 10 Euro „Zustellung“. Ein Darlehen wurde noch nicht geleistet.
| Getrennte Größe | Modellbetrag | Bedeutung |
|---|---|---|
| Angefragter Kredit | 5.000 Euro | Gewünschter Betrag; kein Zahlungseingang. |
| Bereits bezahlte Nachnahme | 250 Euro | 220 + 20 + 10 Euro aus eigenem Geld. |
| Tatsächlich geleistetes Darlehen | 0 Euro | Bislang kein belegter Darlehenszufluss. |
| Bisheriger Geldfluss | −250 Euro | 0 Euro Darlehenszufluss minus 250 Euro Zahlung. |
Unterstellen wir eine gewöhnliche Verbraucherdarlehensvermittlung, ist die Auszahlungsvoraussetzung aus § 655c für die behaupteten 220 Euro Vermittlungsvergütung nicht erfüllt. Ob die beiden anderen Positionen vereinbarte, entstandene und erforderliche Auslagen sind, ist damit noch nicht geklärt. Eine pauschale Unterlagengebühr wird durch ihren Namen nicht automatisch zur erstattungsfähigen Auslage.
Aus der Addition folgt kein zugesicherter Erstattungsbetrag. Prüfen Sie auch, wem jeder Betrag zugeflossen ist und ob etwaige Zustellkosten eine eigenständige Leistung betreffen. Rechnen Sie nicht mit 4.750 Euro verfügbarem Kredit, solange die 5.000 Euro gar nicht geleistet wurden. Sollten später tatsächlich Gelder fließen, aktualisieren Sie die Rechnung mit Datum und Empfänger statt den Antrag als Auszahlung zu behandeln.
Schon bezahlt: Empfänger, Anspruch und Belege sichern
Bewahren Sie Nachnahmequittung, Rechnung, Sendungsnummer, Vertrag und die ursprüngliche Werbung auf. Notieren Sie Zahlungsdatum, Gesamtbetrag und einzelne Positionen. Klären Sie anhand der verfügbaren Abwicklungsauskunft, welcher Unternehmer die Zahlung erhalten hat. Der Zusteller ist nicht automatisch der Vertragspartner der Kreditvermittlung oder der richtige Gegner einer vollständigen Rückforderung.
Verlangen Sie die Grundlage jeder Position und deren Belege. Soweit Geld ohne rechtlichen Grund erlangt wurde, kommt ein Herausgabeanspruch nach § 812 BGB in Betracht. Ob und gegen wen er besteht, hängt vom konkreten Vorgang und weiteren Voraussetzungen ab. § 814 BGB enthält unter anderem einen Ausschluss, wenn bei einer Zahlung zur Erfüllung einer Verpflichtung deren Nichtbestehen bekannt war. Aus „Ich habe bezahlt“ folgt deshalb weder ein sicherer Anspruch noch dessen sicherer Verlust.
Ein sachliches Schreiben kann lauten: „Ich habe am [Datum] für die Sendung [Nummer] [Betrag] Euro Nachnahme bezahlt. Bitte erläutern Sie die einzelnen Kostenpositionen, deren Vertragsgrundlage, die rechtzeitig erteilten Informationen sowie entstandene und erforderliche Auslagen. Ein Darlehen wurde nach meinen vorliegenden Unterlagen bisher nicht geleistet. Bitte bestätigen Sie den tatsächlichen Zahlungsempfänger und prüfen Sie die Rückzahlung der ohne Rechtsgrund erhobenen Beträge. Soweit Sie einen Anspruch auf Vermittlungsvergütung behaupten, belegen Sie die Voraussetzungen des § 655c BGB.“ Setzen Sie nur zutreffende Tatsachen ein.
Fordern Sie für eine Rückzahlung eine Antwort bis zu einem konkreten, angemessenen Datum an; das ist Ihre gesetzte Frist und keine hier zugesicherte gesetzliche Erstattungsfrist. Bei Widerspruch oder unklaren Unterlagen lassen Sie Anspruchsgrundlage und Vertrag individuell prüfen. Übermitteln Sie keine Onlinebanking-Zugangsdaten oder TAN, um eine angebliche Erstattung „freizuschalten“.
Widerruf getrennt vom Paket und vom Kreditvertrag erklären
Ob ein Widerrufsrecht besteht, richtet sich nach der konkreten Vertragsart und Abschlussweise. § 312c BGB beschreibt den Fernabsatz unter ausschließlicher Verwendung von Fernkommunikationsmitteln innerhalb eines dafür organisierten Systems. Für erfasste Fernabsatz- und außerhalb von Geschäftsräumen geschlossene Verbraucherverträge sieht § 312g BGB ein Widerrufsrecht vor, mit Ausnahmen und Vorrang besonderer Widerrufsrechte.
Nach § 355 BGB muss gegenüber dem Unternehmer eindeutig erklärt werden, dass der Vertrag widerrufen wird. Die gesetzliche Grundfrist beträgt 14 Tage; der konkrete Beginn hängt von den einschlägigen Regeln ab. Der Empfang des Nachnahmepakets ist bei einem Vermittlungsvertrag kein pauschaler Fristbeginn wie bei jedem Warenkauf.
§ 356 BGB enthält besondere Regeln zum Fristbeginn, zur erforderlichen Information und zum Erlöschen, einschließlich Besonderheiten bei Finanzdienstleistungen. Prüfen Sie Vertragsbestimmungen, Belehrung und bisherige Leistung. Weder fehlende Belehrung noch eine angeblich vollständig erbrachte Dienstleistung dürfen ohne diese Prüfung als pauschale Fristaussage behandelt werden.
Wenn Sie einen behaupteten Vermittlungsvertrag nicht fortführen wollen, können Sie den Widerruf eindeutig bezeichnen: „Hiermit widerrufe ich den mit Ihnen behaupteten Darlehensvermittlungsvertrag zu [Vorgangsnummer/Datum]. Bitte bestätigen Sie den Eingang und teilen Sie die Abwicklung bereits erhaltener Zahlungen mit.“ Ein solches Schreiben wirkt nur nach den tatsächlichen gesetzlichen Voraussetzungen. Senden Sie es nachweisbar an den betreffenden Vertragspartner und warten Sie mit einer möglichen Frist nicht die Antwort auf eine Kostenfrage ab.
Ein Kreditvertrag mit einer Bank ist ein anderer Vertrag. Wurde tatsächlich ein Darlehen geleistet, gehören Rückzahlung und gegebenenfalls Zinsfolgen separat geprüft. Eine Erklärung nur gegenüber einem Vermittler erledigt nicht automatisch jede andere Vereinbarung.
Abschlusscheck: Ist das Ergebnis belegt oder nur angekündigt?
- Absender und konkreter Vertragspartner unabhängig überprüft?
- Vermittlungsvertrag, Darlehensantrag, Bankvertrag und weitere Produkte getrennt?
- Zweck, Höhe und Grundlage aller Kostenpositionen dokumentiert?
- Vorherige Information und behauptete Auslagen belegt?
- Tatsächliche Darlehensleistung mit Datum und Betrag bestätigt?
- Bei bereits bezahlter Nachnahme Zahlungsempfänger und mögliche Rückforderung geklärt?
- Ein möglicher Widerruf rechtzeitig und eindeutig dem richtigen Vertragspartner erklärt?
- Offene Antwort, verweigerte Erstattung oder neue Zahlungsaufforderung dokumentiert?
Wurde eine schnelle Auszahlung ohne überprüfbare Voraussetzungen beworben, vergleichen Sie auch die Warnzeichen bei schufafreien Kreditangeboten. Eine Bezeichnung wie „ohne SCHUFA“ ist kein Beleg, dass Geld vorhanden oder ein Vermittlungsentgelt verdient ist.
Erst bei einem tatsächlichen, überprüfbaren Darlehensangebot ist eine Kreditkostenrechnung sinnvoll. Verwenden Sie den vereinbarten Betrag, die tatsächliche Laufzeit und Vertragszinsen; erfinden Sie keine Auszahlung aus der Nachnahmequittung. Die Rechnung bewertet Kosten, während die Berechtigung der Forderung und der Vertragsstand eigene Prüfungen bleiben.
Häufige Fragen
Bedeutet eine bezahlte Nachnahme, dass mein Kredit bewilligt und ausgezahlt ist?
Nein. Der Zahlungsbeleg dokumentiert zunächst die Nachnahmezahlung. Prüfen Sie den konkreten Bankvertrag, Auszahlungsbedingungen und die tatsächlich geleisteten Darlehensbeträge getrennt. Ein Antrag oder ein Unterlagenpaket belegt keinen Geldzufluss.
Sind alle Kosten vor einer Kreditauszahlung verboten?
Diese Aussage wäre zu pauschal. Für erfasste Verbraucherdarlehensvermittlung bindet § 655c BGB die Vermittlungsvergütung an Darlehensleistung und weitere Voraussetzungen. § 655d behandelt unter anderem vereinbarte erforderliche Auslagen und ein gegebenenfalls vereinbartes Beratungsentgelt gesondert.
Ist die Annahmeverweigerung automatisch ein Widerruf?
Eine bloße Annahmeverweigerung ersetzt keine eindeutige Widerrufserklärung gegenüber dem Vertragspartner. Ob bereits ein Vertrag besteht, ob ein Widerrufsrecht gilt und welche Frist läuft, muss für die konkrete Vereinbarung geprüft werden.
Bekomme ich bereits bezahltes Nachnahmegeld immer vollständig zurück?
Eine vollständige Erstattung ist nicht allein wegen der Zahlungsart zugesichert. Prüfen Sie Rechtsgrund, Kostenpositionen, Empfänger und einen möglichen Widerruf. Eine Rückforderung ohne Rechtsgrund kann in Betracht kommen, unterliegt aber den konkreten Voraussetzungen und möglichen Ausschlüssen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 13.10.2026.
- § 655a BGB – Anwendungsbereich der Darlehensvermittlung
- § 655b BGB – Form und Information beim Vermittlungsvertrag
- § 655c BGB – Vermittlungsvergütung und Umschuldung
- § 655d BGB – Nebenentgelte, Beratung und erforderliche Auslagen
- § 655e BGB – Schutz vor Abweichung und Umgehung
- Artikel 247 § 13 EGBGB – Vorherige Vermittler- und Kosteninformation
- § 488 BGB – Bereitstellung eines tatsächlichen Darlehens
- § 312c BGB – Voraussetzungen eines Fernabsatzvertrags
- § 312g BGB – Widerrufsrecht mit Ausnahmen und besonderen Rechten
- § 355 BGB – Eindeutige Widerrufserklärung und Grundfrist
- § 356 BGB – Fristbeginn, Information und Erlöschen des Widerrufsrechts
- § 812 BGB – Herausgabe bei fehlendem rechtlichem Grund
- § 814 BGB – Möglicher Ausschluss einer Rückforderung