Kilometerleasing bei Rückgabe richtig abrechnen
So prüfen Sie Rückgabeprotokoll, Mehrkilometer, Minderwert und offene Zahlungen in der Schlussrechnung nach dem Kilometerleasing.
In diesem Artikel
Kurzantwort
Gleichen Sie den Kilometerstand mit der vereinbarten Laufleistung, der Toleranzregel und dem Preis pro Kilometer ab. Prüfen Sie bei jedem Zustandsmangel, welche Vertragsvorgabe verletzt sein soll und wie sich der angesetzte Minderwert ergibt. Addieren Sie nachvollziehbare Positionen erst nach dieser Prüfung und ziehen Sie bereits zugeordnete Zahlungen und Gutschriften ab.
Vertragstyp und Rückgabe festhalten
Dieser Leitfaden betrifft in Deutschland privat genutzte Pkw im Kilometerleasing mit regulärem Vertragsende und ohne Restwertgarantie des Kunden. Bei einem Vertrag mit Restwertgarantie, einer Kaufpflicht oder vorzeitiger Beendigung müssen Sie die jeweiligen Vertragsbedingungen gesondert prüfen. Ein Beispiel für einen Kilometervertrag mit Mehr- und Minderkilometern, Zustandsausgleich und ohne Restwertgarantie findet sich im BGH-Urteil VIII ZR 36/20, Rn. 1–2 und 26 ff..
Sichern Sie Leasingvertrag, Bedingungen in der bei Abschluss geltenden Fassung, Übergabeprotokoll und die vereinbarte Rückgabestelle. Notieren Sie Datum, Uhrzeit, Fahrzeug-Identifizierungsnummer, Kilometerstand, Schlüssel und übergebenes Zubehör. Fotografieren Sie das ganze Fahrzeug und einzelne beanstandete Stellen bei gutem Licht. Lassen Sie sich die tatsächliche Übergabe und den Empfang der Unterlagen quittieren. Der mietrechtliche Ausgangspunkt der Rückgabe nach Vertragsende steht in § 546 Abs. 1 BGB.
Lesen Sie vor der Unterschrift, was das Rückgabeprotokoll bestätigt. Prüfen Sie, ob es nur Befunde enthält oder auch Zustimmung zu einer Forderung, zur Bewertung oder zu einem Auftrag. Lassen Sie Widerspruch zu einzelnen Befunden und fehlende Belege aufnehmen und verlangen Sie eine Kopie. Die Schlussrate eines Autokredits gehört zu einem anderen Vertrag. Autokredit, Schlussrate und Fahrzeugkosten vergleichen.
Mehrkilometer und Toleranz nachrechnen
Vergleichen Sie die tatsächlich gefahrene Strecke mit der vereinbarten Laufleistung für die gesamte Vertragsdauer. Bei einem Fahrzeug mit Anfangskilometerstand bestimmen Sie zuerst, wie der Vertrag diesen Stand berücksichtigt. Für einen Mehrkilometerbetrag brauchen Sie die maßgebliche Kilometerzahl, die genaue Toleranzregel und den vereinbarten Endpreis je Kilometer. Prüfen Sie bei Minderkilometern, ob und bis zu welcher Grenze der Vertrag eine Vergütung vorsieht. BGH, VIII ZR 36/20, Rn. 1–2.
| Angabe im Vertrag | Was Sie prüfen |
|---|---|
| Laufleistung je Jahr oder für die ganze Laufzeit | Einheit und Zeitraum stimmen mit der Schlussrechnung überein? |
| Freikilometer oder Toleranz | Wird nur der übersteigende Teil berechnet oder greift bei Überschreitung eine andere Abrechnung? Der konkrete Wortlaut entscheidet. |
| Mehr- und Minderkilometer | Gibt es verschiedene Sätze, Schwellen oder Obergrenzen? Ist der Endbetrag pro Kilometer klar? |
| Abweichender Kilometerstand | Übergabeprotokoll, Foto bei Rückgabe und gegebenenfalls eine dokumentierte Tachoänderung abgleichen. |
Bitten Sie bei unklaren Standardbedingungen um die konkrete Vertragsstelle und eine Rechenzeile mit den angesetzten Kilometern. Die Inhaltskontrolle von Allgemeinen Geschäftsbedingungen schließt auch die Verständlichkeit ein. § 307 Abs. 1 BGB.
Gebrauchsspuren und Minderwert prüfen
Vergleichen Sie jeden Befund mit dem vereinbarten Rückgabezustand und dokumentieren Sie Alter, Laufleistung und bei Übernahme bereits erfasste Spuren. Der mietrechtliche Maßstab unterscheidet Veränderungen durch vertragsgemäßen Gebrauch von anderen Verschlechterungen. Im Fall VIII ZR 22/12 nahmen auch die konkret geprüften Leasingbedingungen normale Verschleißspuren von der Schadenbewertung aus. § 538 BGB. BGH, VIII ZR 22/12, Rn. 2 und 13–21.
Verlangen Sie für jede beanstandete Stelle Fotos, Beschreibung, die herangezogene Zustandsvorgabe und die Bewertung. Fragen Sie, wie die Stelle den Fahrzeugwert bei Rückgabe beeinflusst und welche Arbeiten nur in einem Kostenvoranschlag stehen. Ein Reparaturangebot allein beantwortet die Höhe des vertraglichen Minderwerts nicht. Der BGH stellte für die dortige Kilometerabrechnung klar, dass der intern kalkulierte Restwert und der spätere Verkaufserlös die Höhe des beschädigungsbedingten Minderwertausgleichs nicht bestimmen. BGH, VIII ZR 265/12, Leitsatz und Entscheidungsgründe.
Prüfen Sie, ob eine Stelle sowohl als Reparaturkosten als auch als Minderwert in die Schlussrechnung eingegangen ist. Fragen Sie dann nach den jeweiligen Grundlagen und danach, wie Überschneidungen berücksichtigt wurden. Beim Minderwertausgleich für übermäßige Verschlechterung nach regulärem Ende fehlt im entschiedenen Fall eine steuerbare Leistung. Der BGH berechnete ihn daher ohne zusätzlichen Umsatzsteueraufschlag. Halten Sie diese Position von den Kilometern und anderen Entgeltpositionen getrennt. § 1 Abs. 1 Nr. 1 UStG. BGH, VIII ZR 260/10, Rn. 16 ff..
Kilometer, Minderwert und Anrechnung im Beispiel
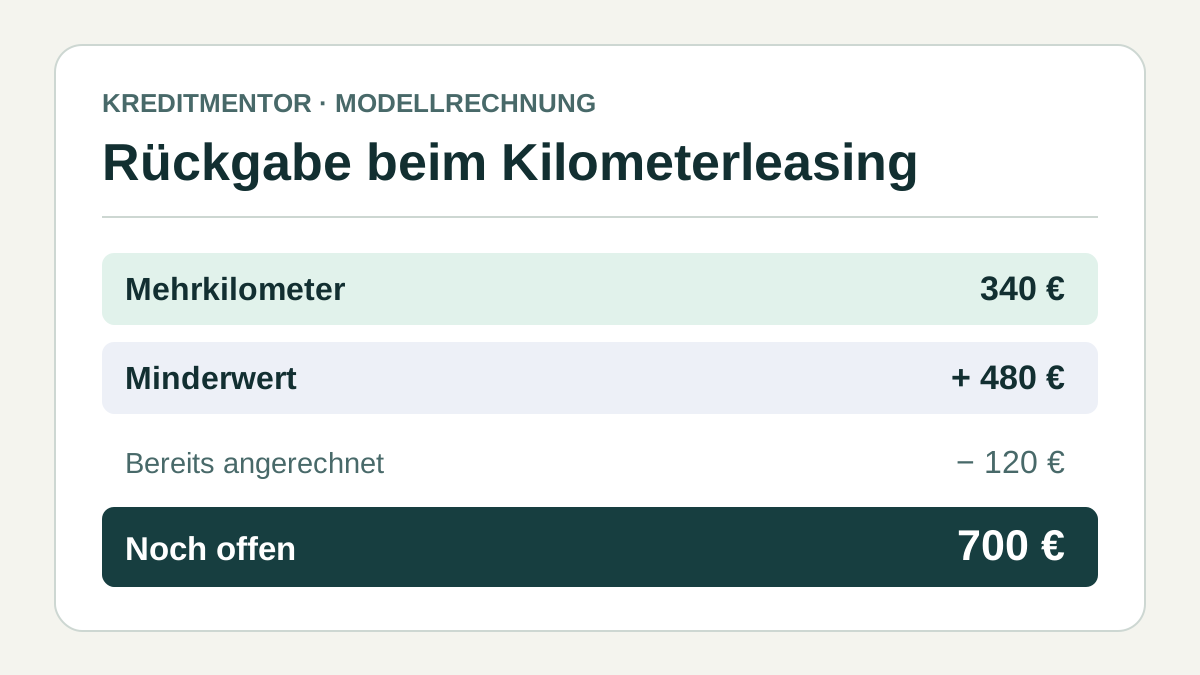
Das Modell verwendet frei gewählte Endbeträge. Bei Übernahme steht der Tacho auf 0 km, bei Rückgabe auf 33.500 km. Vereinbart sind insgesamt 30.000 km und 1.500 echte Freikilometer. Nach der Modellklausel kosten nur die darüber hinausgehenden Kilometer je 0,17 Euro als Endpreis.
| Position | Modellrechnung |
|---|---|
| Gefahrene Mehrkilometer | 33.500 − 30.000 = 3.500 km |
| Kostenpflichtige Mehrkilometer | 3.500 − 1.500 = 2.000 km |
| Kilometerbetrag | 2.000 × 0,17 = 340 Euro |
| Gesondert geklärter Minderwert | 480 Euro |
| Summe vor Anrechnung | 340 + 480 = 820 Euro |
| Bereits zugeordnete Zahlung | 120 Euro |
| Offene Schlussforderung | 820 − 120 = 700 Euro |
Im Modell liegt zusätzlich ein Reparaturangebot über 740 Euro für dieselbe Stelle vor. Die Abrechnung setzt nach Prüfung allein 480 Euro Minderwert für diese Stelle an. Für die übrigen Beträge enthält die Schlussrechnung keine weiteren Positionen. Wenn eine andere wirksame Vertragsklausel bei Überschreitung alle 3.500 Mehrkilometer erfasst, wären es beim selben Endpreis 595 Euro. Prüfen Sie die Klausel, bevor Sie einen Toleranzbetrag abziehen.
Kontrollieren Sie den Zahlungseingang und die Anrechnung. Bei mehreren gleichartigen Forderungen gegenüber demselben Gläubiger und unzureichender Zahlung kann unter den Voraussetzungen des § 366 BGB die Bestimmung bei der Zahlung maßgeblich sein. Bewahren Sie den Beleg und die Bestätigung der Zuordnung auf. § 362 BGB. § 366 BGB.
Beanstandete Positionen und Fristen klären
Fordern Sie eine Aufstellung mit Vertrag und Rückgabedatum, Berechnung der Kilometer, Zustandsbericht und den bereits angerechneten Zahlungen. Benennen Sie Abweichungen einzeln. Wenn beispielsweise ein Kratzer schon im Übergabeprotokoll steht, legen Sie die betreffende Seite oder das datierte Foto bei. Verlangen Sie zu jedem bestrittenen Betrag eine Erläuterung und bei einem Fehler eine korrigierte Abrechnung.
Der BGH ordnete den in VIII ZR 22/12 geprüften Minderwertausgleich als vertraglichen Erfüllungsanspruch ein. Dort galt die regelmäßige dreijährige Verjährung. Sie beginnt grundsätzlich mit dem Jahresende, in dem der Anspruch entstanden ist und die Voraussetzungen zur Kenntnis oder grob fahrlässigen Unkenntnis vorliegen. § 548 Abs. 1 BGB erfasst dagegen bestimmte Ersatzansprüche aus dem Mietrecht. Klären Sie die konkrete Anspruchsart und etwaige verjährungshemmende Vorgänge, bevor Sie aus dem Rückgabedatum eine Frist ableiten. BGH, VIII ZR 22/12, Rn. 21 und 25. § 195 BGB. § 199 BGB. § 548 BGB.
Schlussbetrag und nächste Fahrzeugkosten planen
Tragen Sie die geklärten 700 Euro aus dem Modell in den Monat der Fälligkeit ein. Sind dafür vor der Zahlung 920 Euro verfügbar, bleiben anschließend 220 Euro. Planen Sie neue laufende Fahrzeugkosten separat und erfassen Sie die alte Leasingrate nur für die Monate, in denen sie tatsächlich noch anfällt. Der Rechner für die monatliche Kreditbelastung hilft bei der Planung von Fixkosten und Raten für das nächste Fahrzeug.
Falls zusätzlich ein Mietwagen mit Kartenkaution abgerechnet wird, prüfen Sie dessen Buchungen separat. Dort geht es unter anderem darum, ob eine Vormerkung aufgehoben oder eine Zahlung gutgeschrieben wurde. Mietwagenkaution und Kartenabrechnung prüfen.
Häufige Fragen
Muss ich alle Kilometer oberhalb der vereinbarten Laufleistung bezahlen?
Das hängt von der Abrechnungsregel des Vertrags ab. Prüfen Sie, ob die Toleranz abgezogen wird, wie viele Kilometer berechnet werden und welchen Endpreis der Vertrag dafür vorsieht.
Ist jeder Kratzer bei der Rückgabe zu bezahlen?
Prüfen Sie die konkrete Spur, den Ausgangszustand und die vereinbarten Anforderungen bei Rückgabe. Alter, Fahrleistung und vorher dokumentierte Spuren helfen bei der Zuordnung.
Ist ein Kostenvoranschlag bereits der Minderwert?
Fragen Sie, welche wertmindernde Abweichung der Leasinggeber bewertet und wie er den Betrag herleitet. Ein Kostenvoranschlag beziffert zunächst die darin beschriebenen Arbeiten.
Gilt für den Minderwert immer eine Frist von sechs Monaten?
Der BGH wandte beim konkret geprüften vertraglichen Minderwertausgleich die regelmäßige Verjährung an. Die Frist hängt von Anspruchsart, Beginn und den Umständen des Einzelfalls ab.
Wird auf den Minderwert Umsatzsteuer aufgeschlagen?
Beim vom BGH entschiedenen Zustandsausgleich nach regulärem Vertragsende fehlte eine steuerbare Leistung. Der Minderwert wurde dort ohne Umsatzsteueraufschlag berechnet. Prüfen Sie die Art der Rechnungsposition.
Was bleibt in der Modellrechnung nach der Zahlung offen?
340 Euro für Mehrkilometer und 480 Euro Minderwert ergeben 820 Euro. Nach der Anrechnung von 120 Euro bleiben 700 Euro offen.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 05.11.2026.
- § 195 BGB – Regelmäßige Verjährungsfrist
- § 199 BGB – Beginn und Höchstfristen
- § 307 BGB – Inhaltskontrolle
- § 362 BGB – Erlöschen durch Leistung
- § 366 BGB – Anrechnung bei mehreren Forderungen
- § 538 BGB – Abnutzung durch vertragsgemäßen Gebrauch
- § 546 BGB – Rückgabe nach Mietende
- § 548 BGB – Verjährung bestimmter mietrechtlicher Ersatzansprüche
- BGH, Urteil vom 24. Februar 2021, VIII ZR 36/20
- BGH, Urteil vom 14. November 2012, VIII ZR 22/12
- BGH, Urteil vom 24. April 2013, VIII ZR 265/12
- § 1 UStG – Steuerbare Umsätze
- BGH, Urteil vom 18. Mai 2011, VIII ZR 260/10