Handwerker-Mangel: Vorschuss für die Selbstvornahme prüfen
Mangelhafte Reparatur: Vorschuss nach § 637 BGB, Nacherfüllung und erforderliche Kosten prüfen. Mit Anfrage, Teilzahlungsmodell und Haushaltscheck.
In diesem Artikel
Kurzantwort
Bei bestehendem Selbstvornahmeanspruch können Sie nach § 637 Absatz 3 BGB einen Vorschuss für die erforderliche Mängelbeseitigung verlangen. Klären Sie vorher Mangel, Nacherfüllung, erfolglose angemessene Frist oder Ausnahme und eine mögliche berechtigte Verweigerung. Die Höhe folgt nicht automatisch aus dem alten Werklohn oder der doppelten Einbehaltsregel. Trennen Sie Kostenansatz, Vorschussforderung und tatsächliche Eingänge. Noch offene Teilzahlungen sind vor einer neuen Beauftragung kein verfügbares Geld; eingegangener Vorschuss ist für die Beseitigung einzuplanen.
Ein Vorschuss kann die erforderliche Selbstvornahme vorfinanzieren
Amtliche Originale geprüft am 1. November 2026 (UTC), Deutschland. Bei einem mangelhaften Werk unterscheidet § 634 BGB mehrere Rechte. Für eine zulässige Selbstvornahme erlaubt § 637 BGB Absatz 3 einen Vorschuss auf die zur Mängelbeseitigung erforderlichen Aufwendungen. Sie müssen diesen Anspruch deshalb nicht mit einer bereits vollständig selbst bezahlten Fremdreparatur verwechseln. Voraussetzung bleibt, dass der konkrete Selbstvornahme- und Vorschussanspruch besteht.
Dieser Beitrag betrifft einen privaten Auftraggeber und einen allgemeinen Werkvertrag mit einem gewerblichen Reparaturbetrieb, etwa für ein bewegliches Haushaltsgerät. Das Modell setzt ein bereits abgenommenes Werk, einen damals noch unbekannten Mangel und fortbestehende, rechtzeitig geltend gemachte Rechte voraus. Bau- und Verbraucherbauverträge, VOB/B, Reparaturen vor Abnahme, reine Warenkäufe und gesonderte Finanzierungen werden damit nicht abschließend beurteilt.
Nach § 631 BGB schuldet der Betrieb den versprochenen Werkerfolg. § 633 BGB knüpft den Sachmangel an die vereinbarte Beschaffenheit beziehungsweise die dort genannten Verwendungs- und Beschaffenheitsanforderungen. Ein weiterer Defekt beweist nicht von selbst, dass gerade die beauftragte Arbeit mangelhaft war. Sichern Sie Auftrag, ursprünglichen Umfang, Zustand, Abnahme und Verlauf, bevor Sie einen Vorschuss berechnen.
Vor dem Geldverlangen Nacherfüllung, Frist und Abnahme klären
§ 637 BGB Absatz 1 verlangt grundsätzlich den erfolglosen Ablauf einer vom Besteller zur Nacherfüllung bestimmten angemessenen Frist. Die Selbstvornahme wird nicht allein dadurch zulässig, dass Sie lieber sofort einen anderen Betrieb wählen. Eine berechtigte Verweigerung der Nacherfüllung steht dem dort geregelten Anspruch entgegen.
§ 635 BGB erlaubt dem ursprünglichen Betrieb bei verlangter Nacherfüllung grundsätzlich die Wahl zwischen Mängelbeseitigung und neuem Werk. Er trägt die erforderlichen Nacherfüllungsaufwendungen; Absatz 3 betrifft die Verweigerung bei unverhältnismäßigen Kosten. Eine bloße Ablehnung und eine rechtlich berechtigte Ablehnung sind daher getrennt einzuordnen.
§ 637 Absatz 2 nennt neben seinem Verweis auf § 323 Absatz 2 insbesondere fehlgeschlagene oder für den Besteller unzumutbare Nacherfüllung als Fälle ohne erforderliche Fristbestimmung. Ob eine Ausnahme wirklich vorliegt, ist konkret zu prüfen. Es gilt keine für jedes Gerät passende feste Sieben- oder Vierzehntagesfrist. Dokumentieren Sie Mangelmeldung, verlangte Abhilfe, Zugang, erforderlichen Zugang zum Gerät und tatsächliche Reaktion.
Auch die Abnahme ist gesondert zuzuordnen. § 640 BGB unterscheidet tatsächliche Abnahme, Abnahmefiktion und den nötigen Rechtevorbehalt bei einem bekannten Mangel. Bei Verbrauchern enthält Absatz 2 besondere Hinweisanforderungen in Textform. Das Zahlenmodell umgeht diese Fragen nicht: Die Abnahme und der erst danach erkannte Mangel sind ausdrücklich geklärt. Eine Situation vor Abnahme braucht eine eigene Prüfung.
Erforderliche Kosten aufstellen und den Vorschuss beim richtigen Betrieb verlangen
Der Maßstab in § 637 BGB Absatz 3 sind die erforderlichen Aufwendungen für die Mängelbeseitigung. Weder der alte Werklohn noch ein beliebiger Prozentsatz daraus ist automatisch die richtige Vorschusshöhe. Trennen Sie notwendige Arbeit, Material und sonstige erforderliche Positionen von einer gewünschten zusätzlichen Verbesserung.
| Unterlage | Praktischer Prüfpunkt |
|---|---|
| Auftrag und Mangelbeschreibung | Welcher geschuldete Erfolg fehlt bei welchem Werk? |
| Nacherfüllungsverlauf | Angemessene erfolglos abgelaufene Frist oder konkret belegte Ausnahme? |
| Nachvollziehbarer Kostenansatz | Welche Arbeiten und Teile sind gerade zur Beseitigung dieses Mangels erforderlich? |
| Vorschussforderung und Zahlungen | Geforderter Gesamtbetrag, tatsächliche Eingänge und noch offener Rest getrennt? |
Eine anpassbare Anfrage nach geklärten Voraussetzungen lautet: „Zu Auftrag [Nummer] besteht folgender Mangel: [konkrete Beschreibung]. Die Nacherfüllung wurde mit [Nachweis] bis [angemessenes Datum] verlangt; der Verlauf ist [zutreffende Angaben]. Für die erforderliche Selbstvornahme mache ich einen Vorschuss von [nachvollziehbarer Betrag] nach § 637 Absatz 3 BGB geltend. Die Kostenaufstellung [Anlage] betrifft [erforderliche Arbeiten und Teile]. Bitte erläutern Sie konkrete Einwendungen gegen Anspruch oder Kostenpositionen und ordnen Sie eine Zahlung diesem Vorschuss zu.“
Die Nachricht ersetzt weder fehlende Anspruchsvoraussetzungen noch einen belastbaren Kostenansatz. Ein Kostenvoranschlag eines anderen Betriebs ist eine Grundlage für die Prüfung, keine automatische Anerkennung jeder Position. Bei Streit, unklarer Frist oder größeren Kosten lassen Sie den Vorgang vor der Beauftragung prüfen. Bewahren Sie später auch Ausführungs-, Rechnungs- und Zahlungsbelege auf; Vorschuss, tatsächlicher Aufwand und spätere Abrechnung sind getrennte Größen.
Modell: 600 Euro erforderliche Kosten, 400 Euro erhalten, 200 Euro noch offen
Eigener geschlossener Fall, keine aktuellen Reparaturpreise: Die ursprüngliche Reparatur wurde im September für 900 Euro wirksam vollständig bezahlt und abgenommen. Der Mangel war bei der Abnahme unbekannt. Er betrifft den geschuldeten Erfolg; die Voraussetzungen der Selbstvornahme und des Vorschusses sind vollständig geklärt. Insbesondere ist eine angemessene Nacherfüllungsfrist erfolglos abgelaufen und die Nacherfüllung nicht zu Recht verweigert worden. Besondere Bauvertragsregeln liegen nicht vor.
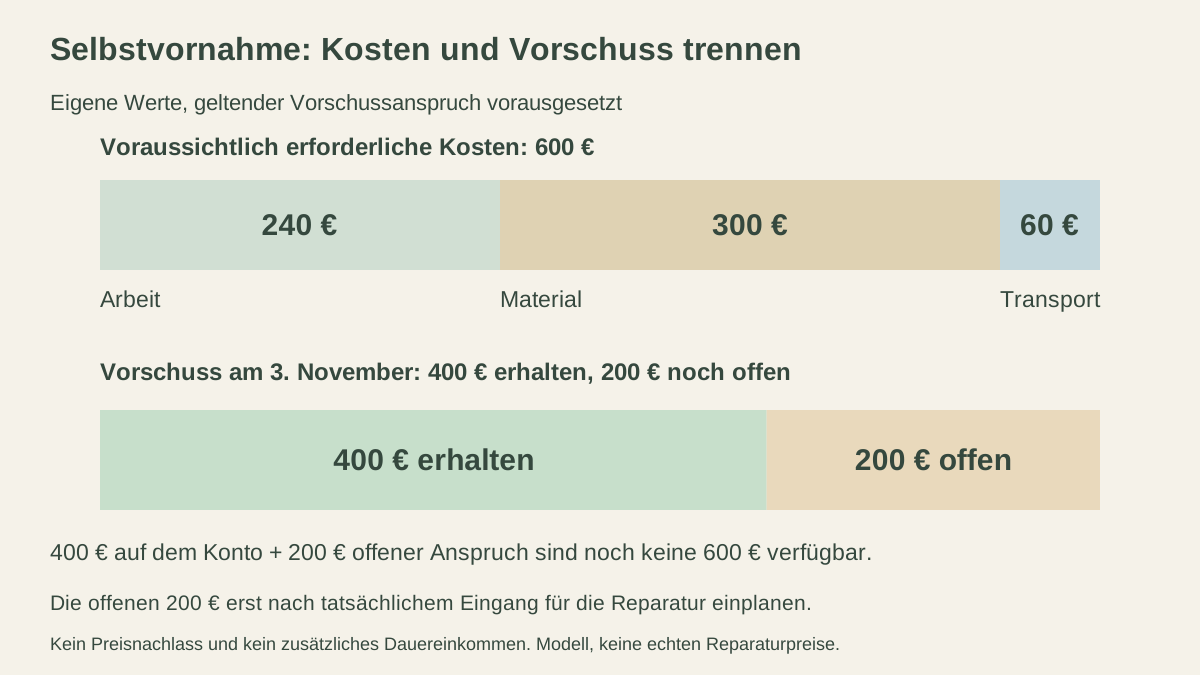
Der zutreffend ermittelte künftige Beseitigungsaufwand beträgt 600 Euro einschließlich aller im Fall anfallenden Steuern: 240 Euro Arbeit, 300 Euro Material und 60 Euro erforderlicher Transport. Zusatzverbesserungen oder weitere Positionen gibt es nicht. Der Anspruch über genau 600 Euro ist rechtlich geklärt und unstreitig. Die Kosten sind weder aus dem alten Preis von 900 Euro abgeleitet noch ein automatischer Schadenersatz-Pauschalbetrag.
| Posten am ersten Modellstichtag | Rechnung |
|---|---|
| Erforderlicher geplanter Beseitigungsaufwand | 240 + 300 + 60 = 600 Euro |
| Geklärter Vorschussanspruch | 600 Euro |
| Am 3. November tatsächlich auf diesen Vorschuss erhalten | 400 Euro |
| Noch offener Vorschuss | 600 − 400 = 200 Euro |
| Für den 600-Euro-Aufwand am Stichtag noch nicht durch Vorschuss gedeckt | 600 − 400 = 200 Euro |
Die letzten beiden Zeilen beschreiben dieselbe fehlende Teilzahlung aus Anspruchs- und Finanzierungssicht. Es fehlen nicht zweimal 200 Euro. § 362 BGB stellt auf die tatsächlich bewirkte geschuldete Leistung ab: Die erhaltenen 400 Euro werden nicht erneut gefordert, die restlichen 200 Euro sind bis zum Eingang aber kein verfügbares Geld.
Der fiktive weitere Ablauf ist zusätzlich festgelegt: Am 6. November gehen die verbleibenden 200 Euro richtig zugeordnet ein. Damit sind 400 + 200 = 600 Euro Vorschuss tatsächlich vorhanden und der Vorschussanspruch durch Zahlung erfüllt. Erst danach wird die erforderliche Fremdbeseitigung beauftragt. Am 20. November werden die ordnungsgemäß ausgeführten Arbeiten mit genau 600 Euro vollständig bezahlt. Alle Kosten und ihre Erforderlichkeit stimmen in diesem geschlossenen Modell überein. Kein Betrag bleibt aus dem Vorschuss unverbraucht; eine allgemeine Frist oder Rechtsfolge für eine abweichende spätere Abrechnung wird aus dem Modell nicht abgeleitet.
Es gibt keine Aufrechnung, Zinsen, Gebühren, Abtretung, Pfändung, Direktzahlung an den zweiten Betrieb oder Rechte Dritter. Der alte September-Werklohn wird im November nicht nochmals bezahlt und durch den Vorschuss nicht automatisch zurückerstattet.
Vorschuss, Einbehalt, Minderung und Abschlag haben andere Zahlungsrichtungen
Ein Vorschuss nach § 637 Absatz 3 ist ein Geldverlangen des Bestellers gegen den ursprünglichen Unternehmer für die erforderliche Selbstvornahme. Ein noch unbezahlter Teil des ursprünglichen Werklohns ist damit nicht automatisch verrechnet. Im Modell ist der alte Werklohn bereits vollständig erledigt.
Bei noch offener fälliger Vergütung kann § 641 BGB Absatz 3 einen angemessenen vorläufigen Einbehalt ermöglichen; in der Regel ist das das Doppelte der erforderlichen Beseitigungskosten. Diese Einbehaltsregel verdoppelt den Vorschuss nicht automatisch auf 1.200 Euro. Der Prüfplan zum angemessenen Mängel-Einbehalt behandelt die andere Frage, welcher Teil einer fälligen Rechnung vorläufig nicht bezahlt werden muss.
Eine Minderung nach § 638 BGB betrifft die Herabsetzung der Vergütung nach den dortigen Voraussetzungen und dem gesetzlichen Wertverhältnis. Der 600-Euro-Kostenansatz ist deshalb kein automatisch erklärter endgültiger Preisnachlass von 600 Euro und kein Recht auf Rückzahlung der ganzen 900 Euro.
Ein gesetzlicher Abschlag nach § 632a BGB für schon erbrachte Leistungen geht dagegen regelmäßig in die andere Zahlungsrichtung: vom Auftraggeber an den Betrieb. Der Leitfaden zur Abschlagsrechnung ordnet Leistungsstand, besondere Materialbedingungen und bereits gezahlte Abschläge zu. Ein solcher Vergütungsabschlag ist nicht der hier verlangte Mängelbeseitigungs-Vorschuss des Bestellers. Lesen Sie bei einer als „Vorschuss“ bezeichneten Rechnung daher immer, wer wem aus welchem Grund Geld schulden soll.
Vorschuss und Reparatur im Monatsplan jeweils einmal erfassen
Für den fiktiven November gelten 2.400 Euro gewöhnliche tatsächlich verfügbare Nettoeinnahmen, 1.550 Euro vollständige gewöhnliche Lebenshaltungs- und Fixkosten und 250 Euro sämtliche eigenen Kreditraten. Die selbst gewählte Reserve beträgt 300 Euro. Ohne den gesonderten Reparaturvorgang bleiben 2.400 − 1.550 − 250 = 600 Euro vor und 300 Euro nach Reserve.
Im vollständig angenommenen November gehen zusätzlich insgesamt 600 Euro Vorschuss ein und genau 600 Euro werden für die erforderliche Selbstvornahme ausgegeben. Für diesen einzelnen Monat erfasst der Haushaltscheck damit 3.000 Euro Einkommen, 2.150 Euro Fixkosten, 250 Euro bestehende Kreditraten, 0 Euro neue Rate und 300 Euro Reserve. Das Einkommensfeld enthält hier ausnahmsweise den gesamten tatsächlichen Geldzufluss des Modellmonats einschließlich Vorschuss; das ist kein neues Nettogehalt. Das Kostenfeld enthält 1.550 + 600 Euro. Es bleiben wiederum 600 Euro vor und 300 Euro nach Reserve.
Die erhaltenen 600 Euro sind für die Mängelbeseitigung vorgesehen und werden nicht als freie zusätzliche Monatsreserve verplant. Sie erhöhen in dieser vollständigen Geldflussrechnung den Zufluss und den bezahlten Aufwand gleich stark. Die zweite Vorschusszahlung von 200 Euro steckt bereits in den insgesamt 600 Euro und kommt nicht nochmals hinzu. Die Reparatur wird nicht zusätzlich als neue Kreditrate eingetragen. Für einen gewöhnlichen Folgemonat ohne diesen Vorgang passen wieder nur die belastbaren laufenden Werte von 2.400 Euro Einnahmen und 1.550 Euro Kosten.
Die Monatsrechnung ersetzt keine Deckungsprüfung am Zahlungstag. Im Modell beginnt die Fremdbeseitigung erst nach dem vollständigen Vorschusseingang und sämtliche Zahlungen sind rechtzeitig gedeckt. Am 3. November dürfen die erst später eingehenden 200 Euro nicht vorweg als vorhanden behandelt werden. Eine zusätzliche Finanzierung wird nicht vorausgesetzt. Eigene Kreditpflichten nach § 488 BGB werden durch einen Vorschussstreit nicht automatisch ausgesetzt.
- Allgemeinen Werkvertrag und tatsächlich mangelhaften Erfolg festgestellt?
- Abnahme, damalige Mangelkenntnis und fortbestehende Rechte geklärt?
- Erfolglose angemessene Nacherfüllungsfrist oder gesetzliche Ausnahme konkret belegt?
- Eine mögliche berechtigte Nacherfüllungsverweigerung gesondert geprüft?
- Erforderlichen Aufwand statt alten Werklohn oder doppelten Einbehalt angesetzt?
- Vorschussforderung und tatsächliche Teilzahlungen nachvollziehbar zugeordnet?
- Offenen Anspruch erst nach wirklichem Eingang als vorhanden behandelt?
- Späteren Auftrag, ausgeführte Arbeiten, Rechnung und Zahlung dokumentiert?
- Vorschuss und tatsächliche Reparaturausgabe im richtigen Monat jeweils nur einmal erfasst?
Häufige Fragen
Muss ich die Fremdreparatur immer vollständig selbst vorfinanzieren?
Bei bestehendem Selbstvornahme- und Vorschussanspruch erlaubt § 637 Absatz 3 BGB einen Vorschuss für die erforderlichen Beseitigungsaufwendungen. Ein bloßer Mangelhinweis begründet aber nicht automatisch diesen Anspruch. Nacherfüllung, angemessene erfolglose Frist oder Ausnahme sowie eine mögliche berechtigte Verweigerung sind vorher zu klären.
Ist der Vorschuss automatisch so hoch wie die ursprüngliche Rechnung?
Nein. Maßgeblich sind die erforderlichen Aufwendungen der Mängelbeseitigung. Im ausdrücklich geklärten Modell ergeben 240 Euro Arbeit, 300 Euro Material und 60 Euro Transport 600 Euro. Der früher bezahlte Werklohn von 900 Euro ist eine andere Größe.
Kann ich wegen der doppelten Einbehaltsregel 1.200 Euro Vorschuss verlangen?
Die Regel aus § 641 Absatz 3 betrifft einen angemessenen vorläufigen Einbehalt von noch offener fälliger Vergütung. Sie verdoppelt einen Vorschuss nach § 637 Absatz 3 nicht automatisch. Im Modell sind 600 Euro notwendiger Aufwand und genau dieser Vorschussanspruch geklärt.
Sind nach 400 Euro Teilzahlung noch zweimal 200 Euro nötig?
Nein. Von 600 Euro geklärtem Vorschuss sind 400 Euro tatsächlich eingegangen; 200 Euro bleiben offen. Derselbe Betrag fehlt am Stichtag zur vollständigen Deckung der geplanten 600-Euro-Reparatur. Anspruchsrest und Deckungslücke werden nicht addiert.
Was passiert mit der zweiten Zahlung im Zahlenmodell?
Die weiteren 200 Euro gehen im fiktiven Verlauf am 6. November richtig zugeordnet ein. Damit ist der 600-Euro-Vorschuss durch Zahlung erfüllt. Erst danach wird die erforderliche Fremdbeseitigung beauftragt und mit genau 600 Euro bezahlt. Das Modell entscheidet keine Abweichung oder Frist einer anderen späteren Abrechnung.
Warum erhöht der 600-Euro-Vorschuss nicht meine freie Monatsreserve?
Im Modellmonat stehen dem tatsächlichen Zufluss von 600 Euro genau 600 Euro tatsächlich bezahlte erforderliche Reparaturkosten gegenüber. Mit 3.000 Euro Gesamtzufluss, 2.150 Euro Kosten, 250 Euro eigenen Kreditraten, 0 Euro neuer Rate und 300 Euro Reserve bleiben 300 Euro nach Reserve. Der Vorschuss ist kein dauerhaftes Gehalt und kein zusätzlicher frei verplanter Puffer.
Offizielle Quellen und Rechtsgrundlagen
Quellen geprüft am 01.11.2026.
- § 631 BGB – Werkvertrag und versprochener Erfolg
- § 633 BGB – Mangel und konkreter Reparaturauftrag
- § 634 BGB – Mängelrechte auseinanderhalten
- § 635 BGB – Nacherfüllung und berechtigte Verweigerung
- § 637 BGB – Vorschuss für erforderliche Selbstvornahme
- § 638 BGB – Minderung statt Vorschuss abgrenzen
- § 640 BGB – Abnahme und bekannter Mangel
- § 641 BGB – Einbehalt und Zahlungsrichtung unterscheiden
- § 362 BGB – Tatsächliche Vorschusszahlungen berücksichtigen
- § 488 BGB – Weiterlaufende eigene Kreditraten
- § 632a BGB – Gesetzlichen Verguetungsabschlag abgrenzen